
Online Casino per Bankeinzug Schweiz 2026: Was tatsächlich funktioniert
Wer nach einem Online Casino per Bankeinzug in der Schweiz sucht, erwartet eine vertraute Abbuchung direkt vom eigenen Konto. Genau diese Erwartung führt hier jedoch in die falsche Richtung: Bei Schweizer Online-Casinos ist Lastschrift keine übliche Einzahlungsart. Stattdessen dominieren TWINT, PostFinance, Visa und Mastercard, Banküberweisung sowie Aplauz. Das ist weniger bequem als die Suchanfrage verspricht, aber für die Entscheidung wichtiger als jede Bonuszahl.
Datenstand: geprüft am 25 September 2026 anhand des Registers und der Angaben der Eidgenössischen Spielbankenkommission (ESBK).
- Was die Suche nach «Online Casino Bankeinzug» verspricht – und was Schweizer Spieler wirklich erwartet
- Lizenzierte Casinos und Konzessionstyp
- So funktionieren Einzahlungen…
- Die 10 besten lizenzierten Online-Casinos der Schweiz 2026 – Ihre echten Alternativen
- Was das Geldspielgesetz für Schweizer Casinospieler bedeutet
- Spielerschutz beim Bezahlen – warum das Schweizer System mehr leistet als eine Zahlungsmethode
- Methodik: So haben wir die Casino-Landschaft der Schweiz recherchiert und bewertet
- Welche Zahlungsmethode zu Ihrem Spielverhalten passt – das Fazit
- Häufige Fragen zum Online-Casino in der Schweiz
Was die Suche nach «Online Casino Bankeinzug» verspricht – und was Schweizer Spieler wirklich erwartet
Bankeinzug, Lastschrift und SEPA-Lastschrift bezeichnen im Alltag oft dasselbe Grundprinzip: Der Zahlungsempfänger zieht einen freigegebenen Betrag vom Bankkonto des Zahlers ein. Im Casino-Kontext klingt das nach einer geradlinigen Lösung. Konto angeben, Mandat erteilen, Betrag abbuchen lassen, spielen. Keine zusätzliche Geldbörse, keine neue App, kein Aufladen einer Karte.
Die theoretische Attraktivität ist damit leicht zu verstehen. Ein Spieler nutzt seine bestehende Bankverbindung und muss sich nicht erst bei einem Zahlungsdienst registrieren. Die Abbuchung wirkt vertraut, weil sie aus demselben Zahlungsverkehr kommt wie andere Lastschriften. Wer die Zahl der beteiligten Konten und Apps klein halten will, sieht darin einen Vorteil.
Für Schweizer Spielbanken zählt aber nicht nur der Komfort des Einzahlers. Eine Lastschrift wird nicht zwingend sofort endgültig gutgeschrieben. Zudem kann eine bereits ausgeführte Belastung unter bestimmten Voraussetzungen zurückgegeben werden. Für ein Online-Casino entsteht dadurch ein anderes Risiko als bei einer Zahlung, die unmittelbar bestätigt und nicht ohne Weiteres zurückgeholt wird.
Das Ergebnis der Prüfung ist deshalb ernüchternd: Lastschrift wird in Schweizer Online-Casinos kaum angeboten. Die von den Anbietern bevorzugten Wege sind TWINT, PostFinance, Kreditkarten von Visa oder Mastercard, klassische Banküberweisung und Aplauz. Wer ausdrücklich eine Einzugsermächtigung sucht, findet im regulierten Schweizer Markt keine verlässliche Standardlösung.
Das ist keine Kleinigkeit am Rand. Die Zahlungsart entscheidet darüber, wann Guthaben spielbar wird, welche Rückfragen bei der Verifizierung entstehen und wie klar die eigene Ausgabenhöhe sichtbar bleibt. Eine Suchseite, die trotzdem eine Reihe angeblicher Casinos mit Bankeinzug aufführt, lässt den entscheidenden Unterschied zwischen allgemeiner SEPA-Technik und einem tatsächlich akzeptierten Schweizer Zahlungsweg verschwimmen.
Suchintention verstehen – was Nutzer mit dieser Anfrage erwarten
Hinter der Anfrage steht meist kein besonderes Interesse an Zahlungsverkehr. Gesucht wird eine Einzahlung, die sich in den persönlichen Alltag einfügt. Das eigene Bankkonto ist bereits vorhanden, die Kontodaten sind bekannt, und eine direkte Abbuchung verspricht weniger Reibung als ein neues E-Wallet oder ein zusätzlicher Verifizierungsschritt.
Dazu kommt ein psychologischer Vorteil: Der Betrag erscheint nicht als aufgeladene Guthabenkarte, sondern als normale Kontobewegung. Für jemanden, der seine Finanzen über das Bankkonto ordnet, fühlt sich das übersichtlich an. Gerade bei Glücksspiel ist dieses Gefühl allerdings nicht automatisch ein Plus. Eine vertraute Abbuchung kann eine Ausgabe auch weniger auffällig machen, während eine bewusst bestätigte Einzahlung den Geldfluss sichtbarer hält.
Die zweite Erwartung ist Geschwindigkeit. Viele Nutzer setzen «direkt vom Konto» gedanklich mit «sofort verfügbar» gleich. Bei einer Lastschrift ist das technisch nicht zwingend so. Das Mandat autorisiert den Einzug, ersetzt aber nicht die Bearbeitung und die endgültige Bestätigung des Zahlungsvorgangs. Die vermeintlich einfache Methode kann also gerade dort langsamer sein, wo der Spieler mit dem Geld spielen möchte.
Die dritte Erwartung betrifft Vertrauen. Ein Schweizer Anbieter mit direkter Bankanbindung wirkt auf den ersten Blick näher am eigenen Finanzsystem. Entscheidend ist aber nicht das Wort Bank, sondern die Konzession. Ein ausländisches Casino kann Lastschrift anbieten und trotzdem ausserhalb des Schweizer Schutzsystems stehen. Die Zahlungsart macht aus einem nicht bewilligten Anbieter keinen Schweizer Anbieter.
Für die konkrete Suche heisst das: Nicht «Wer nennt Bankeinzug?», sondern «Welcher lizenzierte Zahlungsweg ist tatsächlich verfügbar und kontrollierbar?» ist die brauchbare Frage. Die Antwort fällt weniger elegant aus, hilft aber bei einer realen Einzahlung weiter.
Gebührenfrei, direkt, ohne Mittelsmann – die beworbenen Vorteile der Lastschrift
Zahlungsdienstleister stellen Lastschrift häufig als günstige Direktverbindung dar. Der Reiz liegt in drei Versprechen: keine Registrierung bei einer E-Wallet, niedrige Transaktionskosten und eine Belastung des Girokontos ohne vorgelagerte Aufladung. Für den Nutzer klingt das nach weniger Aufwand und weniger Stellen, an denen eine Zahlung hängen bleiben kann.
Eine E-Wallet setzt normalerweise ein eigenes Konto beim Zahlungsdienst voraus. Das bedeutet zusätzliche Zugangsdaten und möglicherweise eine weitere Verifizierung. Bei der Lastschrift soll das Bankkonto selbst die Quelle sein. Der Gedanke ist nachvollziehbar. Er wird in der Schweiz aber nicht durch eine breite Akzeptanz bei lizenzierten Casinos bestätigt.
Auch die Kosten wirken in der Theorie attraktiv. Eine niedrige Gebühr macht eine kleine Einzahlung nicht sofort unwirtschaftlich. Doch der Preis einer Zahlungsart besteht nicht nur aus einer ausgewiesenen Transaktionsgebühr. Bearbeitungszeit, Rückbuchungsrisiko, Kontrollen und die Frage, ob das Guthaben sofort nutzbar ist, gehören ebenfalls zur Rechnung.
Direkt ist dabei nicht dasselbe wie unkompliziert. Ein Mandat muss korrekt erteilt, die Kontoverbindung geprüft und der Betrag verarbeitet werden. Der Betreiber braucht zugleich die Sicherheit, dass die Belastung nicht nachträglich zurückkommt. Was beim Nutzer wie ein kurzer Weg aussieht, ist für die Spielbank ein Zahlungsweg mit mehr Unsicherheit als eine unmittelbar bestätigte Methode.
Die Werbung verkauft also vor allem den Anfang des Vorgangs. Für die Entscheidung zählt das Ende: Ist das Geld sofort auf dem Spielkonto? Wird eine Rückgabe möglich? Lässt sich die Zahlung sauber mit Verifizierung und Spielerschutz verbinden? Bei Schweizer Casinos sprechen die praktischen Antworten für andere Verfahren.
Der Faktencheck: Kein lizenziertes Schweizer Casino akzeptiert Lastschrift
Die Mehrheit der lizenzierten Schweizer Casinos bestätigt ausdrücklich, dass Bankeinzug nicht verfügbar ist. Bei den übrigen Betreibern ist die Option ebenfalls nicht als Standardzahlungsweg gelistet. Das ist kein belastbarer Nachweis für eine einzelne zusätzliche Akzeptanz, sondern ein klares Marktbild: Lastschrift ist bei den Schweizer Online-Casinos keine normale Einzahlungsoption.
Die Lücke erklärt auch, warum allgemeine Listen mit «Casinos per Lastschrift» wenig aussagekräftig sind. Sie können Zahlungsarten aus anderen Märkten, ausländische Anbieter oder veraltete Angaben zusammenziehen. Für einen Spieler in der Schweiz ist aber die Verbindung aus ESBK-Konzession und funktionierender Einzahlung entscheidend. In der Gruppe der zehn hier verglichenen lizenzierten Betreiber ist Bankeinzug nicht der Weg, auf den man seine Einzahlung planen sollte.
Die vorhandenen Alternativen sind nicht zufällig die lokalen Verfahren. TWINT passt zum Schweizer Mobile-Payment-Alltag, PostFinance bindet ein verbreitetes Finanzsystem ein, Karten funktionieren über etablierte Kartennetze, und die Banküberweisung bleibt als bewusst langsamerer Weg verfügbar. Aplauz ergänzt das Angebot bei einzelnen Betreibern.
Damit kippt die Rangfrage. Es geht nicht darum, welches Casino die beste Lastschrift anbietet. Es geht darum, welcher lizenzierte Betreiber die Priorität des Spielers mit einer verfügbaren Methode am wenigsten schlecht erfüllt. Wer eine direkte Kontobelastung will, muss zwischen Geschwindigkeit, Vertrautheit, Nachvollziehbarkeit und Bonusbedingungen abwägen.
Lizenzierte Casinos und Konzessionstyp
| Casino | Konzessionstyp | Landbasiertes Stammhaus |
|---|---|---|
| MyCasino | A | Grand Casino Luzern |
| Jackpots | A | Grand Casino Baden |
| 7Melons | A | Grand Casino Bern |
| Swiss Casinos | A/B | Verschiedene Standorte |
| PASINO | B | Casino du Lac Meyrin |
| Swiss4Win | A | Casino Lugano |
| GAMRFIRST | A | Casino Barrière de Montreux |
| StarVegas | B | Casino Interlaken |
| Casino 777 | A | Casino Davos |
| Admiral | B | Casino Mendrisio |
So funktionieren Einzahlungen…
Eine Einzahlung bei einer lizenzierten Schweizer Spielbank läuft nicht über einen einheitlichen nationalen Zahlungsbutton. Die verfügbaren Verfahren unterscheiden sich je nach Betreiber, doch das Grundbild ist stabil: Lastschrift fehlt als Standard, während lokale und international etablierte Methoden den Kontostand direkt oder über eine bestätigte Zahlung auffüllen.
Der Mindestbetrag für Einzahlungen beträgt bei Schweizer Online-Casinos in der Regel CHF 10. Bei einer Banküberweisung kann die Gutschrift bis zu drei Arbeitstage dauern. Das macht die Überweisung transparent, aber nicht zur richtigen Wahl für jemanden, der unmittelbar spielen möchte. Eine schnellere Methode spart vor allem Wartezeit, nicht automatisch Geld.
Die Auszahlung folgt einer anderen Logik als die Einzahlung. Gewinne werden bei Schweizer Casinos nur auf ein Schweizer Bankkonto ausgezahlt. Ein Anbieter kann also mehrere Wege für den Eingang von Geld anbieten, führt das Geld beim Ausgang aber auf ein Konto zurück, das dem Schweizer Zahlungs- und Verifizierungsrahmen entspricht.
Der entscheidende Unterschied zur Lastschrift liegt in der Kontrolle des Vorgangs. Die Spielbank muss wissen, wer einzahlt, woher das Geld kommt und ob eine Zahlung endgültig bestätigt ist. Eine Lastschrift, die sich nicht wie eine sofortige Gutschrift behandeln lässt, passt schlecht zu diesem Ablauf. Der Komfort der Abbuchung beseitigt die Prüfpflicht nicht.
Technische Grundlagen – wie SEPA-Lastschrift im Zahlungsverkehr funktioniert
Eine SEPA-Basislastschrift beginnt mit einem Mandat. Der Kontoinhaber ermächtigt den Zahlungsempfänger, einen Betrag einzuziehen, und weist zugleich seine Bank an, diese Belastung auszuführen. Das Mandat ist damit die rechtliche Grundlage für den Einzug; es ist nicht dasselbe wie eine sofortige Kartenzahlung.
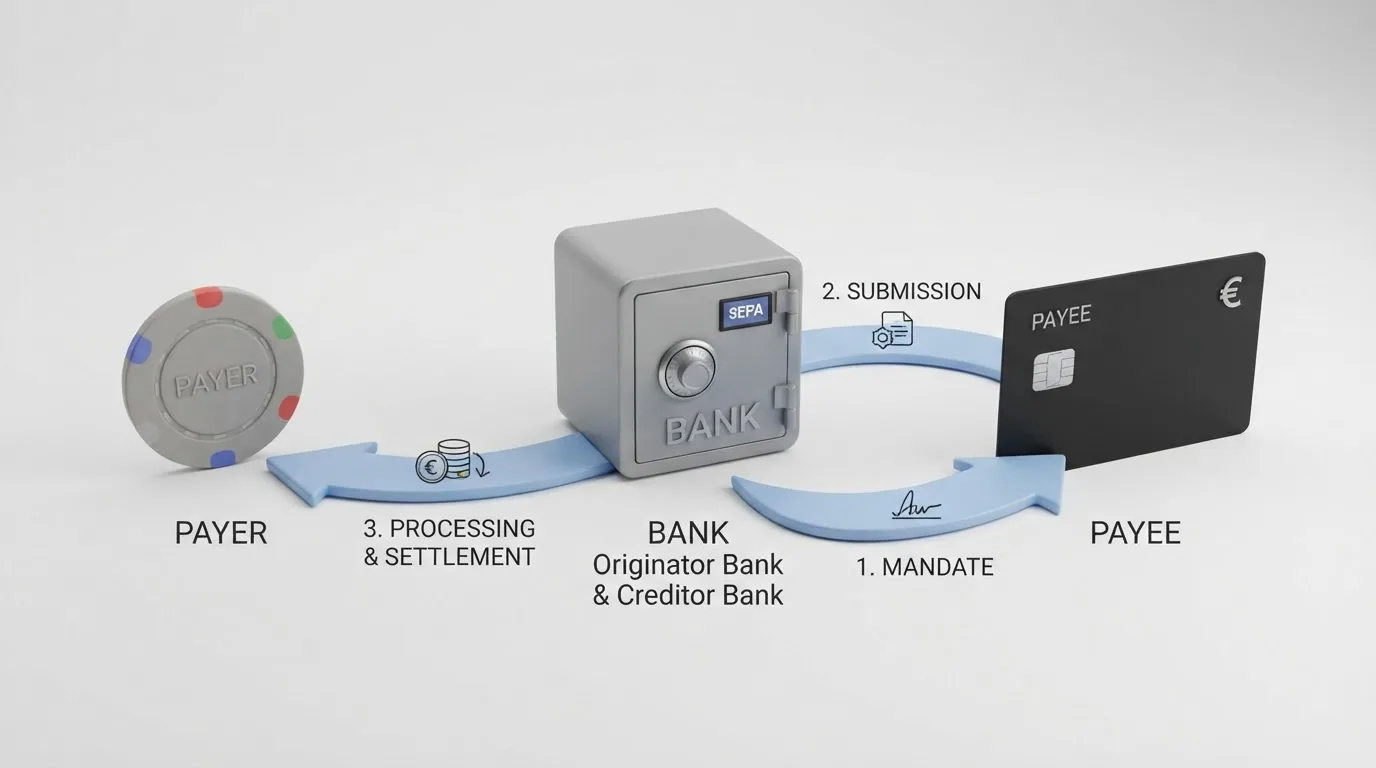
Die Firmenlastschrift ist davon zu unterscheiden. Sie richtet sich an andere Voraussetzungen und wird im geschäftlichen Zahlungsverkehr verwendet. Für eine private Casino-Einzahlung wäre die Basislastschrift das naheliegende Modell, nicht eine beliebige Überweisung unter dem Etikett «Bank».
Der Ablauf enthält Fristen. Bei einer Basislastschrift kann der Zahler eine autorisierte Belastung innerhalb von acht Wochen zurückgeben. Diese Möglichkeit ist für den Kontoinhaber ein Schutzmechanismus. Für den Betreiber bedeutet sie, dass eine Zahlung, die im Spielkonto bereits als Geld behandelt wurde, nicht dieselbe Endgültigkeit besitzt wie eine unumkehrbare Sofortbestätigung.
Auch die Gutschrift ist nicht automatisch sofort. Zwischen Mandat, Einreichung, Bankverarbeitung und bestätigtem Eingang liegen Schritte, die bei einer Echtzeit-Zahlung wegfallen. Ein Casino müsste daher vorsichtig sein, bevor es daraus endgültig verfügbares Spielguthaben macht.
Das erklärt die geringe Verbreitung besser als die pauschale Aussage, Lastschrift sei «zu alt» oder «nicht modern». Sie ist technisch brauchbar. Für ein Spielkonto, das KYC, Geldflusskontrolle und sofortige Limitprüfung verbinden muss, ist sie jedoch ein unattraktiver Kompromiss.
So liefe eine Einzahlung per Bankeinzug ab – der hypothetische Ablauf
Der hypothetische Vorgang würde bei der Registrierung oder im Kassenbereich beginnen. Der Spieler wählte Bankeinzug als Methode, hinterlegte die geforderten Kontodaten und erteilte dem Casino ein SEPA-Mandat. Ohne eine gültige Autorisierung dürfte der Zahlungsempfänger keine Lastschrift einreichen.
Danach würde der Spieler den Einzahlungsbetrag eingeben und die Belastung bestätigen. An dieser Stelle wäre die Zahlung zwar angewiesen, aber nicht zwingend als endgültig eingegangen behandelt. Die Bank müsste den Einzug verarbeiten; zugleich könnte eine zusätzliche Identitäts- oder Kontoprüfung erforderlich sein.
Erst nach der Bestätigung des Zahlungseingangs könnte das Casino das Guthaben freigeben. Das ist der Punkt, an dem sich die Alltagserwartung von der technischen Wirklichkeit trennt. Eine Kontobelastung ist kein Versprechen, dass der Betrag im selben Augenblick im Spielkonto verwendet werden kann.
Würde die Lastschrift zurückgegeben, entstünde eine offene Zahlung zu einem Zeitpunkt, an dem der Spieler das Guthaben bereits eingesetzt haben könnte. Das ist genau die Konstellation, die Betreiber vermeiden wollen. Eine Methode, die auf Spielerseite vertraut wirkt, kann auf Betreiberseite eine zusätzliche Forderung erzeugen.
In einem lizenzierten Schweizer Casino bliebe ausserdem die Identitätsprüfung bestehen. Bankeinzug wäre keine anonyme Einzahlung und kein Weg um die Verifizierung herum. Das Mandat belegt lediglich die Zahlungsautorisierung; es ersetzt weder die KYC-Prüfung noch die Regeln des Sozialkonzepts.
Auszahlungsdauer und -limits – wie Ihr Geld aufs Schweizer Konto zurückkommt
Auszahlungen von Schweizer Online-Casinos sind nur auf ein Schweizer Bankkonto möglich. Diese Vorgabe macht die Zahlungsrichtung deutlich: Der Spieler kann für die Einzahlung eine der angebotenen Methoden wählen, aber die Auszahlung landet nicht beliebig auf einer fremden Wallet oder einem nicht zugeordneten Konto.
Bei der Banküberweisung kann die Gutschrift bis zu drei Arbeitstage dauern. Diese Frist betrifft den Zahlungsweg und ist keine Zusage für eine vollständige Bearbeitung jeder Auszahlung. Verifizierung und interne Prüfung stehen davor, bevor die Überweisung überhaupt auf den Weg gebracht werden kann.
Ein fixes, einheitliches Auszahlungslimit nennt das Schweizer System nicht als allgemeine Zahl für alle Betreiber. Praktisch wichtiger ist deshalb, ob das eigene Schweizer Konto korrekt hinterlegt und die Identität abgeschlossen ist. Ein Spieler, der die Bankverbindung erst im Auszahlungsfall klären muss, verlängert den Vorgang selbst.
Die Mindesteinzahlung liegt bei den Schweizer Online-Casinos in der Regel bei CHF 10. Das ist eine Einstiegsschwelle, kein Budgetvorschlag. Wer mit kleinem Betrag spielt, sollte die Methode danach beurteilen, ob sie den Geldfluss sichtbar hält und die Zahlung nicht durch zusätzliche Kosten des eigenen Finanzinstituts verteuert.
«Sofortauszahlung» bleibt eine Anbieterzusage und kein Ersatz für die Banklaufzeit. Admiral.ch wirbt mit Instantauszahlungen; bei einer klassischen Banküberweisung gilt dennoch die genannte mögliche Gutschrift von bis zu drei Arbeitstagen. Für den Spieler ist die konkrete Auszahlungsbedingung wichtiger als das schnellste Wort im Werbetext.
Drei strukturelle Gründe, warum Schweizer Casinos die Lastschrift meiden
Drei Eigenschaften machen Bankeinzug für ein Casino unattraktiv. Sie betreffen nicht die Oberfläche der Kasse, sondern den Geldfluss dahinter.
- Rücklastschrift und Chargeback-Risiko: Eine Basislastschrift kann innerhalb von acht Wochen zurückgegeben werden. Der Betreiber trägt damit das Risiko, dass Spielguthaben bereits genutzt wurde, obwohl die Belastung später nicht bestehen bleibt.
- Keine sichere Sofortgutschrift: Mandat und Auftrag sind nicht mit einer endgültig bestätigten Zahlung gleichzusetzen. Wer Guthaben sofort freigibt, müsste einen nicht abgeschlossenen Zahlungsvorgang vorfinanzieren.
- Schwächere Ausgabenkontrolle: Eine Lastschrift bietet keine Echtzeit-Kontrolle über die Einzahlung. Das passt schlechter zu einem Sozialkonzept, das Limits, Zahlungsfrequenz und auffälliges Verhalten zusammen betrachten soll.
Der dritte Punkt ist kein Vorwurf an das Verfahren. Eine Lastschrift kann für normale Rechnungen sinnvoll sein. Im Geldspiel muss der Betreiber aber nicht nur zahlen lassen, sondern auch erkennen, ob der Zahlungsfluss zum Risikoprofil des Spielers passt. Eine verzögerte, rückgabefähige Belastung liefert dafür ein schwächeres Signal als eine sofort bestätigte Transaktion.
Die Kombination erklärt, warum sich Schweizer Casinos auf TWINT, PostFinance, Karten und Überweisung konzentrieren. Dort lässt sich der Eingang klarer bestätigen, und der Zahlungsweg fügt sich leichter in Verifizierung und Monitoring ein. Wer eine «direkte» Lastschrift vermisst, vermisst also genau eine Eigenschaft, die für den Betreiber zum Problem werden kann.
Die fünf funktionierenden Alternativen – TWINT, PostFinance, Kreditkarte, Banküberweisung und Aplauz
Wer in der Schweiz einzahlen will, hat fünf praxistaugliche Gruppen von Zahlungswegen im Blick. Sie sind nicht bei jedem Betreiber in gleicher Kombination sichtbar, aber sie bilden den Kern des lizenzierten Marktes.
- TWINT: Die Schweizer Mobile-Payment-Lösung eignet sich für Nutzer, die eine bestätigte Zahlung über das Smartphone bevorzugen. Sie benötigt keinen separaten ausländischen Zahlungsweg und passt zur lokalen Kontoinfrastruktur.
- PostFinance: PostFinance und PostFinance E-Finance sprechen Spieler an, die ihre Zahlung über das eigene PostFinance-Umfeld abwickeln wollen. Das ist näher an der vertrauten Bankoberfläche als ein neues E-Wallet.
- Kreditkarte: Visa und Mastercard sind die klassische Kartenvariante. Die Zahlung wird über das Kartennetz bestätigt, statt das Konto über ein widerrufbares Mandat zu belasten.
- Banküberweisung: Sie ist nachvollziehbar und direkt vom Bankkonto aus möglich, aber die Gutschrift kann bis zu drei Arbeitstage dauern. Für geplantes Spiel ist das akzeptabel; für spontanes Guthaben nicht.
- Aplauz: Aplauz ist eine weniger bekannte Alternative, die bei einzelnen Schweizer Angeboten auftaucht. Ihre Bedeutung liegt gerade darin, eine weitere bestätigte Kassenoption bereitzustellen, wenn TWINT oder Karte nicht passen.
Die Wahl sollte nicht allein am Bonus hängen. Eine Methode, die ein Angebot freischaltet, aber die eigene Kontrolle verschlechtert oder zusätzliche Kosten verursacht, ist kein kostenloser Vorteil. Bei einer kleinen Einzahlung kann schon der Aufwand einer weiteren Registrierung den nominellen Bonus entwerten.
Bonus mit Bankeinzug? Eine Rechnung, die nicht aufgeht
Einen bankeinzugspezifischen Bonus bietet kein lizenziertes Schweizer Casino. Die Willkommensangebote der verglichenen Betreiber sind an die verfügbaren Einzahlungen geknüpft, also an TWINT, PostFinance, Kreditkarten oder Banküberweisung. Wer eine Lastschrift auswählt, erhält dadurch keinen besonderen Bonusmechanismus.
Das ist logisch. Ein Betreiber kann nur eine Aktion sauber bewerben, wenn die zugrunde liegende Zahlungsart in der Kasse funktioniert und der Zahlungseingang eindeutig bestätigt ist. Bei einer seltenen oder nicht vorhandenen Methode gibt es weder einen verlässlichen Aktivierungspunkt noch einen nachvollziehbaren Zeitpunkt für die Bonusgutschrift.
Die Angebote selbst unterscheiden sich deutlich. MyCasino koppelt 100 Prozent bis CHF 300 mit 200 Freispielen für Book of Dead. Jackpots verteilt bis CHF 2’200 über vier Einzahlungen und ergänzt 200 Freespins ohne Umsatzbedingungen. 7Melons nennt 100 Prozent bis CHF 1’007 und nach der Verifizierung CHF 15 plus 50 Freispiele.
Swiss Casinos nennt einen Bonus bis CHF 1’400. PASINO.ch verbindet 100 Prozent bis CHF 500 mit 350 Freispielen für Lucky Lady’s Charm Deluxe, Swiss4Win staffelt bis CHF 2’000 über drei Einzahlungen, und GAMRFIRST verbindet drei Einzahlungen mit insgesamt 1’040 Cash Spins. StarVegas nennt bis CHF 900 plus 250 Freespins, Casino 777 100 Prozent bis CHF 777 plus 100 Freespins, Admiral.ch 100 Prozent bis CHF 300 und 50 Extra Spins dreimal.
Die hohen Nominalbeträge sind dabei nur die Vorderseite. Umsatzbedingungen und Gültigkeit entscheiden, wie viel vom Angebot unter realistischen Bedingungen überhaupt erreichbar ist. Ein Bonus, der wegen seines Betrags auffällt, kann durch die damit verbundene Spielmenge zum teuren Guthaben werden.
Was die Recherche zu Gebühren bei Ein- und Auszahlungen ergab
Bei Schweizer Casinos sind Einzahlungsgebühren in der Regel nicht üblich. Auszahlungsgebühren kommen selten vor. Das bedeutet nicht, dass jede Zahlung kostenlos ist. Die eigene Bank, der Kartenherausgeber oder ein Zahlungsdienst kann separate Kosten berechnen, die nicht als Casino-Gebühr in der Kasse erscheinen.
Bei einer Banküberweisung ist ausserdem die Zeit ein Kostenfaktor. Wer wegen der möglichen Gutschrift von bis zu drei Arbeitstagen eine Einzahlung früher tätigen muss, bindet sein Geld länger. Das ist kein Frankenbetrag auf der Abrechnung, aber es verändert die praktische Qualität des Zahlungswegs.
Karten können je nach persönlichem Vertrag anders behandelt werden als eine lokale Zahlung. Bei TWINT und PostFinance sollte der Spieler die eigenen Kontobedingungen kennen. Aplauz verlangt als Zahlungsdienst ebenfalls einen Blick auf die dort geltenden Bedingungen, statt die fehlende Casino-Gebühr mit völliger Kostenfreiheit gleichzusetzen.
Die nüchterne Regel lautet: Kasse und Konto getrennt prüfen. Ein Casino kann keine Einzahlungsgebühr verlangen und die eigene Bank dennoch eine Zahlung anders behandeln. Der Bonus macht diese Prüfung nicht überflüssig. Er ist kein Ausgleich für eine unbekannte Fremdgebühr.
Die 10 besten lizenzierten Online-Casinos der Schweiz 2026 – Ihre echten Alternativen
Die zehn hier verglichenen Anbieter sind an Schweizer Spielbanken mit ESBK-Konzession gebunden. Der Vergleich ordnet sie nicht danach, wer am lautesten mit Bonusbeträgen wirbt, sondern danach, welche Angaben für eine belastbare Entscheidung vorhanden sind: Konzessionsstatus, Bonusstruktur, Freispielbedingungen, Umsatzbedingungen, Spieleangebot und Zahlungswege.
| Casino | Bankeinzug verfügbar | Willkommensbonus max. in CHF | Freispiele | Umsatzbedingungen | Spieleanbieter |
|---|---|---|---|---|---|
| MyCasino | Nein | 100% bis CHF 300 | 200 für Book of Dead | 35x, 30 Tage | Greentube (Novomatic), Pragmatic Play |
| Jackpots | Nein | bis CHF 2’200 | 200 Freespins | Slots 30x, Tischspiele 300x | Greentube (Novomatic), Pragmatic Play |
| 7Melons | Nein | 100% bis CHF 1’007 | 50 nach Verifizierung | 30x | Pragmatic Play |
| Swiss Casinos | Nein | bis CHF 1’400 | — | — | — |
| PASINO.ch | Nein | 100% bis CHF 500 | 350 für Lucky Lady’s Charm Deluxe | 15x | Greentube (Novomatic) |
| Swiss4Win | Nein | bis CHF 2’000 | 350 plus 150 nach Verifizierung | 45x | — |
| GAMRFIRST | Nein | 100% bis CHF 400 je Stufe | 1’040 Cash Spins | 35x | Pragmatic Play |
| StarVegas | Nein | bis CHF 900 | 250 Freespins | — | — |
| Casino 777 | Nein | 100% bis CHF 777 | 100 Freespins | — | Novomatic, Playtech, NetEnt |
| Admiral.ch | Nein | bis CHF 900 | 150 Extra Spins | — | Novomatic |
Die Tabelle zeigt einen wichtigen Unterschied zwischen Transparenz und Attraktivität. Bei Swiss Casinos, StarVegas und mehreren weiteren Angeboten bleiben einzelne Konditionen offen. Ein leerer Wert ist kein kleiner Nachteil gegenüber einer bekannten Zahl, sondern eine Grenze der Vergleichbarkeit: Wer die Umsatzbedingung nicht kennt, kann den Bonusbetrag nicht seriös in einen Vorteil übersetzen.
Die grösste Summe gewinnt deshalb nicht automatisch. Jackpots erreicht mit bis zu CHF 2’200 den höchsten genannten Bonusbetrag, verteilt ihn aber über vier Einzahlungen und unterscheidet zwischen 30x bei Slots und 300x bei Tischspielen. Swiss4Win kommt über drei Stufen bis CHF 2’000 und nennt 45x. PASINO liegt mit 15x deutlich niedriger, obwohl der Höchstbetrag nur CHF 500 beträgt.
Für den Zahlungsfokus bleibt das Ergebnis gleich: Keiner der verglichenen Betreiber bietet Bankeinzug als bestätigte Standardlösung. Bei drei Marken ist die Angabe zum Bankeinzug offen; daraus folgt keine Empfehlung, eine Lastschrift dort anzunehmen. Die verlässlich beschriebenen Wege bleiben TWINT, PostFinance, Karten und Überweisung.
Die Rechnung hinter einem Bonus macht diese Unterschiede greifbar. Bei MyCasino ergeben CHF 300 Bonus und 35x Umsatzbedingungen ein erforderliches Umsatzvolumen von CHF 10’500. Bei CHF 0.10 pro Spin entspräche das 105’000 Spins und bei einem Intervall von fünf Sekunden rund 145,8 Stunden Spielzeit, unter der Annahme, dass nur der Bonusbetrag eingesetzt wird. Das ist eine statistische Schätzung über viele Spins, kein garantierter Gewinn, keine Auszahlung und keine Rendite.
Der Betrag von CHF 10’500 ist also nicht der Einsatz, den man einfach ignorieren kann. Er ist die Schwelle, an der sich der nominelle Bonus in eine lange Spielanforderung verwandelt. Die Rechnung sagt nur, wie lange das Bonusvolumen unter der genannten Annahme dauern würde. Sie sagt nicht, dass ein Spieler diesen Umsatz ohne weitere Einzahlungen oder Verluste erreicht.
Vergleichskriterien – so haben wir die Anbieter bewertet
Die ESBK-Konzession ist die Eingangsvoraussetzung. Nur bestehende Schweizer Spielbanken mit einer Konzession des Bundesrates können eine Erweiterung für Online-Spielbankenspiele erhalten; eine reine Online-Konzession ist nicht möglich. Ein Zahlungsweg allein kann daher kein Grund sein, einen nicht bewilligten Anbieter in die Auswahl zu nehmen.
Bei den Boni zählt nicht nur die maximale Zahl in Franken. Wichtig sind die Staffelung, die Zahl der Einzahlungen, Freispielregeln, Gültigkeitsfristen und die Umsatzbedingung. Die Umsatzbedingung ist der beste direkte Kostenindikator innerhalb der vorliegenden Angaben, weil sie zeigt, wie viel Spielvolumen an einem Bonus hängen kann.
Das Spielangebot ergänzt diese finanzielle Betrachtung. Casino 777 nennt über 2’190 Casinospiele sowie Novomatic, Playtech und NetEnt. Admiral.ch nennt über 1’600 Spiele und Novomatic. Wo ein Anbieter keine Spieleanbieter ausweist, wird daraus kein Qualitätsurteil erfunden; die fehlende Einordnung gehört zur Entscheidung.
Zahlungsmethoden bilden im Zusammenhang mit dieser Seite ein eigenes Kriterium. Bankeinzug ist nicht verfügbar, wo der Betreiber dies bestätigt, und wird bei offenen Angaben nicht stillschweigend angenommen. TWINT, PostFinance, Karten und Banküberweisung sind für Schweizer Spieler deshalb nützlicher als eine besonders passende Beschreibung einer Methode, die in der Kasse nicht auftaucht.
MyCasino – Pionier mit den fairsten Freispiel-Regeln der geprüften Riege
MyCasino gehört zum Grand Casino Luzern und verfügt über eine ESBK-Konzession A. Bankeinzug ist dort nicht verfügbar; als Zahlungswege werden TWINT, PostFinance, Kreditkarten und Banküberweisung genannt. Für die konkrete Suchintention ist das ein klares Nein, auch wenn die übrigen Zahlungsarten den Alltag abdecken.
Das Willkommensangebot besteht aus 100 Prozent bis CHF 300 und 200 Freispielen für Book of Dead. Die Freispiele sind CHF 0.10 pro Spin wert und 72 Stunden gültig. Freispielgewinne werden als Echtgeld gutgeschrieben und unterliegen keiner Umsatzbedingung. Das ist im Vergleich ein relevanter Unterschied, weil nicht jede Freispielzahl denselben tatsächlichen Wert hat.
Der Einzahlungsbonus verlangt 35x Umsatzbedingungen innerhalb von 30 Tagen. Für einen Bonus von CHF 300 ergibt das die bereits berechneten CHF 10’500 Umsatzvolumen. Die scheinbar kleine Spin-Annahme von CHF 0.10 macht sichtbar, wie schnell eine Werbezahl in eine lange Verpflichtung kippt.
Die Stärke von MyCasino liegt somit nicht in der gesuchten Lastschrift, sondern in der klaren Freispielregel. Wer Freispielgewinne ohne weitere Umsatzbedingung höher bewertet als einen besonders hohen Bonusbetrag, findet hier die nachvollziehbarere Struktur; wer zwingend Bankeinzug braucht, findet hier keine passende Kasse.
Jackpots – das grösste Bonusvolumen der geprüften Anbieter
Jackpots steht für das Grand Casino Baden und ist mit einer ESBK-Konzession A verbunden. Bankeinzug ist nicht verfügbar. Genannt werden TWINT, PostFinance, Kreditkarten, Banküberweisung und Aplauz. Damit ist das Angebot für die Lastschrift-Suche ungeeignet, bietet aber die breiteste der konkret beschriebenen Alternativen in dieser Gruppe.
Der Bonus reicht bis CHF 2’200 und wird über vier Einzahlungen verteilt. Dazu kommen 200 Freespins ohne Umsatzbedingungen. Für Slots gelten 30x Umsatzbedingungen, für Tischspiele 300x. Das Bonusguthaben ist einen Monat gültig.
Die Differenz zwischen 30x und 300x ist keine Fussnote. Sie verändert, welche Spiele für den Bonus überhaupt vernünftig erscheinen. Ein grosser Betrag kann bei Tischspielen durch die höhere Bedingung deutlich schwerer werden, während die Freespins ohne Umsatzbedingungen einen separaten, leichter lesbaren Teil des Angebots bilden.
Jackpots ist damit die Wahl für Leser, die das höchste nominelle Bonusvolumen betrachten und die Staffelung akzeptieren. Für kleine Einzahlungen ist die Zahl CHF 2’200 weniger entscheidend als die vierteilige Aktivierung. Der Vorteil liegt bei der Angebotsbreite, nicht beim Bankeinzug.
7Melons – der ungewöhnlichste Bonusbetrag und ein Startguthaben ohne Einzahlung
7Melons gehört zum Grand Casino Bern und hat eine ESBK-Konzession A. Bankeinzug ist nicht verfügbar. Als Alternativen sind TWINT, PostFinance, Kreditkarten, Banküberweisung und Paysafecard angegeben. Damit bleibt die Zahlungsfrage eindeutig, auch wenn die Bonusstruktur einen ungewöhnlichen Betrag nennt.
Der Einzahlungsbonus beträgt 100 Prozent bis CHF 1’007 und verlangt 30x Umsatzbedingungen. Nach der Verifizierung gibt es CHF 15 Bonus ohne Einzahlung plus 50 Freispiele; dafür gelten 30x innerhalb von sieben Tagen. Freispielgewinne werden ohne Umsatzbedingungen als Cash ausgezahlt.
Die Zahl CHF 1’007 zieht Aufmerksamkeit an, aber der wichtigere Unterschied liegt in der Trennung der Komponenten. Einzahlungsbonus und Verifizierungsangebot folgen nicht derselben Bedingung. Wer die sieben Tage für den Verifizierungsbonus nicht einhält, kann den nominellen Zusatz nicht einfach wie einen dauerhaft verfügbaren Bonus behandeln.
7Melons passt daher zu Spielern, die eine klar bezeichnete Verifizierungskomponente und Cash-Regeln bei Freispielgewinnen suchen. Für die Bankeinzug-Frage bleibt es eine Alternative über andere Zahlungswege, nicht die gesuchte Lösung.
Swiss Casinos – vier Landstandorte, ein Online-Angebot mit Lücken im Detail
Swiss Casinos bündelt die Online-Angebote der Casinos Zürich, Pfäffikon, Schaffhausen und St. Gallen. Der Verbund verfügt über Konzessionen A und B für mehrere Standorte. Bankeinzug ist nicht verfügbar; TWINT, PostFinance, Kreditkarten und Banküberweisung werden als Zahlungswege genannt.
Der Bonus reicht bis CHF 1’400. Angaben zu Freispielen, Umsatzbedingungen, Bonusgültigkeit und Spieleanbietern sind nicht öffentlich dokumentiert. Das ist nicht automatisch ein Beweis für schlechtere Bedingungen. Es verhindert aber, dass der Bonusbetrag mit einer Spielanforderung oder einem konkreten Spieleprofil verglichen wird.
Die vier Landstandorte können Vertrauen schaffen, ersetzen aber keine Bonusdetails. Gerade bei einer Zahlungsanfrage ist der Abstand zwischen institutioneller Bekanntheit und praktischer Kasseninformation spürbar: Der Spieler muss wissen, womit er einzahlen kann, und ebenso, welche Bedingungen ein Bonus nach der Einzahlung auslöst.
Swiss Casinos eignet sich für Leser, die den Verbund und die verfügbaren Schweizer Zahlungswege priorisieren. Wer die Konditionen vor einer Entscheidung vollständig gegeneinander abwägen will, erhält hier weniger belastbare Anhaltspunkte als bei PASINO oder MyCasino.
PASINO.ch – die niedrigsten Umsatzbedingungen aller verglichenen Casinos
PASINO.ch ist das Online-Angebot des Casino du Lac Meyrin mit ESBK-Konzession B. Bankeinzug ist nicht verfügbar. Die Kasse nennt TWINT, Visa, Mastercard, PostFinance und PostFinance E-Finance. Der Mindestbetrag für die Einzahlung beträgt CHF 10.
Das Angebot umfasst 100 Prozent bis CHF 500 und 350 Freispiele für Lucky Lady’s Charm Deluxe von Greentube. Die Freispiele werden in sechs Raten über 35 Tage verteilt. Hinzu kommt ein Verifizierungsbonus von CHF 10. Für das Bonusguthaben gelten 15x Umsatzbedingungen.
Die 15x sind die niedrigste Umsatzbedingung im Vergleich. Das macht den kleineren Höchstbetrag nicht automatisch wertlos. Ein Spieler, der auf eine überschaubarere Spielanforderung achtet, kann die niedrigere Bedingung höher gewichten als die Differenz zu einem Bonus von über CHF 1’000.
Die sechs Raten über 35 Tage bremsen allerdings die scheinbare Einfachheit der 350 Freispiele. Die Zahl steht nicht als ein einziger sofortiger Block zur Verfügung. PASINO.ch ist deshalb die sachlich stärkste Bonusalternative für Leser, die Umsatzbedingungen vor dem Maximalbetrag einordnen, nicht für jemanden, der auf Lastschrift besteht.
Swiss4Win – das umfangreichste Verifizierungsangebot, aber die höchsten Umsatzbedingungen
Swiss4Win gehört zum Casino Lugano und ist mit einer ESBK-Konzession A verbunden. Bankeinzug ist nicht verfügbar. PostFinance, TWINT und Kreditkarten stehen als Alternativen zur Verfügung.
Die Bonusstruktur reicht über drei Einzahlungen bis CHF 2’000. Die erste Einzahlung wird mit 100 Prozent bis CHF 1’000 beschrieben, die zweite und dritte mit jeweils 50 Prozent bis CHF 500. Dazu kommen 250 Freispiele bei der ersten, 50 bei der zweiten und 50 bei der dritten Einzahlung. Insgesamt sind das 350 Freispiele; nach der Verifizierung kommen 150 Freispiele ohne Einzahlung hinzu.
Der Preis dieser Breite lautet 45x Umsatzbedingungen. Zusätzlich gilt ein maximaler Einsatz von CHF 5 pro Runde, und jede Einzahlungsstufe ist 90 Tage gültig. Die lange Gültigkeit klingt grosszügig, ändert aber nicht die Höhe der Umsatzbedingung oder den Einsatzdeckel.
Swiss4Win ist für Spieler interessant, die ein gestaffeltes Verifizierungsangebot gezielt nutzen wollen. Die höchsten Umsatzbedingungen machen den Bonus jedoch zur anspruchsvollsten finanziellen Verpflichtung der verglichenen Angebote. Wer eine einfache, kurze Bonusrechnung sucht, ist hier falsch.
GAMRFIRST – die meisten Freispiele und ein dreistufiges Bonusprogramm
GAMRFIRST ist das Online-Angebot des Casino Barrière de Montreux mit ESBK-Konzession A. Für die Verfügbarkeit von Bankeinzug liegt keine bestätigte Angabe vor. Pragmatic Play wird als Spieleanbieter genannt.
Das Willkommensangebot verteilt sich auf drei Einzahlungen: 100 Prozent bis CHF 300 bei der ersten, 100 Prozent bis CHF 300 bei der zweiten und 100 Prozent bis CHF 400 bei der dritten Einzahlung. Zusammen werden 1’040 Cash Spins genannt. Ein Verifizierungsbonus von CHF 20 plus 20 Free Spins kommt hinzu. Die Umsatzbedingung beträgt 35x.
Die Zahl der Cash Spins ist im Vergleich auffällig hoch, doch sie kommt nicht aus einer einzigen Einzahlung. Der Spieler muss die drei Stufen als getrennte Vorgänge betrachten. Wer nur eine erste Einzahlung plant, kann den Gesamtwert nicht einfach als sofortiges Startangebot lesen.
GAMRFIRST bleibt wegen der offenen Bankeinzugsangabe für diese Suchintention eine unsichere Option. Die strukturierte Bonusstaffel kann zu Spielern passen, die mehrere Einzahlungen ohnehin planen; für eine Entscheidung mit sicher bekanntem Zahlungsweg reicht die veröffentlichte Information nicht.
StarVegas – das am dünnsten dokumentierte Angebot im Vergleich
StarVegas gehört zum Casino Interlaken und verfügt über eine ESBK-Konzession B. Für Bankeinzug ist keine bestätigte Angabe vorhanden. Ebenso werden Spieleanbieter nicht ausgewiesen.
Genannt werden ein Willkommensbonus bis CHF 900 und 250 Freespins. Umsatzbedingungen und Bonusgültigkeit sind nicht öffentlich dokumentiert. Damit bleibt der sichtbare Bonusbetrag ohne die beiden Angaben, die für seine tatsächliche Einordnung besonders wichtig wären.
Eine Freispielzahl kann attraktiv aussehen, ohne dass daraus die erreichbare Auszahlung folgt. Ebenso sagt CHF 900 allein nichts darüber, wie viel Spielvolumen, welche Frist oder welche Spiele erforderlich wären. Wo diese Bedingungen offenbleiben, muss die Zahl kleiner gelesen werden als ihre Darstellung.
StarVegas ist für Leser mit regionalem Bezug zum Casino Interlaken als lizenzierter Anbieter ein prüfbarer Name. Für den Vergleich von Bankeinzug, Bonuskosten und vollständigen Konditionen ist es die schwächste Informationsgrundlage unter den zehn Betreibern.
Casino 777 – das grösste Spielangebot und starke Kundenbewertung
Casino 777 gehört zum Casino Davos und verfügt über eine ESBK-Konzession. Bankeinzug ist nicht verfügbar. Als Zahlungswege werden Visa, Mastercard und PostFinance genannt.
Der Bonus besteht aus 100 Prozent bis CHF 777 plus 100 Freispielen. Das Spielangebot umfasst über 2’190 Casinospiele. Als Spieleanbieter werden Novomatic, Playtech und NetEnt genannt. Auf Trustpilot erreicht Casino 777 eine Bewertung von 4.1 von 5.
Die Menge der Spiele ist ein eigenständiger Vorteil, aber kein Gegenargument zu unbekannten Umsatzbedingungen. Für den Bonus sind diese Bedingungen nicht dokumentiert. Die Trustpilot-Bewertung liefert ein Kundensignal, ersetzt aber ebenfalls keine konkrete Information darüber, wie ein Bonusguthaben umgesetzt werden muss.
Casino 777 passt zu Spielern, die eine grosse Titelauswahl und bekannte Spieleanbieter höher gewichten als eine vollständig bezifferte Bonusrechnung. Der Zahlungsweg ist klarer als die Bonuskosten: Bankeinzug fällt aus.
Admiral.ch – der jüngste Anbieter mit Sofortauszahlungen im Versprechen
Admiral.ch ist mit dem Casino Mendrisio verbunden, das am 16. Juli 2025 den Online-Spielbetrieb aufgenommen hat. Die Konzessionserweiterung erhielt es am 26. Februar 2025; damit ist es der jüngste in diesem Vergleich genannte Markteintritt. Für Bankeinzug ist keine bestätigte Angabe vorhanden.
Das Angebot nennt 100 Prozent bis CHF 300 und 50 Extra Spins pro Einzahlung, dreimal. Insgesamt werden bis zu CHF 900 und 150 Freispiele genannt. Admiral.ch wirbt mit Instantauszahlungen und nennt über 1’600 Casinospiele. Novomatic ist als Spieleanbieter angegeben.
Die dreifache Struktur ist auch hier entscheidend. Bis zu CHF 900 setzt voraus, dass die drei Einzahlungsstufen tatsächlich genutzt werden. Die Formulierung «Instantauszahlungen» beschreibt ein Versprechen des Anbieters; sie hebt die mögliche Banklaufzeit bei einer Banküberweisung nicht automatisch auf.
Admiral.ch ist die naheliegende Vergleichsadresse für Spieler, die einen neuen Betreiber, viele Spiele und das Auszahlungsversprechen betrachten. Für Bankeinzug fehlt jedoch die bestätigte Grundlage. Wer diese Zahlungsart zwingend benötigt, sollte die offene Angabe nicht als stilles Ja behandeln.
Was das Geldspielgesetz für Schweizer Casinospieler bedeutet
Das Schweizer Geldspielgesetz (BGS) ist seit dem 1. Januar 2019 in Kraft. Für Online-Spielbanken ist die Eidgenössische Spielbankenkommission zuständig. Die Konzession ist nicht bloss ein Qualitätssiegel neben dem Zahlungsmenü; sie legt fest, in welchem Rahmen ein Anbieter Geldspiele anbieten, Spieler überwachen und Schutzmassnahmen umsetzen darf.
Die ESBK beschreibt die Veränderungen der Konzessionsperiode 2025–2044 als einschneidend für die Schweizer Casinolandschaft. Parallel dazu wurde das Vorgehen gegen illegales Geldspiel verstärkt. Für einen Spieler bedeutet das: Die Frage nach Bankeinzug darf nie von der Frage getrennt werden, ob der Anbieter überhaupt im Schweizer System steht.
Das BGS wirkt bei Zahlungen indirekt, aber spürbar. Es schreibt nicht einfach eine bestimmte App vor. Es verbindet die Zulassung mit KYC, Sozialkonzept, Spielsperre und der Pflicht, Risiken zu erkennen. Ein Zahlungsweg muss in dieses System passen, nicht nur technisch Geld bewegen.
Geldspielgesetz und ESBK – die Aufsicht über den legalen Markt
Das BGS regelt seit dem 1. Januar 2019 die Geldspiele in der Schweiz. Die ESBK überwacht Online-Spielbanken und ist damit die zuständige Behörde für Online-Casinospiele. Für Lotterien und Sportwetten ist Gespa zuständig. Diese Zuständigkeit sollte ein Spieler nicht vermischen: Ein Casino-Angebot fällt unter die ESBK, nicht unter den Regulator für Lotterien und Wetten.
Die Aufsicht betrifft nicht nur die Existenz einer Website. Sie umfasst den Betrieb im Konzessionsrahmen, die Einhaltung der Regeln und das Vorgehen gegen nicht bewilligte Angebote. Der Tätigkeitsbericht der ESBK beschreibt, dass die Behörde 2025 ihre Arbeit gegen illegales Geldspiel verstärkte.
Auch Werbung hat Grenzen. Geldspielwerbung darf nicht aufdringlich oder irreführend sein und darf weder Minderjährige noch gesperrte Personen ansprechen. Werbung für nicht bewilligte Spiele ist verboten. Ein Bonuswort in einer Anzeige ersetzt deshalb weder die Konzession noch eine brauchbare Zahlungsart.
Für die Bankeinzug-Frage ist die praktische Konsequenz schlicht: Ein Anbieter gehört nur dann in einen Schweizer Casino-Vergleich, wenn sein Spielbetrieb in diesem Rahmen nachvollziehbar ist. Die Nähe zu einer Bank oder eine deutschsprachige Kasse reicht dafür nicht.
Keine reine Online-Lizenz – das Konzessionsmodell und seine Konsequenzen
In der Schweiz kann nicht einfach ein reines Online-Unternehmen eine eigenständige Casino-Konzession beantragen. Online-Spielbankenspiele dürfen von bestehenden Schweizer Spielbanken mit einer Konzession des Bundesrates angeboten werden, und zwar als Online-Erweiterung des landbasierten Betriebs.
Der Bundesrat erteilte am 29. November 2023 die Konzessionen für die Jahre 2025 bis 2044. Zwölf Spielbanken erhielten dabei die Erlaubnis, Online-Spiele anzubieten. Ende 2025 boten neun Spielbanken zusätzlich zum landbasierten Betrieb einen Online-Spielbetrieb an. Die Angaben «12 Konzessionen» und «9 Online-Spielbetriebe» beschreiben also unterschiedliche Ebenen, nicht denselben Zähler.
Casino Mendrisio erhielt die Konzessionserweiterung am 26. Februar 2025 und nahm am 16. Juli 2025 den Online-Betrieb unter Admiral.ch auf. Das zeigt, dass sich der Markt auch innerhalb eines engen Konzessionsmodells weiterentwickelt. Es ändert aber nichts daran, dass jeder Online-Auftritt an ein bewilligtes Stammhaus gebunden ist.
Dieses Modell hilft beim Einordnen der zehn Anbieter. Der Name eines Casinos verweist auf ein reales Konzessionsumfeld, während die Zahlungsart separat geprüft werden muss. Ein landbasiertes Stammhaus macht Bankeinzug nicht verfügbar; es erklärt nur, warum der Online-Betrieb legal angeboten werden kann.
Bankeinzug im regulierten Markt – was das Sozialkonzept von einer Zahlungsmethode verlangt
Die Schweiz kennt keine feste gesetzliche Einzahlungs- oder Einsatzobergrenze für alle Spieler. Stattdessen arbeiten lizenzierte Betreiber mit einem risikobasierten Verantwortungsspiel-System. Dazu gehören ein Sozialkonzept, spielerseitig gesetzte Limits und eine operatorseitige Früherkennung.
Spieler können Tages-, Wochen- und Monatslimits setzen. Der Betreiber kann die Begrenzung zusätzlich an der wirtschaftlichen Situation des Spielers ausrichten und auffällige Muster überwachen. Das ist ein anderes Prinzip als ein pauschaler Deckel, der für jeden Kontoinhaber gleich wäre.
Bankeinzug liefert dabei keine Echtzeit-Kontrolle über die Einzahlung. Eine Belastung kann verarbeitet werden, bevor sie als endgültiger Zahlungseingang feststeht, und eine Basislastschrift kann innerhalb von acht Wochen zurückgegeben werden. Für das Sozialkonzept ist deshalb nicht nur wichtig, dass Geld fliesst, sondern wann und wie sicher der Fluss sichtbar ist.
Die fehlende Unterstützung der Lastschrift ist damit kein gesetzliches Verbot dieser Zahlungsart. Sie passt strukturell schlechter zu einem System, das Ausgaben, Häufigkeit und Risikosignale zusammenführen will. Ein lokal verfügbarer Zahlungsweg ist nicht automatisch ein schützender Zahlungsweg.
Offshore-Casinos und die Sperrliste – Ihr Risiko als Spieler bei nicht bewilligten Anbietern
Die ESBK-Sperrliste vom 26. Mai 2026 enthält 3’398 gesperrte Domains nicht bewilligter Online-Geldspielangebote. Die Sperrung erfolgt über DNS-Zugänge. Ein ausländisches Casino kann deshalb für Schweizer Nutzer erreichbar wirken, ohne im Schweizer Konzessionssystem zugelassen zu sein.
Spieler in der Schweiz werden für die Nutzung eines nicht bewilligten Angebots nicht strafrechtlich verfolgt. Sie spielen aber auf eigenes Risiko und ohne Schweizer Konsumentenschutz. Bei einer Streitigkeit fehlt der Schutz, den ein Schweizer Konzessionsrahmen und die zuständige Aufsicht bieten. Eine funktionierende Lastschrift würde dieses Defizit nicht beseitigen.
Spielerschutz beim Bezahlen – warum das Schweizer System mehr leistet als eine Zahlungsmethode
Spielerschutz sitzt nicht in einem TWINT-Logo und auch nicht in einer Lastschrift. Er entsteht durch das Zusammenspiel von gesamtschweizerischer Spielsperre, individuellen Limits, Früherkennung und erreichbarer Hilfe. Die Zahlungsart kann dieses System unterstützen oder ihm weniger gut entsprechen, aber sie ersetzt keines seiner Elemente.
Im Jahr 2025 wurden 16’429 Spielsperren in das Sperrregister eingetragen. Rund 80 Prozent der Sperren sprachen Online-Casinos aus, rund 45 Prozent wurden freiwillig beantragt. Diese Zahlen zeigen, dass der digitale Spielbetrieb im Schutzsystem nicht nebenher läuft. Er ist ein zentraler Ort, an dem problematisches Verhalten erkannt und begrenzt wird.
Die gesellschaftliche Dimension ist ebenfalls nicht kleinzureden. Rund 7 Prozent der jungen Erwachsenen in der Schweiz spielen problematisch um Geld; Spielende haben mehr als zwei Milliarden Franken verloren. Die Zahlen deuten auf eine Zunahme der Probleme mit Glücks- und Geldspielen hin.
Eine direkte Bankabbuchung klingt bequem. Bei einem riskanten Spielverhalten ist Bequemlichkeit aber kein neutrales Qualitätsmerkmal. Eine Methode, die Geld ohne deutlichen Entscheidungsmoment vom Konto holt, verdient nicht automatisch den Rang der sichersten Methode.
Die gesamtschweizerische Spielsperre – Mechanik und Reichweite
Eine Spielsperre gilt in der Schweiz für alle Casinos vor Ort und alle Schweizer Anbieter von online durchgeführten Geldspielen. Sie ist damit nicht auf den Betreiber beschränkt, bei dem sie beantragt wurde. Seit dem 7. Januar 2025 umfasst das Register auch Liechtenstein.
Eine freiwillige Spielsperre kann frühestens drei Monate nach dem Eintrag aufgehoben werden. Eine Fremdsperre kann durch ein Casino ausgesprochen werden. Die Sperre ist somit nicht bloss eine selbst gesetzte Pause in einer einzelnen App, sondern eine landesweite Einschränkung des Zugangs zu lizenzierten Spielangeboten.
2025 kamen 16’429 neue Spielsperren hinzu, rund zehn Prozent weniger als 2024 mit 18’216. Rund 80 Prozent wurden von Online-Casinos ausgesprochen, rund 45 Prozent freiwillig beantragt; das entspricht 8’021 freiwilligen Sperren.
Diese Reichweite verändert die Bedeutung der Zahlungsfrage. Ein Wechsel von einem Schweizer Anbieter zu einem anderen umgeht eine Spielsperre nicht. Wer eine Sperre erwägt, sollte nicht nach einer unauffälligeren Zahlungsart suchen, sondern die Sperrfunktion als Grenze des gesamten lizenzierten Marktes verstehen.
Einzahlungslimits und Sozialkonzept – warum es keine fixe gesetzliche Obergrenze gibt
Die Schweiz setzt nicht auf eine pauschale gesetzliche CHF-Obergrenze für jede Einzahlung. Das Verantwortungsspiel-System arbeitet risikobasiert. Spieler setzen Tages-, Wochen- und Monatslimits, während der Betreiber die finanzielle Situation und das Verhalten in die eigene Beurteilung einbezieht.
Dieses Modell verlangt mehr als eine Zahl im Kassenmenü. Ein Limit muss vor dem Spiel festgelegt werden und darf nicht als nachträgliche Erklärung dienen, warum eine hohe Einzahlung unproblematisch gewesen sei. Der Betreiber hat zusätzlich die Pflicht, Risiken früh zu erkennen und darauf zu reagieren.
Für die persönliche Entscheidung bedeutet das: Der Spieler sollte die eigenen Grenzen nicht an der maximal möglichen Casino-Einzahlung ausrichten. Der nominelle Rahmen sagt wenig über ein tragbares Budget aus. Ein selbst gesetztes Limit ist dann sinnvoll, wenn es vor dem Einzahlen die Entscheidung begrenzt, nicht wenn es erst nach einem Verlust sichtbar wird.
Bankeinzug fügt diesem Modell keinen besonderen Schutz hinzu. Weil die Belastung nicht als sofort bestätigte Einzahlung kontrolliert werden kann, ist sie für ein System mit laufender Überwachung weniger passend. TWINT, Karte, PostFinance und Überweisung sind deshalb nicht nur Ersatzbegriffe, sondern praktisch besser integrierbare Zahlungswege.
Früherkennung – wie lizenzierte Casinos problematisches Spielverhalten identifizieren
Lizenzierte Casinos sind verpflichtet, Risikomuster zu erkennen und zu intervenieren. Dafür betrachten sie unter anderem die Häufigkeit und Höhe von Einzahlungen sowie die Spielzeit. Automatisierte Warnsignale können auffällige Entwicklungen markieren; bei solchen Signalen muss der Betreiber eingreifen.
Die konkrete Bewertung ist nicht auf einen einzigen Schwellenwert reduziert. Ein hoher Betrag allein beschreibt noch kein vollständiges Risikoprofil, ebenso wenig eine einzelne lange Sitzung. Entscheidend ist das Muster, das sich aus Einzahlungen, Spielzeit und wirtschaftlicher Situation ergibt.
Eine Lastschrift erschwert diese Logik nicht, weil sie unsicher oder illegal wäre, sondern weil sie den Zeitpunkt der endgültigen Zahlung weniger klar macht. Der Betreiber muss wissen, ob ein Betrag tatsächlich zur Verfügung steht, bevor er ihn mit den übrigen Signalen zusammenführt. Rückgabefähigkeit und Verzögerung sind dabei keine nebensächlichen technischen Details.
Der Spieler kann das Monitoring nicht durch die Wahl einer anderen Marke oder Zahlungsart aushebeln. Wer merkt, dass Einzahlungen häufiger, höher oder länger werden, sollte die Warnung ernst nehmen, bevor ein Casino interveniert. Ein Zahlungsweg, der sich besonders unauffällig anfühlt, ist für diesen Moment nicht automatisch der bessere.
Beratungsstellen, Helpline und Selbsttest – das Schweizer Hilfsnetz bei Spielsucht
SOS Spielsucht ist die nationale Plattform für anonyme Beratung, Online-Selbsthilfe und regionale Beratungsstellen. SafeZone.ch ergänzt das Angebot als Online-Beratungsplattform und arbeitet mit SOS Spielsucht zusammen. Die Angebote sind kostenlos und richten sich nicht nur an Menschen, die bereits eine formelle Spielsperre beantragt haben.
Eine kostenlose Helpline ist rund um die Uhr erreichbar. Während der Geschäftszeiten ist sie mit Perspektive Thurgau verbunden, ausserhalb dieser Zeiten mit der Dargebotenen Hand Bern. Wer lieber zunächst anonym prüft, ob das eigene Verhalten problematisch wird, kann einen NODS-basierten Selbsttest über Swisslos oder SafeZone nutzen.
Das Bundesamt für Gesundheit stellt zusätzlich Informationen zu Verhaltenssüchten und Geldspiel bereit. Die Hilfe ist damit nicht an ein einzelnes Casino gebunden. Sie beginnt auch nicht erst dann, wenn ein Betreiber eine Fremdsperre ausspricht.
Rund 7 Prozent der jungen Erwachsenen spielen in der Schweiz problematisch um Geld, und mehr als zwei Milliarden Franken gingen durch Spiel verloren. Das sind keine Argumente gegen eine bestimmte Zahlungs-App, sondern gegen die Vorstellung, die richtige Zahlungsart könne das Risiko eines Spiels lösen. Wenn Geldspiel die Kontrolle über Budget, Zeit oder Stimmung verschiebt, ist Beratung der sinnvollere nächste Schritt.
Methodik: So haben wir die Casino-Landschaft der Schweiz recherchiert und bewertet
Für den Vergleich wurden zehn Betreiber mit ESBK-Lizenzstatus betrachtet. Die Angaben stammen aus Betreiberseiten, Informationen der ESBK, dem regulatorischen Rahmen, Hilfsangeboten von Schweizer Fachstellen und einschlägigen Vergleichsportalen. Der Prüfzeitraum liegt in 2026; zeitabhängige Bonus- und Zahlungsangaben sind deshalb als Momentaufnahme zu lesen.
Die Zahlungsfrage stand am Anfang und nicht erst am Ende. Für jeden Betreiber wurde geprüft, ob Bankeinzug ausdrücklich verfügbar ist oder ob die veröffentlichten Alternativen genannt werden. Wo eine Bestätigung fehlte, wurde kein Ja daraus gemacht. Das verhindert, dass eine allgemeine SEPA-Beschreibung zur angeblichen Kassenfunktion eines einzelnen Casinos wird.
Für die Rangfolge wurden Konzessionsstatus, Bonusvolumen, Freispielbedingungen, Umsatzbedingungen, Spielangebot und Zahlungsmethoden qualitativ gegeneinander gestellt. Die Konzession bildet die rechtliche Grundvoraussetzung. Bonusbeträge wurden nicht isoliert bewertet, sondern zusammen mit Staffelung, Frist und Umsatzbedingung. Ein grösserer Betrag erhält dadurch keinen automatischen Vorrang.
Die ESBK-Angaben lieferten den Rahmen für Konzessionen, Online-Spielbetriebe, Sperrliste und Spielsperre. Die Zahlen zur Prävalenz und zu den Spielverlusten stammen aus dem Schweizer Suchtpanorama 2026. Die Hilfssektion berücksichtigt SOS Spielsucht, SafeZone, die Helpline, den Selbsttest und die BAG-Informationen.
Die Rechnung im Ranking nutzt CHF 300 Bonus, 35x Umsatzbedingung, CHF 0.10 pro Spin und fünf Sekunden pro Spin. Ihr Ergebnis von CHF 10’500 Umsatzvolumen, 105’000 Spins und rund 145,8 Stunden ist eine statistische Schätzung unter der ausdrücklich genannten Annahme. Sie ist keine Prognose eines Gewinns und keine Aussage über eine garantierte Auszahlung.
Methodik heisst hier vor allem Begrenzung. Ein Anbieter bekommt keinen erfundenen Wert, nur damit eine Spalte vollständig aussieht. Eine offene Bonusbedingung bleibt offen; eine nicht bestätigte Lastschrift bleibt unbestätigt. Genau diese Trennlinie macht den Vergleich für eine echte Zahlungsentscheidung brauchbarer.
Welche Zahlungsmethode zu Ihrem Spielverhalten passt – das Fazit
Bankeinzug ist bei Schweizer Online-Casinos keine tragfähige Standardoption. Die zehn verglichenen Betreiber bestätigen entweder, dass Lastschrift nicht verfügbar ist, oder liefern keine Bestätigung, aus der sich ein Ja ableiten liesse. Wer mit direkter Kontobelastung gerechnet hat, sollte deshalb nicht weiter nach einer versteckten SEPA-Schaltfläche suchen.
Für schnelle, bewusst bestätigte Einzahlungen ist TWINT die naheliegende lokale Alternative. PostFinance passt zu Spielern, die ihr E-Finance-Umfeld nutzen. Visa und Mastercard sind geeignet, wenn die Karte im eigenen Zahlungsalltag bereits die kontrollierbare Methode ist. Banküberweisung ist der langsamere, nachvollziehbare Weg; bis zu drei Arbeitstage für die Gutschrift müssen eingeplant werden. Aplauz kann dort helfen, wo es in der Kasse angeboten wird.
Datenschutz und Kontrolle sind nicht dasselbe. Keine der lizenzierten Methoden macht das Spielen anonym, denn Identitätsprüfung und Sozialkonzept bleiben bestehen. Wer möglichst wenig zusätzliche Konten möchte, kann eine vertraute Bank- oder Mobile-Payment-Lösung bevorzugen. Wer Ausgaben besonders sichtbar halten will, sollte nicht automatisch die unauffälligste Abbuchung wählen.
Auch die Bonuskompatibilität darf nicht isoliert entscheiden. Ein Bonus bis CHF 2’200 bei Jackpots sieht anders aus als 15x Umsatzbedingungen bei PASINO. MyCasino zeigt mit CHF 300 Bonus und 35x, wie ein scheinbar moderater Betrag zu CHF 10’500 Umsatzvolumen anwachsen kann. Die relevante Frage lautet daher nicht «Wie hoch ist der Bonus?», sondern «Welche Spielanforderung akzeptiere ich tatsächlich?»
Für ein kleines Budget ist die Mindesteinzahlung von in der Regel CHF 10 wichtiger als eine theoretische Höchstsumme. Für planbare Ausgaben ist ein vorher gesetztes Limit wichtiger als die Geschwindigkeit. Für jemanden, der bereits merkt, dass Einzahlungen und Spielzeit aus dem Rahmen laufen, passt keine Zahlungsmethode als Lösung; dann sind Spielsperre, SOS Spielsucht, SafeZone oder die kostenlose Helpline die richtige Richtung.
Die nüchterne Auswahl lautet damit: lokale, bestätigte Zahlungswege bei einem konzessionierten Anbieter statt einer versprochenen Lastschrift bei einem unklaren Angebot. Das ist weniger spektakulär als «direkt vom Konto», schützt aber die Entscheidung vor dem teuersten Irrtum: eine bequeme Zahlungsart mit einem sicheren Casino gleichzusetzen.
Häufige Fragen zum Online-Casino in der Schweiz
Ist das Spielen in einem Online Casino in der Schweiz legal?
Ja, legales Online-Casinospiel ist bei einer Schweizer Spielbank mit ESBK-Konzession möglich. Eine reine Online-Konzession gibt es nicht; der Betrieb muss an ein bestehendes landbasiertes Casino gebunden sein. Nicht bewilligte Anbieter bieten keinen Schweizer Konsumentenschutz. Spieler werden dafür nicht strafrechtlich verfolgt, spielen dort jedoch auf eigenes Risiko.
Wie lange dauert eine Auszahlung von einem Schweizer Online Casino auf mein Bankkonto?
Auszahlungen erfolgen nur auf ein Schweizer Bankkonto. Bei einer Banküberweisung kann die Gutschrift bis zu drei Arbeitstage dauern. Vorher können Identitätsprüfung und interne Bearbeitung stehen. Ein Anbieter kann mit Instantauszahlungen werben, doch die mögliche Laufzeit des gewählten Bankwegs bleibt für die praktische Planung relevant.
Was ist der Unterschied zwischen Bankeinzug und Banküberweisung im Online Casino?
Beim Bankeinzug erteilt der Kontoinhaber ein Mandat, damit der Zahlungsempfänger den Betrag einzieht; eine Basislastschrift kann innerhalb von acht Wochen zurückgegeben werden. Bei der Banküberweisung weist der Spieler seine Bank selbst an. In Schweizer Casinos ist Banküberweisung verfügbar, Lastschrift dagegen keine übliche Standardmethode.
Muss ich Gewinne aus einem Schweizer Online Casino versteuern?
Gewinne aus Schweizer Online-Casinos sind bis CHF 1’000’000 steuerfrei; der Betrag darüber ist mit 35 Prozent Verrechnungssteuer steuerpflichtig. Gewinne von nicht bewilligten oder Offshore-Anbietern sind vom ersten Franken an voll steuerpflichtig. Die Zahlungsart ändert diese steuerliche Einordnung nicht.
Welcher Regulator überwacht Online Casinos in der Schweiz?
Für Online-Casinospiele ist die Eidgenössische Spielbankenkommission, kurz ESBK, zuständig. Grundlage ist das Geldspielgesetz, das seit dem 1. Januar 2019 gilt. Gespa überwacht dagegen Lotterien und Sportwetten. Wer ein Casino-Angebot beurteilt, sollte deshalb auf die ESBK-Konzession und nicht nur auf den Zahlungsweg achten.
Müssen Gewinne aus einem Schweizer Online-Casino versteuert werden?
Gewinne aus Schweizer Online-Casinos sind bis zu einer Million Franken von der Einkommenssteuer befreit, da sie als glücksspielrechtlich privilegiert gelten. Erst bei Beträgen darüber fällt eine Verrechnungssteuer an. Bei Offshore-Anbietern ohne Schweizer Lizenz entfällt dieser Schutz, sodass jeder Gewinn bereits ab dem ersten Franken vollumfänglich steuerpflichtig ist und versteuert werden muss.
Die Sperrliste ist daher mehr als eine technische Zugangshürde. Sie signalisiert, dass ein Anbieter nicht in den bewilligten Markt gehört. Wer wegen der vermeintlich verfügbaren Lastschrift auf einen Offshore-Anbieter ausweicht, tauscht eine fehlende Komfortfunktion gegen fehlenden Schweizer Schutz und eine andere steuerliche Behandlung.