
Beste Online-Casinos mit Visa in der Schweiz
Datenstand: 21 September 2026 | Lizenzstatus gemäss ESBK-Whitelist; Bonus- und Gebührenangaben gemäss Betreiberwebsites und Moneyland.
Zwölf ESBK-lizenzierte Online-Spielbanken zählt der Schweizer Markt im Jahr 2026. Sie alle akzeptieren Visa. Damit ist die Karte im lizenzierten Online-Glücksspiel der Schweiz praktisch überall dabei — die Wahl des Zahlungsmittels allein entscheidet kein Spielprofil mehr. Was entscheidet, ist das Haus daneben: Bonus, Freispiele, Spielauswahl, Bonus-Bedingungen, die Gebühren der eigenen Bank. Wir stellen im Folgenden zehn der zwölf lizenzierten Betreiber gegenüber, sortiert nach den Zahlen, die am Ende den grössten Unterschied machen — dem, was vom Bonus nach Abzug von Umsatz und Kreditkarten-Zuschlag tatsächlich übrig bleibt.
- Was ein Visa-Casino in der Schweiz ausmacht — und warum es zählt
- Ein- und Auszahlung mit Visa: Was die Karte im Casino wirklich kostet
- Die 10 besten Visa-Online-Casinos der Schweiz im 2026-Vergleich
- Bonus mit Visa-Einzahlung: So viel ist Ihr Willkommenspaket wirklich wert
- Welches Visa-Casino passt zu Ihnen? So treffen Sie die richtige Wahl
- Neue Visa-Casinos 2026: Bewegung im Schweizer Markt
- So sicher ist Ihr Geld: Lizenz, Gesetz und was die ESBK für Sie tut
- Verantwortungsvoll spielen mit Visa: Limits setzen, Kontrolle behalten
- So haben wir die Visa-Casinos bewertet
- Ihr Fahrplan für das beste Visa-Casino-Erlebnis — ohne versteckte Kosten
- Häufige Fragen
Was ein Visa-Casino in der Schweiz ausmacht — und warum es zählt
Der Begriff «Visa-Casino» ist im Schweizer Markt keine eigene Kategorie. Er bezeichnet jedes lizenzierte Online-Casino, das Visa als Einzahlungsmethode annimmt. Im ESBK-regulierten Markt sind das alle zwölf — entsprechend kurz ist die Definition, entsprechend weit die Verbreitung. Wer hier nach einer Marke mit besonderer Visa-Integration sucht, sucht am Markt vorbei.
Was ein Visa-Casino hingegen ausmacht, ist die Kombination aus drei Bausteinen: die Akzeptanz der Visa-Karte durch den Betreiber, die Pflicht-Authentifizierung per Visa Secure und die besonderen Auszahlungs-Regeln, die das Schweizer Geldspielgesetz für Kreditkarten vorsieht. Wer mit Visa spielt, spielt mit allen dreien — bewusst oder nicht.
Visa ist im Schweizer Online-Glücksspiel seit Inkrafttreten des Geldspielgesetzes 2019 die meistgenutzte Kreditkarte. Die Schweiz ist insgesamt kreditkarten-affin; bargeldloses Bezahlen ist hier verbreiteter als in den meisten Nachbarländern. Im Online-Casino-Bereich konkurrenzieren Visa und Mastercard die lokalen Methoden TWINT und PostFinance nicht wirklich, sondern ergänzen sie. Wer mit der Karte zahlen will, kann es bei jedem lizenzierten Betreiber tun.
So funktionieren Visa-Zahlungen im Schweizer Online-Casino
Eine Visa-Einzahlung im Online-Casino folgt einem klaren, in Sekunden ablaufenden Weg. Der Spieler wählt im Kassenbereich «Visa» oder «Kreditkarte», gibt den gewünschten Betrag ein und bestätigt die Transaktion. Hinter der Eingabemaske übernimmt das Payment-Gateway des Casinos die Weiterleitung an die kartenausgebende Bank. Die Buchung geht über das Visa-Netzwerk, das in Echtzeit zwischen Casino-Acquirer und Spieler-Bank vermittelt. Die Gutschrift auf dem Spielerkonto erfolgt unmittelbar — Echtzeit, nicht «binnen 24 Stunden» oder «am nächsten Werktag».
Zwischen Spieler und Casino sitzt immer eine zusätzliche Sicherheitsschicht: Visa Secure, die Schweizer und europäische Variante von 3D Secure. Bei der Bestätigung wird ein einmaliger Code an das Mobiltelefon des Karteninhabers gesendet oder eine Push-Bestätigung in der Banking-App ausgelöst. Erst nach Eingabe dieses Codes gibt die Bank die Zahlung frei. Das Verfahren ist nicht optional; lizenzierte Schweizer Casinos sind zur Aktivierung verpflichtet, und die Banken verlangen die Authentifizierung bei jeder Online-Transaktion. Wer bei der Einzahlung den SMS-Code nicht eingibt, schickt kein Geld durch.
Visa-Glücksspiel in der Schweiz: Akzeptanz und Verbreitung
Alle zwölf ESBK-lizenzierten Online-Spielbanken akzeptieren Visa. Die Marktdurchdringung ist entsprechend vollständig. Was sich zwischen den Betreibern unterscheidet, ist nicht, ob die Karte geht, sondern zu welchen Konditionen — und das ist eine Frage des Karten-Ausstellers, nicht des Casinos.
Im Zahlungsportfolio der Casinos steht Visa typischerweise neben Mastercard, TWINT, PostFinance und zunehmend Apple Pay. Krypto-Zahlungen sind im lizenzierten Markt praktisch nicht verfügbar. Die Mischung macht Sinn: Wer in der Schweiz eine Kreditkarte hat, hat fast immer eine Visa oder eine Mastercard, und wer keine hat, weicht auf TWINT oder PostFinance aus. Die Casino-Betreiber spiegeln diese Realität — sie bieten Schweizer Spielern alle gängigen Wege an.
Visa bleibt im Schweizer Online-Glücksspiel auch dort attraktiv, wo eigentlich Gebühren drohen. Die Auszahlung ist bei den meisten Betreibern gar nicht auf die Karte möglich; das ist im Schweizer Recht verankert. Übrig bleibt die Einzahlung, und die ist — sobald die eigene Bank keinen Zuschlag erhebt — kostenlos und sofort.
Ein- und Auszahlung mit Visa: Was die Karte im Casino wirklich kostet
Eine Visa-Einzahlung im Casino wirkt wie der einfachste Weg zum Echtgeld-Spiel: Karte auswählen, Betrag eingeben, fertig. Unter der Oberfläche zählt die Karte zu den Methoden, die am meisten versteckte Kosten mitbringen können — nur ist es nicht das Casino, das kassiert, sondern die eigene Bank. Wer das nicht weiss, zahlt auf jeden Einzahlungs-Franken drei bis vier Rappen extra, ohne dass das Casino irgendetwas davon merkt.
Die andere Hälfte der Wahrheit: Für die Auszahlung taugt die Visa-Karte in der Schweiz faktisch nicht. Wer darauf wartet, dass der Gewinn auf die Kreditkarte zurückfliesst, wartet vergeblich. Das Schweizer Geldspielgesetz verlangt eine Auszahlung auf ein Konto gleichen Namens — Kreditkarten sind in den meisten Häusern deshalb nicht auszahlbar. Das ist kein Service-Defekt, sondern die rechtliche Architektur des Marktes.
Schritt für Schritt: So zahlen Sie mit Visa ein
Die Erst-Einzahlung mit Visa folgt im lizenzierten Schweizer Casino einem festen Ablauf. Zuerst steht die Konto-Eröffnung: Neues Spielerkonto mit E-Mail, Passwort und persönlichen Daten. Anschliessend die Identitäts-Verifizierung — Pass oder ID hochladen, Adresse bestätigen. Erst danach ist die Kasse freigeschaltet; bei manchen Betreibern ist die Verifizierung Voraussetzung für die Auszahlung, nicht für die Einzahlung.
In der Kasse angekommen, wählt man «Visa» oder «Kreditkarte» aus, gibt den Betrag ein und die Kartendaten — Kartennummer, Ablaufdatum, CVC. Der Standard-Mindestbetrag liegt bei CHF 10, die meisten Casinos ziehen den Betrag sofort vom Kartenlimit ab. Nach Bestätigung wird die Visa-Secure-Abfrage ausgelöst: SMS-Code eingeben oder Push in der Banking-App bestätigen. Innerhalb weniger Sekunden ist das Guthaben auf dem Spielerkonto und die erste Spielrunde kann beginnen.
Was nach der ersten Einzahlung passiert, ist Sache des Casinos. In der Regel wird ein Willkommensbonus automatisch oder per Opt-in gutgeschrieben. Die Umsatzbedingung — wie oft Bonus und/oder Einzahlung umgesetzt werden müssen, bevor eine Auszahlung möglich ist — beginnt mit dem Moment der Gutschrift zu laufen.
Die CHF-10-Hürde: Was die Mindesteinzahlung mit Visa bedeutet
Bei Jackpots, Casineo und Swiss Casinos liegt die Mindesteinzahlung für alle Zahlungsmethoden — einschliesslich Visa und Mastercard — bei CHF 10. Es gibt keine Visa-spezifische Schwelle, die höher liegt; die Methode ändert den Einstiegsbetrag nicht. Bei den übrigen lizenzierten Betreibern ist der Marktstandard ebenfalls CHF 10, auch wenn manche Häuser den Betrag nicht explizit ausweisen.
CHF 10 als Einstieg ist im internationalen Vergleich niedrig. Viele EU-Casinos setzen CHF 20 oder mehr als Mindestbetrag. Wer im lizenzierten Schweizer Markt mit Visa spielen will, kann das mit einem Zehnfränkler tun und riskiert dabei nicht, dass das Casino fünf Franken Bearbeitungsgebühr abzieht. Die eigentliche Hürde liegt bei der eigenen Bank: Wer noch keinen Karten-Aussteller hat, der Casino-Transaktionen ohne Zuschlag durchlässt, zahlt auf jeden Zehnfränkler erst einmal fünfzig Rappen obendrauf.
Auszahlung: Weshalb die Kreditkarte hier versagt
Die Auszahlung auf eine Visa-Kreditkarte ist bei den meisten Schweizer Online-Casinos nicht möglich. Der Grund liegt im Geldspielgesetz: Auszahlungen müssen auf ein Konto erfolgen, das auf den Namen des Spielerkonto-Inhabers lautet, um Geldwäsche zu verhindern. Eine Kreditkarte ist kein Konto — der Kartenumsatz wird am Monatsende ausgeglichen, aber das zugrundeliegende Konto ist ein anderes. Die meisten Casinos blockieren die Auszahlung daher konsequent; einige wenige versuchen sie technisch, scheitern aber an denselben Vorgaben.
Der Auszahlungsweg der Wahl ist deshalb das Schweizer Bank- oder Postkonto. Per Banküberweisung oder über PostFinance dauert die Auszahlung in der Regel ein bis drei Werktage. Wer ein TWINT-fähiges Konto hat, kann auch darüber eine Auszahlung erhalten — wobei TWINT-Auszahlungen aus dem Casino noch nicht überall angeboten werden. Wer das Geld schnell will, muss Geduld mitbringen oder ein Sofortauszahlungs-Feature wählen, wie es Admiral anbietet.
Die Ironie: Die Karte, mit der eingezahlt wurde, ist nicht die Karte, mit der ausgezahlt wird. Wer auf der Visa-Karte einen offenen Kredit hat, muss bedenken, dass die Einzahlung zwar vom Kartenlimit abgeht, die Auszahlung aber das Bankkonto direkt erreicht — und damit nicht zur Tilgung des Kartenkredits beiträgt.
Debit, Kredit oder Prepaid: Welche Visa-Karte fürs Casino taugt
Die Visa-Marke deckt drei Kartentypen ab, die sich im Casino-Alltag deutlich unterscheiden.
Visa Debit belastet das angeschlossene Bankkonto direkt. Die Karte gehört zur Bank, nicht zu einem Kreditrahmen, und die Transaktion erscheint als normale Buchung. Die meisten Schweizer Banken berechnen auf Debit-Karten keinen Casino-Zuschlag — bei der Raiffeisen und der Swisscard ist die Gebühr für Glücksspieltransaktionen ausdrücklich ausgenommen. Wer im Casino mit Visa spielen will und keine Überraschungen sucht, ist mit einer Debit-Karte am besten bedient.
Visa Credit ist die häufigste Visa-Karte in der Schweiz. Sie funktioniert über einen Kreditrahmen, der am Monatsende ausgeglichen wird. Hier sitzen die Zuschläge: Bonuscard, Cembra, Cornèrcard, Migros Bank und PostFinance berechnen 3,5 bis 4 Prozent auf Casino-Transaktionen. Wer mit einer dieser Karten einzahlt, gibt effektiv 4 Prozent mehr aus, als das Casino sieht — bei einer Einzahlung von CHF 500 sind das CHF 20, die nirgends auf der Casino-Rechnung erscheinen.
Visa Prepaid funktioniert wie eine Geschenkkarte: vorher aufgeladen, dann ausgegeben. Im Casino-Alltag ist die Prepaid-Karte die unzuverlässigste Variante. Manche lizenzierten Schweizer Casinos lehnen Prepaid-Karten ab, weil das Aufladen die Herkunft des Geldes verschleiert und KYC-Pflichten verletzen kann. Wer Wert auf breite Akzeptanz legt, ist mit Debit oder Credit besser bedient.
Die versteckten Kosten: Kreditkarten-Gebühren Ihrer Bank
Die folgende Tabelle zeigt die Bearbeitungszuschläge, die Schweizer Kreditkarten-Aussteller auf Casino-Transaktionen erheben. Die Daten stammen von Moneyland und sind als Stand der Recherche angegeben.
| Kartenaussteller | Zuschlag | Mindest-/Höchstbetrag |
|---|---|---|
| Bonuscard | 3,75 % | — |
| Cembra Money Bank | 3,75 % | — |
| Cornèrcard | 3,75 % | mind. CHF 10 |
| Migros Bank | 3,5 % | mind. CHF 8 |
| PostFinance Kreditkarten | 3,5 % | max. CHF 100 |
| Raiffeisen | keine | — |
| Swisscard | keine | — |
Wer mehrere hundert Franken pro Monat einzahlt, zahlt mit einer Bonuscard jedes Mal fast 4 Prozent drauf. Bei einer Einzahlung von CHF 1’000 pro Monat sind das CHF 40 im Jahr — allein an die eigene Bank, nicht an das Casino. Wer die Bank wechseln kann, ohne den Kartenkomfort zu verlieren, spart sich diesen Betrag ohne Verzicht auf die Visa-Marke. Raiffeisen- und Swisscard-Kunden spielen im Casino mit denselben Bedingungen wie Debit-Karten-Inhaber: keine Zuschläge auf Glücksspieltransaktionen.
Echtgeld, Rückbuchung und 3D Secure: So schützt Visa Ihr Geld
Eine Visa-Einzahlung im lizenzierten Schweizer Casino ist mit drei Schutzschichten umgeben. Die erste ist Visa Secure, das bei jeder Transaktion eine Zwei-Faktor-Bestätigung verlangt — entweder per SMS-Code oder per Push-Bestätigung in der Banking-App. Wer ohne diese Bestätigung einzahlt, schickt kein Geld durch. Die zweite Schicht ist die Echtzeit-Gutschrift: Eingezahltes Geld ist sofort auf dem Spielerkonto und sofort wieder auszahlbar, sofern die Bonus-Bedingungen es erlauben. Kein «Warte-Tag», kein Bank-Bearbeitungs-Schritt.
Die dritte Schicht ist die Rückbuchung. Wird eine Transaktion ohne Autorisierung des Karteninhabers ausgelöst — etwa bei einem Datenleck oder einem Phishing-Vorfall —, kann der Spieler den Betrag über die kartenausgebende Bank zurückbuchen lassen. Visa hat dafür ein eigenes Verfahren, das sogenannte Chargeback. Es ist kein Schweizer Spezifikum, sondern ein internationaler Schutzmechanismus, der im Eskalationsfall zwischen Bank und Casino-Acquirer vermittelt. Voraussetzung ist, dass der Spieler den Vorfall überhaupt bemerkt — genau hier schlägt die Stunde der Visa-Secure-Bestätigung, weil ohne sie gar keine Transaktion zustande kommt.
Die 10 besten Visa-Online-Casinos der Schweiz im 2026-Vergleich
Die folgende Tabelle vergleicht zehn der zwölf ESBK-lizenzierten Online-Spielbanken nach Willkommensbonus, Freispielen und Spielauswahl. Wo der Betreiber bestimmte Werte nicht öffentlich ausweist, ist die Zelle mit einem Querstrich markiert.
| Casino | Lizenz | Willkommensbonus | Freispiele | Slots (Anzahl) |
|---|---|---|---|---|
| Jackpots | ESBK | bis CHF 2’200 | 200 | 3’570+ |
| Pasino | ESBK | 100 % bis CHF 500 | 350 (in 6 Tranchen / 35 Tage) | 2’000+ |
| Swiss4Win | ESBK | bis CHF 2’000 | 200 + 30 Golden Chips | 1’500+ |
| Casino777 | ESBK | bis CHF 777 | 100 | 2’190+ |
| Swiss Casinos | ESBK | 100 % bis CHF 300 + 100 % bis CHF 100 | 100 + 50 nach Verifizierung | 2’000+ |
| 7 Melons | ESBK | bis CHF 1’007 | Free Spins (2. Einzahlung) | 450+ |
| Admiral.ch | ESBK | bis CHF 1’000 | bis 500 | 500+ |
| StarVegas | ESBK | bis CHF 300 | — | 1’000+ |
| Mycasino | ESBK | — | — | 1’000+ |
| GAMRFIRST | ESBK | — | — | 500+ |
Die Tabelle zeigt nur die Spitze der ausgeschriebenen Angebote. Was unter «—» steht, ist vom Betreiber nicht öffentlich ausgewiesen — kein Grund zur Annahme, dass es keinen Bonus gibt, aber auch keiner, den der Leser ohne Anmeldung prüfen kann. Wer auf einen Bonus angewiesen ist, sollte vor der Registrierung die Bonus-Seite des Casinos prüfen.
Hinter den Zahlen liegen sehr unterschiedliche Häuser. Die folgende Profil-Serie geht jeden Betreiber einzeln durch.
Jackpots.ch (Grand Casino Baden)
Jackpots.ch ist das Online-Angebot des Grand Casino Baden und führt das Feld nach Bonus-Höhe an. Bis zu CHF 2’200 in vier Stufen plus 200 Freispiele — das ist die grösste Willkommensstange der zehn verglichenen Häuser. Die Umsatzbedingung liegt bei 30x, mit 30 Tagen Gültigkeit. Damit ist der Bonus fair kalkuliert: vergleichbare Häuser verlangen 35x bis 45x. Drei’fünfhundertsiebzig Slots und ein Live-Casino von NetEnt, Evolution Gaming und Pragmatic Play sind die grösste Spielauswahl im CH-Markt.
Auf den maximalen CHF 2’200-Bonus gerechnet, sind das 66’000 CHF Umsatz und bei einem Einsatz von CHF 1 pro Runde etwa 66’000 Spins. Bei 5 Sekunden pro Spin entspricht das rund 91 Stunden und 40 Minuten reine Spielzeit — beinahe vier Tage am Stück. Wer den vollen Bonus auslöst und nicht durchzieht, lässt das Bonusgeld verfallen.
Pasino.ch
Pasino.ch gehört zur Gruppe der Schweizer Grand Casinos und fällt vor allem durch die Freispiel-Architektur auf. 350 Freispiele über sechs Tranchen innert 35 Tagen, zusätzlich zum 100-%-Ersteinzahlungsbonus bis CHF 500. Die Mindesteinzahlung liegt bei CHF 10 und ist damit marktüblich. Was Pasino.ch von anderen Häusern abhebt, ist die ausdrückliche Pflege einer eigenen Visa-Informationsseite — ein Signal, dass der Betreiber Visa-Geschäft als Kernaufgabe versteht.
Wer 350 Freispiele in Etappen einem grossen Einmal-Bonus vorzieht, ist hier richtig. Die Kehrseite: Tranchen über 35 Tage bedeuten, dass die Freispiele nicht am Stück gespielt werden, sondern in Intervallen. Wer nur einmal einzahlt und alles auf einmal abholen will, schaut in die Röhre. Dafür ist die Hürde mit CHF 10 niedrig, und wer auf Freispiele setzt, bekommt hier das grösste Volumen.
Swiss4Win (Casino Lugano)
Swiss4Win ist die Online-Plattform des Casino Lugano und sticht mit einer Besonderheit aus dem Feld hervor: die Freispiele sind umsatzfrei. Wer die 200 Freispiele und die 30 Golden Chips nutzt, kann die Gewinne direkt auszahlen lassen, ohne sie nochmals durchzuspielen. Beim Match-Bonus gilt allerdings eine Umsatzbedingung von 45x — die höchste im Vergleich — und die Gültigkeit beträgt 120 Tage, das längste Zeitfenster.
Die Asymmetrie ist das Besondere: 45x ist hart, aber die Freispiele sind gratis Geld. Wer den Match-Bonus liegen lässt und nur die Freispiele mitnimmt, bekommt einen echten Bonus ohne Bedingungen. In der Gesamtrechnung steht das Haus für eines der fairsten Angebote des Marktes — weil die Freispiele nicht zählen, was der Bonuskopf verspricht. Wer den vollen CHF 2’000 ausreizt, braucht 90’000 CHF Umsatz — auf einem Portfolio von 1’500+ Slots. Das ist nichts für gelegentliche Spieler.
Casino777.ch (Casino Interlaken)
Casino777.ch gehört zum Casino Interlaken und präsentiert den prägnantesten Bonus-Betrag im Feld: bis CHF 777, plus 100 Freispiele. Die Zahl 777 ist offensichtlich als Marken-Element gewählt, nicht als quantitativer Spitzenwert. Die Spielauswahl liegt mit 2’190+ Slots solide im Mittelfeld, mit Novoline, Playtech und NetEnt als Providern.
Die 777 ist ein Zahl-Wort, kein Versprechen; das Versprechen liegt im Portfolio. Casino777 ist das Haus für Spieler, die auf Marken-Vertrautheit setzen. Novoline-Slots wie «Book of Ra» sind in der Schweiz besonders beliebt, und Casino777 gehört zu den wenigen lizenzierten Häusern, die diesen Provider anbieten. Wer weniger auf Bonus-Höhe und mehr auf Spielauswahl schaut, ist hier richtig.
Swiss Casinos
Swiss Casinos bietet ein gestaffeltes Bonuspaket: 100 % bis CHF 300 auf die Ersteinzahlung, dazu 100 % bis CHF 100 auf die Zweiteinzahlung, 100 Freispiele zur Zweiteinzahlung und 50 Freispiele allein für die Konto-Verifizierung. Letztere sind im Schweizer Markt eine Besonderheit: sie kommen ohne Einzahlung, setzen aber eine abgeschlossene Identitätsprüfung voraus.
Einziges Haus im Feld mit Gratis-Freispielen ohne Einzahlung. Der Bonus-Hebeltreiber ist die Verifizierung: wer Swiss Casinos wählt und vor der Einzahlung die Verifizierung durchläuft, bekommt 50 Freispiele gratis. Die Plattform weist zudem transparent auf den Kreditkarten-Zuschlag von 3,5 bis 4 Prozent hin, was die Gebühren-Diskussion offenlegt, statt sie zu verschweigen.
7 Melons (Grand Casino Bern)
7 Melons ist das jüngste der zehn Häuser: Das Online-Angebot startete 2020, als Erweiterung des Grand Casino Bern. Der Bonus reicht bis CHF 1’007 plus Freispiele für die zweite Einzahlung. Die Spielauswahl ist mit 450+ Slots kompakt, dafür kommen die Titel aus acht Providern, darunter NetEnt, Pragmatic Play und Evolution Gaming. Das Zahlungsportfolio ist breit: Visa, Mastercard, Paysafecard, PostFinance, TWINT und Apple Pay.
Die schlanke Alternative für überschaubare Portfolios. Für wen das Haus passt: Spieler, die ein kurzes, überschaubares Portfolio schätzen und nicht durch drei- oder viertausend Titel scrollen wollen. Wer auf der Suche nach dem grössten Bonus ist, wird nicht hier landen — aber wer ein frisches Haus mit voller Schweizer Zahlungspalette sucht, ist hier gut aufgehoben.
Admiral.ch (Casino Mendrisio)
Admiral.ch ist die Schweiz-Plattform der Novomatic-Marke und gehört zum Casino Mendrisio. Bis CHF 1’000 Willkommensbonus und bis zu 500 Freispiele — das Paket ist in der oberen Hälfte des Feldes. Die Spielauswahl liegt bei 500+ Slots, mit Novomatic-Schwerpunkt und einer Kooperation mit Relax Gaming. Admirs grosses Geschwindigkeits-Versprechen ist das Sofortauszahlungssystem: Gewinne werden auf das verifizierte Bankkonto sofort und ohne Wartezeit überwiesen.
Wer es schnell mag, ist hier richtig. Im eher trägen Schweizer Auszahlungsalltag ist «sofort» ein ernstes Argument. Wer hingegen auf Slots von NetEnt oder Playtech setzt, ist bei Admiral.ch weniger gut bedient — das Portfolio ist deutlich Novomatic-zentriert.
StarVegas.ch
StarVegas.ch gehört zur Novomatic-Gruppe und ist ebenfalls ESBK-lizenziert. Der Willkommensbonus reicht bis CHF 300 — das ist im Vergleich das untere Ende. Die Spielauswahl liegt mit 1’000+ Slots im soliden Mittelfeld, mit Novomatic als Hauptprovider.
Wer den kleinen Bonus wählt, weil er die grossen nicht durchspielt, spart sich am meisten. Der Bonus-Hebel ist nicht die Zahl, sondern die Überschaubarkeit. Wer ohne 30x- oder 45x-Bedingungen einsteigen will, nimmt lieber CHF 300 und spielt sie frei, als sich auf ein CHF-2’200-Paket mit strenger Umsatzvorgabe einzulassen.
Mycasino.ch (Grand Casino Luzern)
Mycasino.ch ist die Plattform des Grand Casino Luzern. Die Besonderheit: Der Bonus muss vor der Einzahlung aktiviert werden — eine Bedingung, die im Vergleich sonst niemand verlangt. Wer darauf vergisst, spielt ohne Bonus. Die Spielauswahl liegt bei 1’000+ Slots, mit NetEnt und Evolution Gaming als Hauptprovidern. Mindesteinzahlung CHF 10, volle Visa-Akzeptanz.
Der Aktivierungs-Schritt ist Architektur, nicht Marotte. Für wen das Haus passt: Spieler, die auf planbares Spiel setzen und bewusst entscheiden, wann ein Bonus aktiviert wird. Wer direkt nach der Einzahlung spielen will und nicht an den Schritt denkt, wird Mycasino.ch nicht mögen — aber genau diese Trennung ist bei manchen Spielern ein Plus.
GAMRFIRST (Casino Barrière Montreux)
GAMRFIRST gehört zur Gruppe Casino Barrière und schliesst das Feld ab. Die Plattform ist ESBK-lizenziert und akzeptiert Visa als Standardmethode. Die Spielauswahl umfasst 500+ Slots mit Live-Casino; Bonus-Details sind nicht öffentlich ausgelobt. Wer auf das Haus aufmerksam wird, sollte vor der Registrierung die Bonus-Seite prüfen oder den Support kontaktieren.
Die Anlaufstelle der Westschweiz. GAMRFIRST ist die frankophone Alternative im Feld und gehört zur Westschweizer Casino-Gruppe. Wer in der Romandie spielt und auf Standortnähe Wert legt, ist hier richtig. Für wen kein Bonus ausgeschrieben ist, muss das Casino vor der Einzahlung direkt ansprechen.
Bonus mit Visa-Einzahlung: So viel ist Ihr Willkommenspaket wirklich wert
Die Bonus-Summe ist die Zahl, mit der jeder Betreiber wirbt. Sie ist nicht die Zahl, die der Spieler am Ende mit nach Hause nimmt. Zwischen den beiden steht die Umsatzbedingung — und sie ist es, die einen CHF-2’200-Bonus von einem CHF-200-Bonus trennt, ohne dass das Marketing es verrät.
Ein Beispiel, das die Mechanik einmal sauber durchrechnet: Jackpots.ch‘ CHF 2’200 Willkommensbonus trägt eine Umsatzbedingung von 30x. Wer den vollen Bonus auslöst, muss 2’200 × 30 = 66’000 CHF an Slots umsetzen, bevor das Bonusgeld und die daraus erzielten Gewinne auszahlbar werden. Bei einem Einsatz von CHF 1 pro Spielrunde sind das 66’000 einzelne Spins. Bei einem durchschnittlichen Intervall von 5 Sekunden pro Spin entsprechen diese 66’000 Spins rund 91 Stunden und 40 Minuten reiner Spielzeit — gut vier Tage am Stück, verteilt auf 30 Tage also rund drei Stunden pro Tag. Das ist ein Aufwand, nicht ein Gewinn; die Rechnung zeigt, wie lang der Hebel ist, an dem das Bonusgeld hängt.
Willkommensbonus: Wer wie viel zahlt — und zu welchem Preis
Jackpots.ch liegt mit CHF 2’200 + 200 Freispielen bei 30x Umsatz vorne. Swiss4Win bietet mit CHF 2’000 + 200 Freispielen + 30 Golden Chips beinahe gleich viel, verlangt aber 45x für den Match-Bonus. Admiral.ch folgt mit CHF 1’000 + 500 Freispielen, die genauen Umsatzbedingungen sind vom Betreiber nicht ausgewiesen. Casino777.ch setzt mit CHF 777 + 100 Freispielen einen klaren Marken-Anker. Pasino.ch und Swiss Casinos bewegen sich mit ihren kleineren Hauptpaketen in einer anderen Liga, dafür mit prägnanten Freispiel-Boni.
Die Bonus-Höhe ohne Umsatzbedingung ist eine leere Zahl. Wer nur CHF 100 einzahlt und auf einen CHF-2’200-Bonus schielt, bekommt vielleicht CHF 100 Bonus oben drauf, aber muss auch nur 30x diesen Betrag umsetzen — der Aufwand ist also abhängig von der Einzahlung, nicht von der ausgeschriebenen Maximalprämie. Bei sehr kleinen Einzahlungen relativiert sich die Bonus-Latte extrem: CHF 10 mit 30x = CHF 300 Umsatz, 300 Spins, etwa 25 Minuten. Das ist machbar, aber der Gewinn aus den 300 Spins liegt um ein Vielfaches unter dem Bonus-Versprechen.
Bonus ohne Einzahlung: Die Gratis-Offerte im Visa-Casino
Swiss Casinos ist im aktuellen Set der einzige Betreiber mit echten Gratis-Freispielen: 50 Freispiele nach erfolgreicher Konto-Verifizierung, ohne Einzahlung. Die Bedingungen sind im Vergleich zu echten No-Deposit-Boni anderer Märkte bescheiden — dort locken Anbieter mit CHF 10 oder CHF 20 Startguthaben ohne Einzahlung. Im ESBK-regulierten Markt ist das praktisch nicht zu finden.
Der Grund liegt im Geldspielgesetz. Art. 74 BGS beschränkt Werbung für Glücksspiele; Gratis- und Demo-Angebote fallen unter diese Werbebeschränkung. Wer im lizenzierten Markt ein No-Deposit-Programm auflegt, bewegt sich am Rand der regulatorischen Grauzone. Swiss Casinos‘ 50 Freispiele sind deshalb weniger als grosszügiges Angebot und mehr als rechtlich möglicher Spielraum zu lesen.
Ohne Umsatzbedingungen: Welcher Bonus wirklich ohne Haken kommt
Swiss4Win ist im aktuellen Set der einzige Betreiber, dessen Freispiele ohne Umsatzanforderung ausgegeben werden. Wer die 200 Freispiele und die 30 Golden Chips einlöst, kann die Gewinne direkt auszahlen lassen — ohne weitere Bedingungen. Alle anderen Betreiber im Vergleich unterwerfen Bonusguthaben und/oder Freispiel-Gewinne einer Umsatzvorgabe.
Der Wert eines umsatzfreien Bonus ist enorm. Wer aus einem CHF-0.20-Freispiel einen CHF-50-Gewinn macht, hat ohne Bedingungen CHF 50 auf dem Spielerkonto. Bei einer 30x-Umsatzbedingung müsste er 1’500 CHF umsetzen, bevor der Betrag auszahlbar wird. Bei einem durchschnittlichen RTP von 96 Prozent verliert er auf diesem Umsatz rund 60 CHF — der Bonus wäre netto negativ. Umso härter fällt der Vergleich aus: Ein umsatzfreier CHF-50-Gewinn ist bares Geld; derselbe Gewinn unter 30x Bedingung kostet den Spieler am Ende etwa zehn CHF.
Einzahlungsbonus ab CHF 10: Kleiner Einsatz, volle Prämie
CHF 10 ist die marktweite Mindesteinzahlung im Visa-Casino. Bei Pasino und Jackpots ist der Bonus ab diesem Betrag freischaltbar; die übrigen Häuser ziehen die Schwelle ebenfalls nicht höher. Wer mit CHF 10 einzahlt, löst einen Bonus aus, der zwar nicht die ausgeschriebene Maximalhöhe erreicht, aber die volle prozentuale Aufstockung bringt: 100 Prozent über CHF 10 sind CHF 10 Bonus, plus anteilige Freispiele. Der Vorteil von CHF 10 als Eintrittskarte ist, dass das eigene Risiko klein bleibt — der maximale Verlust aus der Einzahlung beträgt CHF 10, der Bonus liegt in derselben Grössenordnung.
Das ist ein anderes Spiel als die Hochpreis-Boni bei Swiss4Win oder Jackpots.ch, die mehrere Tausend Franken Einzahlung voraussetzen, um die volle Stange auszuschöpfen. Wer mit kleinem Budget spielt, ist mit den Häusern gut bedient, die einen niedrigen Einstieg anbieten — und das sind im aktuellen Feld alle.
Welches Visa-Casino passt zu Ihnen? So treffen Sie die richtige Wahl
Bei zwölf lizenzierten Betreibern, die alle Visa akzeptieren, ist die Zahlungsmethode selbst kein Unterscheidungsmerkmal mehr. Der Unterschied liegt in den Bedingungen unter der Haube — und genau dort entscheidet sich, welcher Betreiber zu welchem Spielertyp passt.
Welche Casinos akzeptieren Visa? Die vollständige Übersicht
Alle zwölf ESBK-lizenzierten Online-Spielbanken akzeptieren Visa. Das ist die kurze Antwort. Die längere Antwort: Unterschiede zwischen den Betreibern liegen nicht in der Akzeptanz, sondern in den drei Stellen, an denen das Visa-Geld an Reibung verliert — die Mindesteinzahlung des Casinos (einheitlich CHF 10), der Karten-Zuschlag des Ausstellers (variiert von 0 bis 4 Prozent) und die Frage, welche alternativen Zahlungsmethoden parallel laufen. Wer mit TWINT oder PostFinance ausweicht, umgeht den Karten-Zuschlag; wer mit Apple Pay zahlt, hat in den meisten Häusern ebenfalls Visa-Hintergrund, aber mit anderer Authentifizierung.
Auch Offshore-Casinos akzeptieren Visa — oft mit deutlich höheren Boni. Wer dort spielt, spielt ohne Rechtsschutz; das ist im Offshore-Abschnitt ausgeführt.
Auswahlkriterien: Darauf kommt es beim Visa-Casino an
- Bonus-Höhe und vor allem Bonus-Bedingungen. Die ausgeschriebene Summe ist Schaufenster; die Umsatzbedingung und die Gültigkeit entscheiden, ob der Bonus realisierbar ist. 30x bei 30 Tagen ist eine faire Bedingung; 45x bei 120 Tagen ist für Gelegenheits-Spieler zu hart.
- Spielauswahl und Provider-Mix. Wer Novoline-Slots sucht, hat eine andere Auswahl als jemand, der auf NetEnt oder Evolution Gaming setzt. Kleinere Häuser wie 7 Melons oder Admiral sind stärker auf einen Provider fokussiert; Jackpots und Casino777 bieten das breiteste Portfolio.
- Kartengebühren des eigenen Ausstellers. Die Hausbank entscheidet, ob die Einzahlung effektiv kostet oder nicht. Raiffeisen- und Swisscard-Kunden zahlen keinen Zuschlag; Bonuscard, Cembra, Cornèrcard, Migros Bank und PostFinance berechnen 3,5 bis 4 Prozent.
- Auszahlungs-Geschwindigkeit und -Methoden. Wer das Sofortauszahlungs-Feature von Admiral.ch schätzt, ist mit Admiral.ch besser bedient als mit Häusern, die auf 1–3 Werktage Banküberweisung setzen. Konto-Verifizierung vor der ersten Auszahlung ist marktweit Standard.
Neue Visa-Casinos 2026: Bewegung im Schweizer Markt
Der Schweizer Online-Glücksspielmarkt ist klein und stabil. Zwölf Betreiber auf der ESBK-Whitelist, eine Konzessionsperiode 2025–2044, und per 26. Mai 2026 eine aktualisierte Sperrliste nicht bewilligter Angebote. Wachstum im klassischen Sinne — neue Marken, neue Lizenzen — findet im Inland nicht statt. Was sich verändert, ist die Dynamik innerhalb des bestehenden Rahmens.
Die neuesten Visa-Casinos der Schweiz im Überblick
7 Melons ist der jüngste Betreiber im Feld: Der Online-Betrieb startete 2020, als Erweiterung des Grand Casino Bern. Die übrigen Häuser sind älter — Admiral.ch und Swiss Casinos blicken auf längere Online-Historie zurück, Jackpots.ch gehört seit den ersten ESBK-Konzessionen 2019 zum Markt. Die Konzessionsperiode 2025–2044 hat keine neuen Marken ins Spiel gebracht; das Schweizer Modell lässt nur bestehende Landcasinos als Online-Betreiber zu, und die sind seit langem bekannt.
«Neu» im regulierten Schweizer Markt bedeutet daher evolutionär, nicht revolutionär. Wer hier nach einem wöchentlich frischen Anbieter sucht, sucht am Modell vorbei. Was sich ändert, sind Spielauswahl, Auszahlungs-Tempo und Bonus-Gestaltung der bestehenden Häuser.
Was neue Casinos besser machen — oder auch nicht
Admiral.ch setzt mit dem Sofortauszahlungssystem ein Geschwindigkeits-Versprechen, das vor fünf Jahren im Schweizer Markt nicht selbstverständlich war. Jackpots.ch baut seine Spielbibliothek auf 3’570+ Slots aus, was bei einer durchschnittlichen Spielzeit von einer Stunde pro Titel etwa acht Jahre ununterbrochenen Spielens bedeutet — auch das ist neu in der Grössenordnung. Solche Sprünge sind im Konzessionssystem selten; sie kommen, wenn ein Betreiber in bestehende Technik investiert.
Was sich hingegen weniger bewegt, ist die Bonus-Architektur. Die Spanne der Willkommenspakete reicht seit Jahren von CHF 300 bis CHF 2’200; Versuche, mit höheren Boni aufzufallen, gibt es im Offshore-Markt, nicht im Inland. Wer vom ESBK-Markt mehr Dynamik erwartet, wartet vermutlich auf eine zweite Konzessionswelle — und die ist derzeit nicht in Sicht.
So sicher ist Ihr Geld: Lizenz, Gesetz und was die ESBK für Sie tut
Der wichtigste Schutzschild im Schweizer Online-Glücksspiel ist die ESBK-Konzession. Was sie garantiert, ist nicht Werbe-Versprechen, sondern gesetzlich verankerter Anspruch: Spielerschutz, Auszahlungs-Pflicht, Beschwerderecht. Wer im lizenzierten Markt spielt, spielt unter dem Geldspielgesetz von 2019.
ESBK-Konzession: Warum die Lizenz das A und O ist
Eine ESBK-Konzession erhalten nur bestehende Schweizer Landcasinos vom Bund. Das Geldspielgesetz verlangt, dass ein Online-Casino als Erweiterung einer stationären Spielbank betrieben wird — entsprechend klein ist der Kreis der Berechtigten. Die ESBK führt die Whitelist auf ihrer Website; jeder Bürger kann prüfen, ob ein Betreiber zugelassen ist. Wer auf der Whitelist steht, unterliegt der Aufsicht der ESBK.
Die Konzession garantiert dem Spieler drei Dinge: ein Sozialkonzept mit einstellbaren Einzahlungs-, Verlust- und Session-Zeit-Limits, Zugang zum nationalen Spielsperren-System und die Möglichkeit einer Beschwerde bei der ESBK. Wer sich an einem lizenzierten Casino ungerecht behandelt fühlt, hat eine Anlaufstelle über dem Betreiber — die Aufsicht. Das ist der strukturelle Unterschied zu Offshore-Anbietern, denen diese Anlaufstelle fehlt.
Offshore-Casinos: Das Risiko hinter den hohen Boni
Curaçao, Anjouan, Kahnawake — Lizenzen aus diesen Jurisdiktionen sind im Schweizer Markt wertlos. Die ESBK führt eine Sperrliste aller nicht bewilligten Online-Geldspielangebote; der Zugang zu diesen Domains wird per DNS-Block nach Art. 86 BGS durch Schweizer Fernmeldedienstanbieter gesperrt. Rund 3’000 Domains sind auf der Liste.
Spieler sind nach ESBK-Aussage nicht strafbar, wenn sie bei einem Offshore-Anbieter spielen — sie spielen aber «auf eigenes Risiko». Das bedeutet konkret: keine Schweizer Verbraucherschutz-Regeln, kein Beschwerderecht bei der ESBK, im Zweifel keine einklagbare Auszahlung. Wer dort einzahlt, akzeptiert die Geschäftsbedingungen eines ausländischen Betreibers und hat im Streitfall keinen Schweizer Richter. Die höheren Boni der Offshore-Häuser bezahlen sich auf dieser Seite der Bilanz.
Steuerfrei bis über eine Million: Das Privileg des legalen Spiels
Gewinne aus ESBK-lizenzierten Online-Casinos sind in der Schweiz steuerfrei bis CHF 1’070’400 (Stand 2026, indexiert). Der Betrag darüber wird mit 35 Prozent Verrechnungssteuer belastet. Für die allermeisten Spieler ist die Freigrenze irrelevant; ein Gewinn in dieser Grössenordnung ist im Casino-Alltag unerreichbar. Relevant ist die Freigrenze trotzdem: Sie ist die Visitenkarte des legalen Marktes.
Offshore-Gewinne sind ab dem ersten Franken steuerpflichtig und werden zum Einkommen gerechnet. Wer dort einen Gewinn erzielt, muss ihn in der Steuererklärung deklarieren — und zwar nach denselben Regeln wie andere Einkünfte. Der Vorteil des ESBK-Marktes ist also nicht nur die Auszahlungs-Sicherheit, sondern auch die steuerliche Planbarkeit.
Verantwortungsvoll spielen mit Visa: Limits setzen, Kontrolle behalten
Das Schweizer System setzt beim Spielerschutz auf Eigenverantwortung — und auf ein dichtes Auffangnetz, falls Eigenverantwortung nicht ausreicht. Beide Schichten sind Teil der ESBK-Lizenz.
Einzahlungslimits: Wie Sie Ihr Visa-Budget im Casino deckeln
Jedes lizenzierte Schweizer Casino bietet vom Spieler einstellbare Einzahlungs-, Verlust- und Session-Zeit-Limits. Die Limits sind nicht vorgegeben, sondern werden vom Spieler selbst im Konto-Bereich gesetzt. Wer ein wöchentliches Einzahlungslimit von CHF 200 setzt, kann diese Grenze nicht überschreiten, bis die Periode abläuft. Wer ein Verlust-Limit setzt, wird vom Casino automatisch gesperrt, sobald der Verlust die Schwelle erreicht.
Eine gesetzlich festgelegte Einzahlungs-Obergrenze gibt es nicht. Es liegt am Betreiber, risikobasierte Limits vorzuschlagen — die meisten tun das im Rahmen ihres Sozialkonzepts. Wer begrenzt spielen will, sollte die Limits aktiv setzen, bevor die erste Einzahlung per Visa geht. Vorher zu entscheiden, wieviel Budget zur Verfügung steht, ist die wirksamste einzelne Massnahme.
Selbstsperre und Spielerschutz: Die härtesten Instrumente
Die nationale Spielsperre ist das härteste Instrument im Schweizer System. Eine Sperre gilt für alle lizenzierten Betreiber — Landcasinos, Online-Casinos und Grossspiele. Wer sich sperren lässt, kann bei keinem der zwölf lizenzierten Online-Anbieter mehr ein Konto eröffnen oder spielen. Die Sperre wird frühestens nach drei Monaten freiwillig aufgehoben; wer sie nicht aktiv verlängert, bleibt gesperrt. Seit 7. Januar 2025 gilt die Sperre auch in Liechtenstein — ein regionaler Schritt, der den Marktdruck im grenznahen Raum erhöht.
Die Sperre ist kostenlos und wird direkt beim Casino oder über die ESBK ausgelöst. Wer die Sperre in Betracht zieht, sollte den Schritt ohne Scham tun: die Zahlen, die der Markt sieht, zeigen, dass die Mehrheit der Spielerinnen und Spieler gelegentlich an der Grenze zwischen Unterhaltung und Überforderung entlangspielt. Die Sperre ist die Methode, sich aus dieser Grauzone zu nehmen.
Spielsucht-Hilfe: Kostenlose Anlaufstellen in der Schweiz
Die interkantonale Helpline für Glücksspielsucht ist 0800 040 080 — kostenlos, anonym, rund um die Uhr erreichbar, betrieben von SoS-Spielsucht in Zusammenarbeit mit der Dargebotenen Hand Bern. Wer anruft, spricht mit einer Fachperson, die zuhört, ohne zu werten. Eine zweite Anlaufstelle ist die Online-Beratung auf sos-spielsucht.ch, die in acht Sprachen verfügbar ist und einen Selbsttest anbietet. Für komplexere Fälle verweisen die Beratungsstellen auf kantonale Stellen mit Dolmetscher-Angebot.
Die Finanzierung dieses Netzes ist im Geldspielgesetz verankert: 0,5 Prozent des Bruttospieleinkommens der Grossspiele fliesst in Präventions- und Beratungsprojekte. Die Schätzungen zur Prävalenz gehen von etwa ein bis zwei Prozent der Schweizer Bevölkerung mit problematischem Spielverhalten aus — das ist eine kleine, aber nicht unbedeutende Minderheit. Wer zu dieser Minderheit gehört oder gehört haben könnte, hat mit der Helpline den ersten und wirksamsten Schritt bereits gemacht.
So haben wir die Visa-Casinos bewertet
Die Auswahl der zehn Betreiber folgt der ESBK-Whitelist: Alle zehn sind als Online-Erweiterung eines Schweizer Landcasinos zugelassen. Die Bewertungskriterien sind Bonus-Höhe, Bonus-Bedingungen (Umsatzfaktor, Gültigkeit), Spielauswahl und Provider-Mix, Visa-Akzeptanz und die Transparenz der Gebühreninformation. Die Kartengebühren wurden anhand der Daten von Moneyland für Schweizer Kreditkarten-Aussteller aufgenommen, getrennt von der Casino-seitigen Bewertung. Quellen für die Betreiberprofile sind die jeweiligen Casino-Websites, die Bonus-AGB und die Testberichte von Casino.org sowie die Recherchen von Casino.ch und Casinoberge. Die Sperrliste und die Sperrlisten-Aktualisierung sind über fedlex.admin.ch belegt. Steuerliche Angaben beruhen auf der entsprechenden Regelung in Art. 24 lit. i und ibis DBG sowie auf der Zusammenfassung bei Casinorating.
Wo die Betreiber bestimmte Bonus-Daten nicht öffentlich ausweisen, ist das im Artikel kenntlich gemacht. Wer vor der Registrierung einen aktuellen Bonus-Code oder ein laufendes Promo-Angebot sucht, muss die Casino-Website selbst konsultieren — derartige Angaben werden in diesem Vergleich nicht abgedruckt.
Ihr Fahrplan für das beste Visa-Casino-Erlebnis — ohne versteckte Kosten
Der eine Schritt, der am meisten Geld spart, kommt vor der Einzahlung: prüfen Sie, ob Ihre Bank Casino-Transaktionen mit 3,5 bis 4 Prozent Zuschlag belastet. Wer mit einer Bonuscard, einer Cembra-, Cornèrcard-, Migros-Bank- oder PostFinance-Kreditkarte einzahlt, gibt jedes Mal effektiv mehr aus, als das Casino sieht. Bei einer Einzahlung von CHF 500 sind das CHF 20, die am Spieltisch fehlen. Wer ohne Bankwechsel auskommen will, zahlt mit einer Debit-Karte der Raiffeisen oder mit Swisscard ein — beide Aussteller berechnen keinen Zuschlag auf Glücksspieltransaktionen.
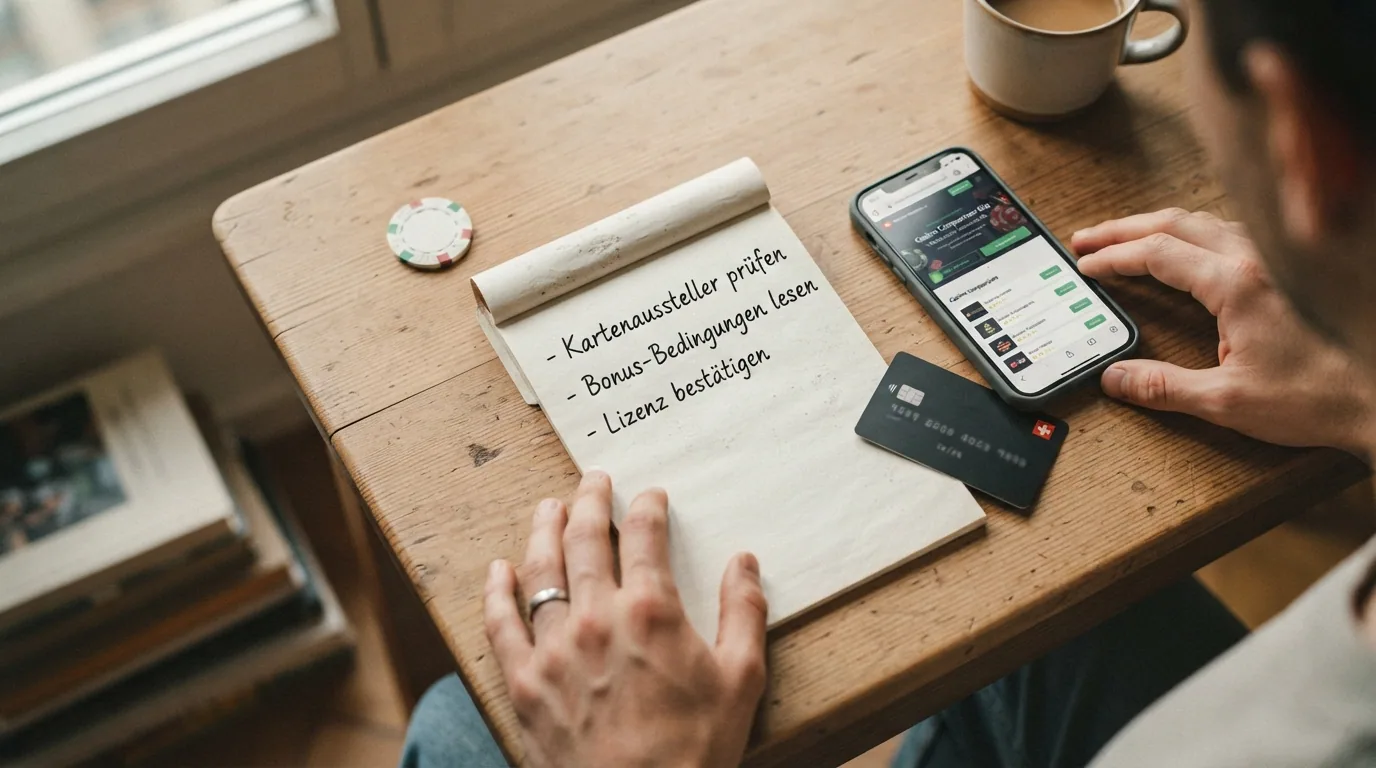
Der zweite Schritt: Bonus-Bedingungen vor Bonus-Höhe. CHF 2’200 mit 30x Umsatz ist machbar; CHF 2’000 mit 45x ist deutlich schwerer. Wer nicht mehrere Stunden pro Woche spielen kann oder will, sollte Boni mit aggressiver Umsatzvorgabe liegen lassen. Der dritte Schritt: nur ESBK-lizenzierte Casinos nutzen. Die Whitelist ist öffentlich, die Sperrliste ebenso, und der DNS-Block trennt das legale vom illegalen Angebot. Wer einen Offshore-Betreiber mit einem 1’000-Franken-Bonus sieht, sieht zuerst die fehlende Schweizer Aufsicht.
Wer diese drei Checks vor der Registrierung durchläuft, hat das gröbste Risiko aus dem Spiel genommen. Der Rest — Bonus-Wahl, Spielauswahl, Zeitlimit — ist Geschmackssache.
Häufige Fragen
Welche Schweizer Online-Casinos akzeptieren Visa als Zahlungsmethode?
Alle zwölf ESBK-lizenzierten Online-Spielbanken akzeptieren Visa. Die Auswahl der Zahlungsmethode ist im Inland damit faktisch entschieden; was bleibt, ist die Wahl des Hauses. Die Karte kann als Visa Credit, Visa Debit und bei einigen Anbietern als Visa Prepaid eingesetzt werden, wobei die Akzeptanz der Prepaid-Variante am geringsten ist.
Wie funktioniert eine Einzahlung mit Visa im Online-Casino in der Schweiz?
Im Kassenbereich «Visa» auswählen, Betrag und Kartendaten eingeben, mit Visa Secure per SMS-Code oder Banking-App bestätigen. Die Gutschrift auf dem Spielerkonto erfolgt in Echtzeit. Voraussetzung ist eine abgeschlossene Konto-Verifizierung; die Mindesteinzahlung liegt bei CHF 10. Vor der ersten Auszahlung verlangen alle Betreiber eine vollständige Identitätsprüfung.
Welche Gebühren fallen bei einer Visa-Einzahlung im Schweizer Online-Casino an?
Die Casinos selbst erheben auf Visa-Einzahlungen keine Gebühr. Die Kosten entstehen auf Seiten der kartenausgebenden Bank: Bonuscard, Cembra, Cornèrcard, Migros Bank und PostFinance berechnen 3,5 bis 4 Prozent Zuschlag auf Casino-Transaktionen. Raiffeisen und Swisscard erheben keinen Zuschlag. Bei einer Einzahlung von CHF 500 sind das bis zu CHF 20 Bank-Gebühr pro Zahlung.
Kann ich meine Gewinne mit Visa auszahlen lassen?
Bei den meisten Schweizer Online-Casinos ist die Auszahlung auf eine Visa-Kreditkarte nicht möglich. Das Geldspielgesetz verlangt eine Auszahlung auf ein Konto, das auf denselben Namen wie das Spielerkonto lautet; Kreditkarten erfüllen diese Bedingung nicht. Die Auszahlung erfolgt stattdessen auf das Schweizer Bank- oder Postkonto und dauert in der Regel ein bis drei Werktage. Admiral.ch bietet ein Sofortauszahlungssystem.
Sind Visa-Einzahlungen in Schweizer Online-Casinos sicher?
Ja. Die Einzahlung läuft über Visa Secure mit Zwei-Faktor-Bestätigung per SMS-Code oder Banking-App. Bei nicht autorisierten Transaktionen kann der Spieler über die kartenausgebende Bank eine Rückbuchung (Chargeback) auslösen. Zusätzlich gilt die ESBK-Konzessionspflicht: alle zwölf lizenzierten Betreiber sind von der ESBK beaufsichtigt.
Welche Visa-Kartentypen (Debit, Kredit, Prepaid) werden im Schweizer Online-Casino akzeptiert?
Visa Debit und Visa Credit werden von allen zwölf Betreibern akzeptiert. Visa Prepaid ist bei einigen Häusern nicht zugelassen, weil das Aufladen die KYC-Pflichten verletzen kann. Für die meisten Spieler ist die Debit-Variante die beste Wahl, da hier die wenigsten Zuschläge anfallen.
Wie lange dauert eine Auszahlung vom Schweizer Online-Casino auf mein Bankkonto?
Eine Auszahlung auf das Schweizer Bank- oder Postkonto dauert in der Regel ein bis drei Werktage. Admiral.ch bietet ein Sofortauszahlungssystem; einige Häuser zahlen auch über TWINT aus, sofern das Spielerkonto TWINT-fähig ist. Vor der ersten Auszahlung ist die Konto-Verifizierung Pflicht; ohne abgeschlossene Identitätsprüfung wird keine Auszahlung freigegeben.
Sind Online-Casinos mit Visa in der Schweiz legal und lizenziert?
Ja. Zwölf Schweizer Landcasinos besitzen eine ESBK-Konzession für den Online-Betrieb; ihre Online-Plattformen dürfen Visa als Zahlungsmethode anbieten. Offshore-Casinos mit Lizenzen aus Curaçao, Anjouan oder Kahnawake sind im Inland nicht zugelassen, stehen auf der ESBK-Sperrliste und werden per DNS-Block nach Art. 86 BGS gesperrt. Wer dort spielt, spielt ohne Schweizer Rechtsschutz.