
Paysafecard-Code im Schweizer Online-Casino einlösen: Was wirklich zählt in 2026
Mit einer Paysafecard lässt sich Geld ins Schweizer Online-Casino bringen, ohne dass beim Einzahlen Bank- oder Kartendaten im Kassenfenster stehen. Das ist bequem, aber nicht anonymes Spielen: Das Casino muss seine Kundschaft identifizieren, und ein Gewinn kommt nicht auf den Prepaid-Code zurück. Entscheidend sind deshalb nicht nur die Sekunden bis zur Gutschrift, sondern der Mindestbetrag, die Bedingungen eines Angebots, der Auszahlungsweg und die ESBK-Konzession.
Stand der Angaben: Die Angaben sind für den 25 September 2026 eingeordnet und gegen das Register der Eidgenössischen Spielbankenkommission (ESBK) geprüft.
- Warum Paysafecard für Casino-Einzahlungen in der Schweiz so beliebt ist
- So löst du deinen Paysafecard-Code im Casino ein — und worauf du achten musst
- Die besten Schweizer Online Casinos mit Paysafecard im Vergleich
- Was das Geldspielgesetz zu Paysafecard-Casinos sagt — und warum dich das schützt
- Verantwortungsvoll spielen mit Paysafecard: So behältst du die Kontrolle
- So haben wir die Paysafecard-Casinos bewertet
- Dein Fahrplan: So findest du das passende Paysafecard-Casino
- Häufige Fragen
Warum Paysafecard für Casino-Einzahlungen in der Schweiz so beliebt ist
Paysafecard passt zu einer einfachen Zahlungslogik: Guthaben wird vorher gekauft und erst danach im Casino eingesetzt. Für Spielerinnen und Spieler, die eine Einzahlung vom Bankkonto trennen möchten, ist das ein klarer Unterschied zu einer Banküberweisung oder einer Kreditkarte. Die Karte gibt keine Kreditlinie her. Ist das erworbene Guthaben aufgebraucht, ist der nächste Schritt kein automatischer Nachschub, sondern ein neuer Kauf.
Genau darin liegt der praktische Reiz. Ein Betrag wird vor dem Spiel festgelegt, statt während einer Session immer wieder vom Konto abgerufen zu werden. Das kann eine Budgetgrenze sein. Es ist aber keine Garantie für kontrolliertes Spielen, denn mehrere Codes lassen sich nacheinander einsetzen. Prepaid nimmt die spontane Abbuchung weg; es nimmt nicht den Spielimpuls weg.
Im Schweizer Markt begegnet die Methode neben TWINT, PostFinance, Visa und Mastercard sowie Skrill und Neteller. Diese Alternativen hängen stärker am Bankkonto oder an einem digitalen Zahlungsprofil. Paysafecard ist dagegen ein vorausbezahltes Guthaben mit einem Code. Der Preis für diese Trennung zeigt sich später: Für eine Auszahlung braucht es einen anderen Weg und ein verifiziertes Spielerkonto.
Viele Vergleichsseiten behandeln die Zahlungsart als blosse Schaltfläche im Kassenbereich. Das greift zu kurz. Die Frage ist nicht nur, ob ein Logo erscheint, sondern ob der Mindestbetrag zur eigenen Kasse passt, welche Kontrollen nach der Einzahlung folgen und wie ein Gewinn ausgezahlt wird. Ein niedriger Einstieg ist wertlos, wenn der Weg zurück zum eigenen Konto unklar bleibt.
Was ist Paysafecard? Die Prepaid-Zahlung ohne Bankkonto
Paysafecard funktioniert als Prepaid-Zahlung. Du kaufst Guthaben und erhältst dafür einen 16-stelligen PIN-Code. Dieser Code ist das Zahlungsmittel, das im Kassenbereich des Casinos eingegeben wird. Eine Bankverbindung ist für diesen Einzahlungsakt nicht erforderlich.
Das ist der Kern des Unterschieds zu einer Karte mit direkter Kontobelastung. Der Händler oder das Casino erhält bei der Zahlung nicht deine Kreditkartennummer. Auch eine Bonitätsprüfung gehört nicht zum Prepaid-Prinzip. Die Zahlung bleibt auf den Wert begrenzt, den du zuvor erworben hast.
Ohne Bankkonto bedeutet dabei nicht ohne Identität. Paysafecard kann die Zahlungsdaten vom Casino fernhalten, aber die Registrierung beim lizenzierten Anbieter bleibt bestehen. Für die Spielbank zählen Alter, Identität und Geldwäschereivorgaben. Der Code ersetzt kein Spielerkonto und keine Verifizierung.
Der PIN sollte wie Bargeld behandelt werden. Wer ihn weitergibt, gibt das Guthaben weiter. Ein Screenshot in einer ungeschützten Cloud, eine offene Nachricht oder ein Foto auf einem gemeinsam genutzten Gerät macht die vermeintliche Kontrolle schnell zunichte. Der Code gehört in den Kassenbereich, nicht in einen Chat.
Wo du eine Paysafecard in der Schweiz kaufst
Paysafecard ist auf den Kauf an einer Verkaufsstelle oder über einen dafür vorgesehenen Online-Kauf ausgelegt. Entscheidend ist, dass du nach dem Kauf den 16-stelligen PIN tatsächlich erhältst und den Betrag kennst, bevor du das Casino öffnest. Die Methode ist kein Kredit und kein nachträgliches Zahlungsversprechen.
Beim stationären Kauf bleibt der Code auf dem Beleg oder wird digital ausgegeben. Beim Online-Kauf liegt er im jeweiligen Nutzerbereich oder in der Bestätigung. In beiden Fällen ist die sichere Aufbewahrung wichtiger als die Form des Kaufs. Ein abfotografierter Beleg ist nicht automatisch sicher.
Vor dem Einlösen lohnt ein Blick auf die Kassenbedingungen des konkreten Casinos. Nicht jeder Anbieter behandelt jede Prepaid-Variante gleich, und die akzeptierte Mindesteinzahlung kann voneinander abweichen. Bei MyCasino ist eine Paysafecard-Einzahlung ab CHF 5 bestätigt. Pasino und Swiss4Win nennen jeweils mindestens CHF 10. Für Swiss Casinos ist kein bestätigter Paysafecard-Mindestbetrag angegeben.
Aktiviert wird der Code nicht durch eine zusätzliche Casino-Registrierung, sondern durch seine Eingabe in der vorgesehenen Zahlungsmaske. Der Betrag wird dort ausgewählt oder aus dem vorhandenen Guthaben übernommen. Bei einem Zahlendreher scheitert die Zahlung; bei einem bereits verbrauchten Code kann das Guthaben nicht erneut verwendet werden. Die naheliegende Vorsicht ist die beste: PIN und Einzahlungsbetrag vor dem Bestätigen abgleichen.
So läuft die Casino-Einzahlung mit dem 16-stelligen Code ab
Nach der Anmeldung öffnest du im Spielerkonto den Bereich für Einzahlungen und wählst Paysafecard aus den angebotenen Zahlungsmethoden. Danach legst du den Betrag fest und wechselst in die Eingabemaske. Dort gehört der 16-stellige PIN hinein. Eine gültige Eingabe und die Bestätigung lösen die Zahlung aus.
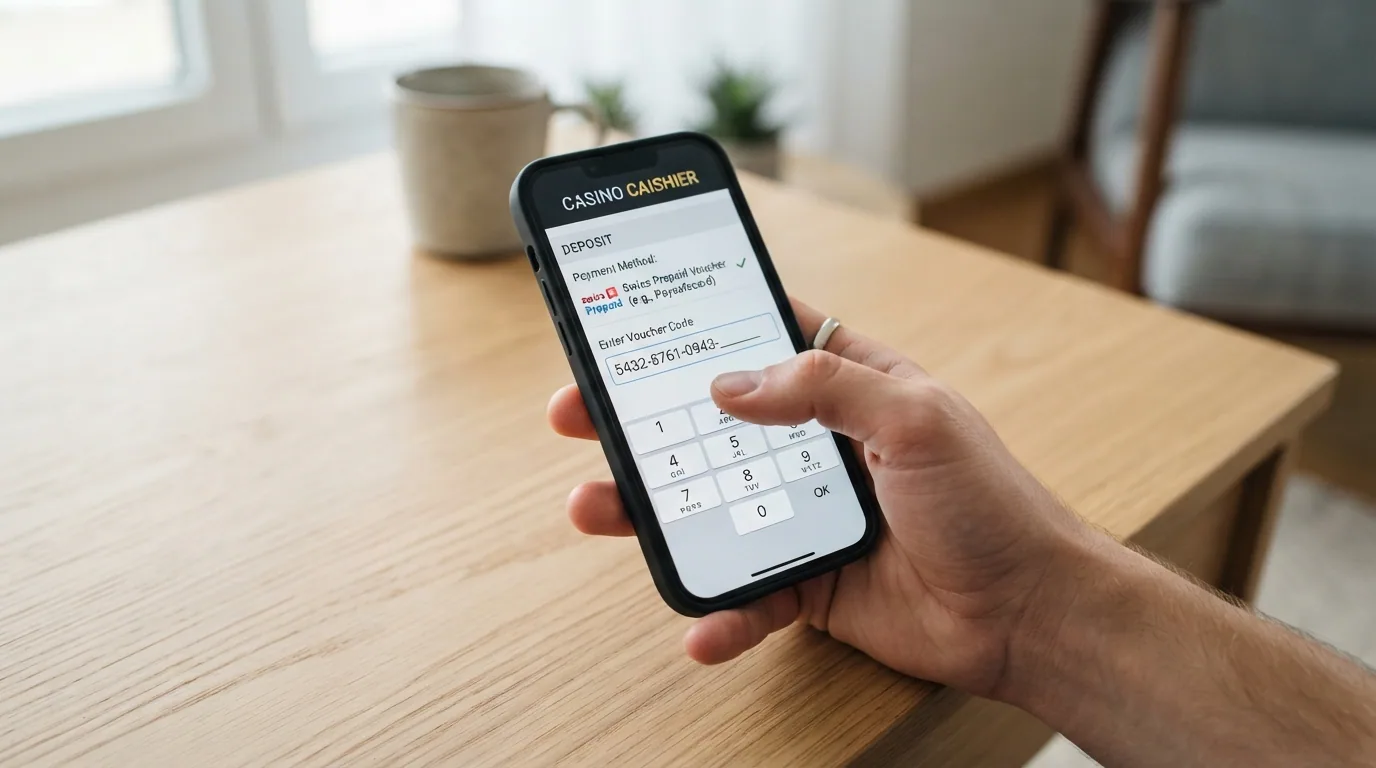
Bei Pasino werden die Mittel «innerhalb von Sekunden» gutgeschrieben. Das ist der seltene Teil des Vorgangs, der tatsächlich so schnell sein kann: Die Gutschrift ist nicht dasselbe wie eine Auszahlung, eine Gewinnzusage oder eine abgeschlossene Identitätsprüfung. Wer nach der Einzahlung noch Dokumente einreichen muss, hat dadurch keinen Anspruch auf einen schnelleren späteren Auszahlungsprozess.
Typische Fehler liegen nicht in einem komplizierten technischen Verfahren, sondern in falschen Erwartungen. Ein Code kann bereits vollständig oder teilweise aufgebraucht sein. Der gewählte Betrag kann unter dem Mindestbetrag des Casinos liegen. Die Zahlungsart kann im konkreten Spielerkonto fehlen, obwohl sie bei einem anderen Schweizer Casino angeboten wird.
Wenn das Geld nicht erscheint, sollte nicht sofort ein zweiter Code eingegeben werden. Zuerst prüfst du den Kontostand, die Transaktionsbestätigung und den eingegebenen Betrag. Erst danach ist der Kundendienst des Casinos die richtige Stelle. Ein zweiter Versuch macht aus einer unklaren Buchung schnell zwei unklare Buchungen.
Die Vorteile: Kein Bankkonto, volle Kostenkontrolle, hohe Sicherheit
- Vorausbezahltes Budget: Der einzusetzende Betrag ist durch das zuvor erworbene Guthaben begrenzt. Das hilft besonders, wenn keine automatische Belastung des Bankkontos gewünscht ist.
- Weniger Zahlungsdaten im Casino: Für die Einzahlung wird der 16-stellige PIN verwendet, nicht die Nummer einer Kreditkarte oder ein Bankkonto. Das trennt Zahlungsmethode und Bankdaten.
- Keine Bonitätsprüfung für den Prepaid-Kauf: Paysafecard ist kein Kredit. Du spielst mit vorhandenem Guthaben und nicht mit einem später fälligen Betrag.
- Schnelle Gutschrift: Pasino nennt eine Gutschrift innerhalb von Sekunden. Der Zeitvorteil betrifft die Einzahlung, nicht die spätere Auszahlung.
- Schweizer Optionen: MyCasino, Pasino und Swiss4Win führen Paysafecard als Einzahlungsmöglichkeit; bei Swiss Casinos ist die Akzeptanz nicht bestätigt.
Diese Vorteile sind real, aber begrenzt. Prepaid macht eine Einzahlung übersichtlicher und eine Auszahlung umständlicher. Sicherheit hängt ausserdem davon ab, wie sorgfältig der PIN verwahrt wird und ob das Casino tatsächlich unter Schweizer Aufsicht steht. Ein Zahlungsmittel ist kein Ersatz für eine Lizenzprüfung.
Paysafecard im Vergleich zu TWINT, Kreditkarte und Banküberweisung
TWINT ist im Schweizer Alltag näher am Bankkonto und an der eigenen mobilen Zahlungsumgebung. Das macht den Weg vertraut, aber weniger losgelöst vom persönlichen Finanzkonto. PostFinance erfüllt für Kundinnen und Kunden dieses Instituts eine ähnliche lokale Funktion. Paysafecard setzt dagegen einen bewussten Kauf vor die Einzahlung.
Bei Visa oder Mastercard ist der Vorgang oft direkt: Karte wählen, Betrag bestätigen, Kontobelastung abwarten. Der Komfort ist höher, wenn das Zahlungsmittel bereits hinterlegt ist. Die Kostenkontrolle ist dafür nicht automatisch besser. Eine Prepaid-Karte zwingt dich wenigstens, vor dem Spiel einen Betrag zu beschaffen; sie schützt nicht vor dem Kauf weiterer Codes.
Skrill und Neteller liegen zwischen diesen Welten. Sie funktionieren über ein eigenes Zahlungsprofil und können für Menschen bequem sein, die dieses Profil ohnehin nutzen. Banküberweisung ist langsamer als eine sofortige Paysafecard-Gutschrift, bleibt aber beim späteren Gewinn der entscheidende Kanal: Eine Auszahlung braucht ein Konto im eigenen Namen und, bei Pasino, eine Schweizer IBAN.
Paysafecard lohnt sich damit vor allem für jemanden, der Bankdaten nicht als Einzahlungsmethode verwenden und sein Spielbudget vorab festlegen will. Wer bereits weiss, dass regelmässig Gewinne ausgezahlt werden sollen, sollte die Bankverbindung und die Verifizierung vor der ersten Einzahlung klären. Die angenehmste Einzahlung ist nicht immer der praktischste Gesamtweg.
So löst du deinen Paysafecard-Code im Casino ein — und worauf du achten musst
Der Ablauf ist kurz, die Entscheidung davor ist wichtiger. Du brauchst ein registriertes Spielerkonto bei einem zulässigen Anbieter, einen gültigen 16-stelligen PIN und einen Betrag, der die Kassenbedingungen erfüllt. Die Schweizer Lizenz ist dabei kein dekoratives Gütesiegel: Sie bestimmt den rechtlichen Rahmen und die Schutzinstrumente, die bei einem ausländischen Angebot fehlen.
Bei Pasino wird der Einzahlungsbetrag innerhalb von Sekunden gutgeschrieben. Diese Geschwindigkeit kann die Aufmerksamkeit vom eigentlichen Risiko ablenken. Ein schneller Klick bleibt eine Echtgeld-Einzahlung. Lege deshalb den Betrag fest, bevor du den Code verwendest, und behandle das Guthaben als Spielausgabe, nicht als Zwischenlager für einen sicheren Gewinn.
Der Prozess endet nicht mit dem Start eines Spiels. Bei einem Gewinn entscheidet sich die Qualität der Zahlungsart erst beim Auszahlen. Paysafecard kann das Geld hineinbringen, aber nicht wieder herausführen. Dieser Bruch gehört zur Vorbereitung, nicht ins Kleingedruckte nach der Einzahlung.
Schritt 1: Paysafecard kaufen und den 16-stelligen Code bereithalten
Wähle vor dem Casinobesuch den Betrag, den du tatsächlich als Spielbudget akzeptierst. Die Prepaid-Idee funktioniert nur, wenn der Kaufbetrag eine Grenze bleibt. Wer bereits beim Kauf plant, sofort den nächsten Code zu holen, nutzt die Kostenkontrolle nicht, sondern verlängert die Kette.
Halte den 16-stelligen PIN so bereit, dass du ihn im geschützten Kassenbereich eingeben kannst. Prüfe die Ziffern einzeln. Eine einzige falsche Stelle reicht, damit die Zahlung abgewiesen wird. Bewahre den Beleg oder die digitale Bestätigung auf, bis die Gutschrift im Spielerkonto sichtbar ist.
Der Code ist kein Beleg für eine anonyme Casino-Nutzung. Er ist nur das Prepaid-Mittel für den Zahlungsschritt. Das Konto beim Betreiber muss registriert sein, und die gesetzlich erforderliche Identitätsprüfung bleibt davon unberührt. Wer ohne Registrierung einzahlen möchte, stösst deshalb nicht an eine Paysafecard-Grenze, sondern an die Regeln des lizenzierten Casinos.
Bei einem kleinen Budget spricht der Unterschied zwischen CHF 5 und CHF 10 deutlich. MyCasino nennt CHF 5 als Mindestbetrag, während Pasino und Swiss4Win CHF 10 nennen. Der passende Code ist derjenige, der den Mindestbetrag erfüllt, ohne das geplante Budget unnötig zu vergrössern.
Schritt 2: Im Casino-Kassenbereich Paysafecard als Zahlungsart wählen
Melde dich an und öffne die Kasse. Dort werden die verfügbaren Einzahlungsarten angezeigt. Wähle Paysafecard nur dann, wenn sie für dieses Spielerkonto tatsächlich angeboten wird. Ein allgemeiner Hinweis auf Prepaid-Zahlungen ersetzt keine Anzeige im eigenen Kassenbereich.
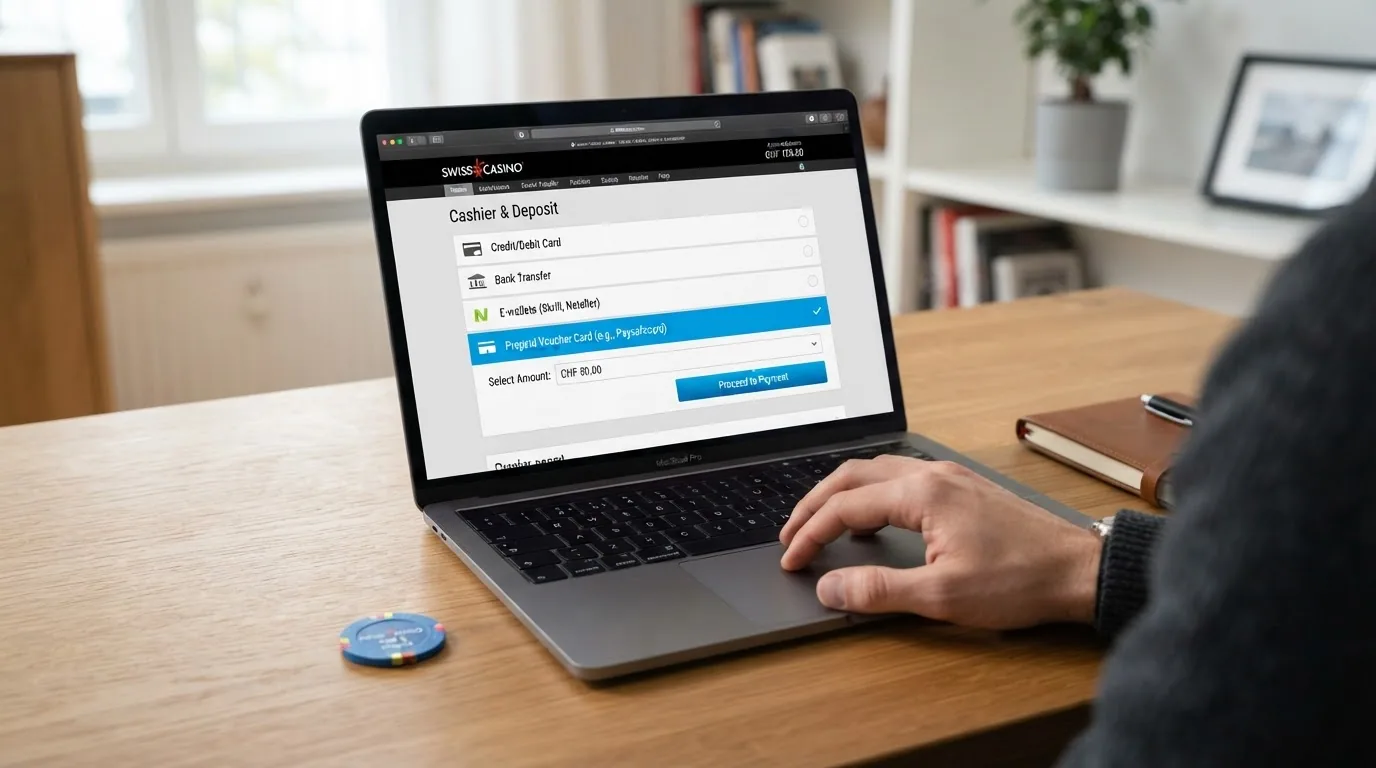
Danach trägst du den gewünschten Betrag ein. Die Maske kann dich zum Paysafecard-Interface weiterleiten oder die PIN-Eingabe direkt anzeigen. Lies die Zusammenfassung vor dem Absenden: Empfänger, Betrag und Zahlungsart müssen zusammenpassen. Ein abgebrochener Vorgang ist besser als eine hastig doppelt ausgelöste Einzahlung.
Die Kasse ist der Ort, an dem sich die Werbeaussage von der Nutzbarkeit trennt. Ein Anbieter kann einen grossen Willkommensbonus zeigen, während die Einzahlungsart, die du nutzen willst, andere Mindestwerte hat. Die Zahlungsart entscheidet über den Geldfluss; der Bonus entscheidet über zusätzliche Bedingungen. Beides darf nicht vermischt werden.
Schritt 3: Code eingeben, Betrag bestätigen — das Guthaben ist sofort da
Gib den 16-stelligen PIN ein und bestätige den Betrag. Danach kontrollierst du im Spielerkonto, ob das Guthaben gebucht wurde. Bei Pasino soll diese Gutschrift innerhalb von Sekunden erfolgen. Bleibt sie aus, prüfst du zuerst Status und Transaktionsübersicht, statt einen weiteren Code zu riskieren.
Ein erfolgreicher Einzahlungsvorgang sagt nichts über die Spielauszahlung aus. Das Geld steht für Spiele bereit, nicht als zugesicherter Ertrag. Gerade die unmittelbare Verfügbarkeit kann eine falsche Dringlichkeit erzeugen: schnell eingezahlt heisst nicht sinnvoll eingezahlt.
Wenn ein Bonus an die Einzahlung gekoppelt ist, lies die Umsatzbedingung vor der Aktivierung. Bei MyCasino umfasst das Angebot 100 % bis CHF 300 und 200 Freispiele auf Book of Dead; der Bonus muss 35× innerhalb von 30 Tagen umgesetzt werden. «Mehr Freispiele» klingt grosszügig, die zeitliche und finanzielle Verpflichtung steht daneben.
«Ohne Konto» und «ohne Anmeldung» — wie anonym die Einzahlung wirklich ist
Paysafecard braucht für den einzelnen Zahlungsvorgang keine Bankverbindung. Daraus folgt aber nicht, dass du im Schweizer Online-Casino ohne Spielerkonto spielen kannst. KYC ist zwingend. Identität und Alter werden geprüft, und die Geldwäschereivorgaben lassen anonymes Spielen nicht zu.
Die Zahlungs-Anonymität ist daher enger, als die Werbeformel «ohne Konto» vermuten lässt. Sie bedeutet: Der Code kann ohne Bankkonto als Prepaid-Zahlung eingesetzt werden. Sie bedeutet nicht: Das Casino kennt den Spieler nicht. Im lizenzierten Schweizer Markt ist anonymes Spielen ausgeschlossen.
Die Kontrolle kann an einem unpassenden Moment spürbar werden. Ein Konto kann einzahlen können, während eine spätere Auszahlung an eine noch offene Verifizierung gebunden ist. Pasino begrenzt bei nicht vollständig verifizierten Konten die Auszahlung auf die Höhe des einbezahlten Betrags. Für einen Gewinn ist das keine Kleinigkeit.
Wer maximale Trennung von Bankdaten sucht, kann Paysafecard sinnvoll finden. Wer ein anonymes Casino sucht, wird im Schweizer Lizenzmarkt nicht fündig. Das ist kein Fehler der PIN, sondern eine Schutzvorgabe, die für alle lizenzierten Anbieter gilt.
Mindesteinzahlung mit Paysafecard: Diese Casinos akzeptieren schon 5 CHF
Der kleinste bestätigte Betrag in diesem Vergleich ist CHF 5 bei MyCasino. Pasino und Swiss4Win verlangen mindestens CHF 10. Für Swiss Casinos ist der Paysafecard-Mindestbetrag nicht bestätigt. Diese Differenz ist für ein kleines Spielbudget wichtiger als ein hoher Bonus, der eine grössere Einzahlung voraussetzt.
Die CHF-5-Schwelle bei MyCasino ist kein Beweis, dass jeder Codewert oder jede Aktion dort gleich funktioniert. Sie sagt nur, dass die Paysafecard-Mindesteinzahlung ab diesem Betrag bestätigt ist. Bei Pasino steht zusätzlich fest, dass kein maximales Einzahlungslimit gelistet ist. Das ersetzt nicht die Prüfung der eigenen Kasse.
Bei Swiss Casinos bleibt die Entscheidung offen, solange die Zahlungsart im Konto nicht angezeigt wird. Das Casino ist CH-lizenziert, aber die Lizenz beantwortet nicht automatisch jede Zahlungsfrage. Rechtliche Zulässigkeit und praktische Akzeptanz sind zwei verschiedene Prüfungen.
Für die Auswahl gilt eine nüchterne Reihenfolge: erst die gewünschte Zahlungsart, dann der Mindestbetrag, danach Bedingungen und Auszahlungsweg. Ein niedriger Einstieg ist ein Vorteil für kleine Beträge. Er macht ein Angebot nicht allgemein besser.
Mobile Casino-Apps mit Paysafecard: Einzahlung von unterwegs
Auf dem Smartphone läuft die Einzahlung grundsätzlich über denselben Kassenweg wie am Desktop. Du öffnest das Spielerkonto, gehst zur Kasse, wählst Paysafecard und gibst den 16-stelligen PIN in die mobile Zahlungsmaske ein. Auch ein Browser auf dem Smartphone kann dafür genügen; eine besondere mobile Zahlungslogik ist nicht erforderlich.
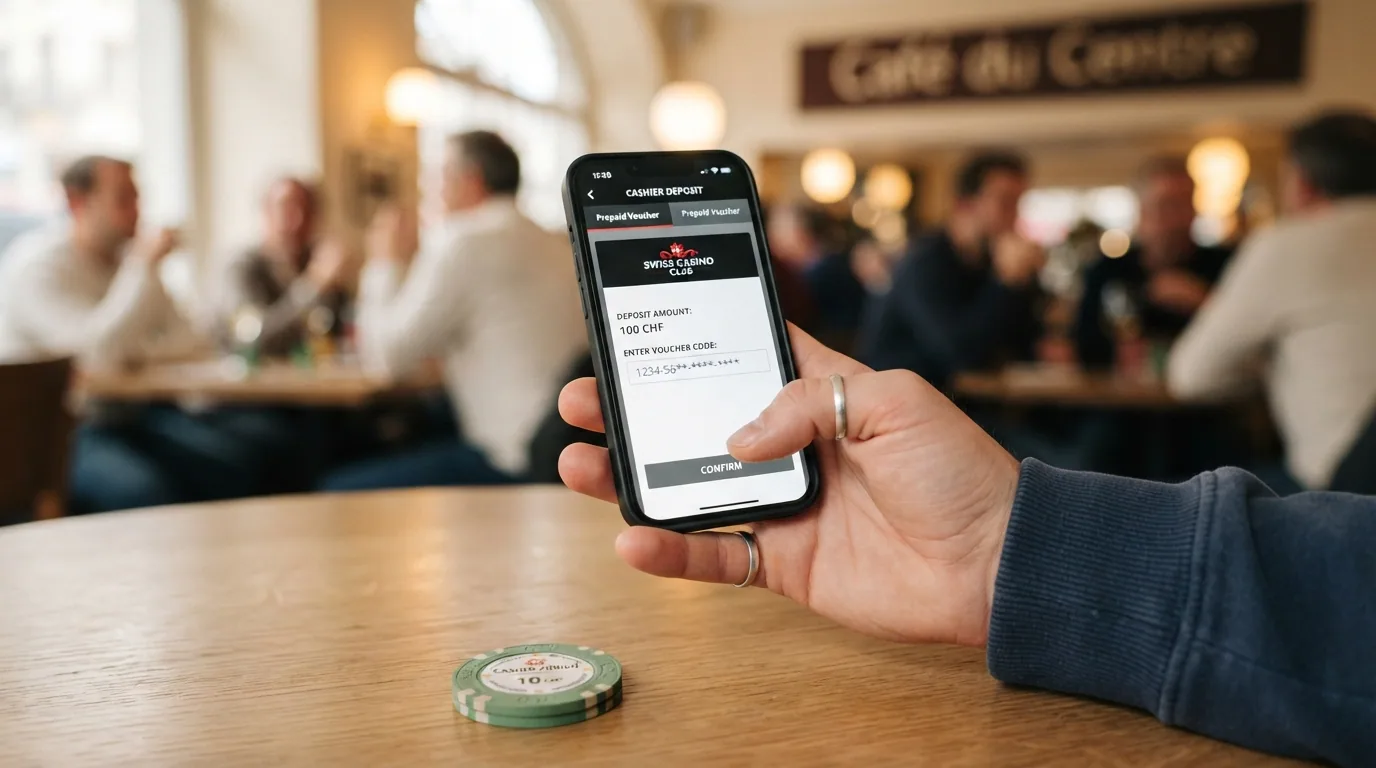
Der kleinere Bildschirm erhöht allerdings die Gefahr, dass Betrag, Zahlungsart oder Bestätigung übersehen werden. Scrolle vor dem letzten Klick zur Zusammenfassung. Nutze für den PIN kein öffentliches Gerät und speichere ihn nicht automatisch in einem fremden Browser.
Mobile Verfügbarkeit verändert auch die Versuchung. Ein Code lässt sich unterwegs schneller einsetzen, während die Entscheidung weniger Abstand bekommt. Gerade deshalb sollte das vorab festgelegte Budget eine echte Grenze bleiben. Die technische Bequemlichkeit ist kein Spielerschutz.
Eine Paysafecard-Option in einer mobilen Ansicht ist ausserdem kein Beleg für eine Schweizer Konzession. Prüfe den Anbieter unabhängig von Gerät und App. Ein lokaler Zahlungsweg und eine ESBK-Lizenz gehören nicht automatisch zusammen.
Paysafecard-Limits: Was du über Höchstbeträge und Beschränkungen wissen musst
In der Schweiz gibt es kein gesetzlich festgelegtes Einzahlungslimit speziell für Paysafecard. Die lizenzierten Casinos arbeiten stattdessen mit einem risikobasierten Verantwortungsregime. Spieler setzen persönliche Limits, und Betreiber können Limits anhand der wirtschaftlichen Situation und der Überwachung festlegen.
Das ist etwas anderes als ein einheitlicher Höchstbetrag pro Code. Ein Casino-seitiges Limit, ein Paysafecard-Limit und ein eigenes Budget sind drei verschiedene Schranken. Pasino listet kein maximales Einzahlungslimit. Daraus folgt nicht, dass jede Einzahlung in jeder Höhe möglich ist.
Die bekannte Grenze von CHF 25 pro Spiel betrifft automatisierte landbasierte Casinospiele. Sie ist kein allgemeines Online-Paysafecard-Limit und darf nicht auf die mobile Einzahlung übertragen werden. Wer die Zahl als Online-Obergrenze liest, verwechselt zwei Spielumgebungen.
Persönliche Tages-, Wochen- oder Monatslimits sind sinnvoller als ein theoretischer Höchstbetrag. Sie setzen die Kontrolle vor den Impuls. Ein Betreiberlimit kann hinzukommen, wenn die wirtschaftliche Situation oder das Spielverhalten eine Einschränkung verlangt. Das System soll nicht helfen, mehr einzuzahlen, sondern problematische Dynamiken früher zu begrenzen.
Auszahlung mit Paysafecard? Warum das nicht geht
Nein. Einzahlungen per Paysafecard können nicht für Auszahlungen genutzt werden. Das Prepaid-System ist für das Aufladen gedacht, nicht als Empfängerkonto für Casino-Gewinne. Der Code kann also den Weg hinein abkürzen, aber nicht den Weg zurück aufnehmen.
Pasino beschreibt Banküberweisung als Auszahlungsweg. Swiss4win nennt für Auszahlungen Visa, Mastercard oder Banküberweisung, nicht Paysafecard. Das ist der zentrale Nachteil der Methode. Wer nur einen PIN besitzt und kein passendes Auszahlungskonto vorbereitet hat, hat den bequemeren ersten Schritt gewählt und den wichtigeren zweiten ausgelassen.
Der Irrtum entsteht leicht, weil Einzahlung und Auszahlung in vielen Kassen nebeneinander stehen. Sie sind aber keine spiegelbildlichen Vorgänge. Ein Prepaid-Code kann beim Bezahlen einen Wert übermitteln; für eine Auszahlung braucht der Anbieter ein verifiziertes Ziel, das dem Spieler zugeordnet ist.
Deshalb gehört die Auszahlung vor die Einzahlung in die eigene Entscheidung. Wer keine Banküberweisung oder Karte im eigenen Namen nutzen kann, sollte nicht annehmen, dass ein Gewinn auf dem Paysafecard-Code wartet. Tut er nicht.
So kommt dein Gewinn aufs Konto: Alternative Auszahlungswege
Bei Pasino erfolgt die Auszahlung per Banküberweisung auf ein Konto im Namen des Spielers mit Schweizer IBAN. Die Bearbeitung kann bis zu drei Werktage dauern. Das ist ein anderer Zeitrahmen als die Gutschrift innerhalb von Sekunden bei einer Einzahlung.
Die Identität des Kontoinhabers ist nicht nebensächlich. Ein Konto, das noch nicht vollständig verifiziert ist, kann bei Pasino nur bis zur Höhe des einbezahlten Betrags auszahlen. Wer einen darüberliegenden Gewinn erwartet, sollte die Verifizierung nicht erst nach dem Spielen beginnen.
Die praktische Reihenfolge ist damit klar: Spielerkonto registrieren, Identitätsprüfung erledigen, Auszahlungsmethode und Kontoinhaber abgleichen, erst dann den Code einsetzen. Das nimmt der Paysafecard ihren scheinbaren Nachteil nicht, macht ihn aber planbar.
Eine Banküberweisung ist weniger unmittelbar als eine Prepaid-Gutschrift. Dafür passt sie zum Zweck der Auszahlung. Der schnelle Einzahlungsvorgang bleibt angenehm; er darf nur nicht als Massstab für die Rückzahlung dienen.
Die besten Schweizer Online Casinos mit Paysafecard im Vergleich
Für den Vergleich zählen hier vier Anbieter mit CH-Lizenz und den jeweils ausgewiesenen Zahlungs- oder Angebotsdaten. Die ESBK-Konzession ist der gemeinsame rechtliche Anker. Die Unterschiede liegen bei Mindestbetrag, Bonusgrösse, Freispielen und Umsatzbedingungen. Bei Swiss Casinos ist die Paysafecard-Akzeptanz nicht bestätigt; deshalb steht der Anbieter trotzdem im Vergleich, aber nicht als bestätigte Paysafecard-Wahl.
Die grossen Bonuszahlen verdienen Abstand. MyCasino nennt 100 % bis CHF 300 plus 200 Freispiele auf Book of Dead und 35× Umsatz in 30 Tagen. Swiss4Win nennt bis CHF 1’000 plus 200 Freispiele und 15 Golden Chips, verlangt aber 45× Umsatz und erlaubt maximal CHF 5 spielbaren Bonusbetrag pro Bonus. Mehr Nominalwert bedeutet hier nicht automatisch mehr Wert.
Bei Book of Dead liegt der theoretische maximale RTP bei 96,21 %, das Spiel hat hohe Volatilität und einen maximalen Gewinn von 5’000×. RTP ist ein langfristiger theoretischer Wert, keine Zusage für die einzelne Session. Hohe Volatilität verteilt Ergebnisse ungleichmässig. Das macht Freispiele nicht zu einem fest bewertbaren Geldbetrag.
Für das MyCasino-Angebot ergibt die vorgeschriebene Bonuskostenrechnung einen erforderlichen Umsatz von CHF 10’500, wenn der maximale Bonus von CHF 300 und der Umsatzmultiplikator von 35× gelten. Einsatz pro Spin und damit die Zahl der Spins sowie die Spielzeit lassen sich ohne einen vorgegebenen Spin-Einsatz nicht seriös bestimmen. Die Rechnung ist eine statistische Schätzung unter dieser Annahme, keine Zusage eines Gewinns, einer Auszahlung oder einer Rendite.
MyCasino (Grand Casino Luzern)
MyCasino ist als CH-lizenziertes Casino mit ESBK-Konzession und Online-Erweiterung ausgewiesen. Der Online-Start ist von der ESBK für den 7. Juni 2019 bestätigt. Paysafecard wird neben TWINT, PostFinance, Visa/Mastercard, Yapeal, Neteller und Skrill als Einzahlungsmethode gelistet; der bestätigte Mindestbetrag liegt bei CHF 5.
Das Angebot umfasst 100 % bis CHF 300 sowie 200 Freispiele auf Book of Dead. Die Freispiele werden in Tranchen von 50 gutgeschrieben. Der Bonus muss 35× innerhalb von 30 Tagen umgesetzt werden. Für den maximalen Bonus entsteht daraus der erforderliche Umsatz von CHF 10’500. Das ist die Zahl, die hinter dem scheinbar einfachen «100 %» steht.
Der Bonus-Slot hat einen theoretischen RTP von 96,21 % und hohe Volatilität. Der RTP ist keine individuelle Rückzahlung. Die Kombination aus 35× und 30 Tagen macht den Bonus vor allem für Spieler interessant, die bewusst mit Umsatzbedingungen umgehen können, nicht für jemanden, der nur einen kleinen Paysafecard-Betrag einzahlen und ohne Bindung spielen will.
Mit CHF 5 bietet MyCasino die niedrigste bestätigte Einstiegsschwelle dieser Auswahl. Wer genau diese kleine Prepaid-Einzahlung sucht, findet hier den klarsten praktischen Fit. Für den Bonus lohnt sich der Name dagegen erst, wenn CHF 10’500 Umsatz als reale Verpflichtung verstanden werden.
Swiss Casinos (Swiss Casinos)
Swiss Casinos ist als CH-lizenziert mit ESBK-Konzession und Online-Erweiterung ausgewiesen. Das Angebot nennt 100 % bis CHF 300 bei der ersten Einzahlung, 50 Freispiele nach der Verifizierung und weitere 100 Freispiele bei der zweiten Einzahlung. Zusätzlich gibt es einen Verifizierungsbonus ohne Einzahlung mit 50 Freispielen oder 5 Gold-Chips.
Eine Umsatzbedingung ist für dieses Stufenangebot nicht ausgewiesen. Auch die Bonusgültigkeit bleibt offen. Das ist keine Einladung, die Lücke mit einer günstigen Annahme zu füllen. Ohne diese Angaben lässt sich der Bonus nicht so berechnen wie derjenige von MyCasino.
Für die Paysafecard-Frage ist der entscheidende Vorbehalt noch schärfer: Eine Akzeptanz ist nicht bestätigt. Die Lizenz macht Swiss Casinos zu einem regulierten Anbieter, aber sie macht aus einer nicht bestätigten Zahlungsart keine bestätigte. Wer unbedingt mit Paysafecard einzahlen will, muss diese Option im eigenen Kassenbereich sehen, bevor Geld gekauft wird.
Der Verifizierungsbonus ohne Einzahlung ist der ungewöhnliche Vorteil dieses Profils. Er richtet sich an Menschen, die zuerst die Identitätsprüfung erledigen und nicht zwingend mit Paysafecard starten wollen. Für einen sicheren Paysafecard-Vergleich bleibt Swiss Casinos die vorsichtige Wahl, nicht die direkte.
Pasino (Casino Meyrin)
Pasino ist als CH-lizenziertes Casino mit ESBK-Konzession und Online-Erweiterung ausgewiesen. Paysafecard wird akzeptiert, der Mindestbetrag liegt bei CHF 10. Pasino listet kein maximales Einzahlungslimit und nennt eine Gutschrift innerhalb von Sekunden.
Der Willkommensbonus beträgt 100 % bis CHF 500 und umfasst 350 Freispiele. Die Freispiele werden in sechs Tranchen über 35 Tage verteilt. Ein Umsatzmultiplikator ist nicht ausgewiesen. Damit ist der Bonusbetrag grösser als bei MyCasino, aber die Zahl allein beantwortet nicht, welche Bedingungen tatsächlich gelten.
Bei Auszahlungen ist Pasino konkreter: Banküberweisung auf ein Konto im Namen des Spielers mit Schweizer IBAN, Bearbeitung bis zu drei Werktage. Nicht vollständig verifizierte Konten können nur bis zur Höhe des einbezahlten Betrags auszahlen. Wer den Zahlungskreislauf als Ganzes betrachtet, bekommt hier die wichtigere Information nicht im Bonus, sondern beim Rückweg.
Pasino ist die sachliche Option für Spieler, die CHF 10 als Mindestbetrag akzeptieren, eine schnelle Einzahlung wünschen und den Schweizer IBAN-Auszahlungsweg vorbereiten können. Die 350 Freispiele sind kein Ersatz für fehlende Umsatzangaben.
Swiss4Win (Casino Lugano)
Swiss4Win ist als CH-lizenziertes Casino mit ESBK-Konzession und Online-Erweiterung ausgewiesen. Paysafecard wird für Einzahlungen akzeptiert, mit einem Mindestbetrag von CHF 10. Auszahlungen erfolgen laut den ausgewiesenen Zahlungsdaten über Visa, Mastercard oder Banküberweisung, nicht über Paysafecard.
Das Willkommensangebot nennt 100 % bis CHF 1’000, 200 Freispiele und 15 Golden Chips. Der Umsatzmultiplikator beträgt 45×, die Gültigkeit 30 Tage. Zusätzlich ist der maximal spielbare Bonusbetrag auf CHF 5 pro Bonus begrenzt. Das grosse «bis CHF 1’000» beschreibt daher nicht einfach den Betrag, mit dem jede Einzahlung frei umgesetzt werden kann.
Die 45×-Bedingung ist die straffste konkrete Umsatzbedingung in dieser Auswahl. Der maximale Bonusbetrag wirkt daneben wie ein Gegengewicht zur grossen Werbeziffer: Ein Bonus kann nominell hoch sein und praktisch durch eine Einsatzgrenze enger werden. Der Anbieter erfüllt die Paysafecard-Frage, aber der Bonus verlangt besonders genaue Lektüre.
Swiss4Win passt zu jemandem, der den CHF-10-Mindestbetrag akzeptiert und Freispiele sowie Golden Chips höher gewichtet als eine möglichst niedrige Umsatzhürde. Wer vor allem mit kleinem Einsatz und wenig Bindung spielen möchte, fährt an der 45×-Bedingung nicht einfach vorbei.
Was die Vergleichstabelle zeigt — und welche Grenzen sie hat
| Casino (Betreiber) | CH-Lizenz | Willkommensbonus | Freispiele | Paysafecard-Mindesteinzahlung | Umsatzmultiplikator | Bonusgültigkeit |
|---|---|---|---|---|---|---|
| MyCasino (Grand Casino Luzern) | CH-lizenziert, ESBK-Konzession | 100 % bis CHF 300 | 200 FS (Book of Dead) | ab CHF 5 | 35× (Bonus) | 30 Tage |
| Swiss Casinos (Swiss Casinos) | CH-lizenziert, ESBK-Konzession | 100 % bis CHF 300 (1. Einzahlung) | 50 FS nach Verifizierung + 100 FS (2. Einzahlung) | — | — | — |
| Pasino (Casino Meyrin) | CH-lizenziert, ESBK-Konzession | 100 % bis CHF 500 | 350 FS | ab CHF 10 | — | 6 Tranchen über 35 Tage |
| Swiss4Win (Casino Lugano) | CH-lizenziert, ESBK-Konzession | 100 % bis CHF 1’000 | 200 FS + 15 Golden Chips | ab CHF 10 | 45× | 30 Tage |
Die Tabelle ist dort stark, wo ein konkreter Wert die Entscheidung verändert: CHF 5 statt CHF 10, 35× statt 45×, 30 Tage oder eine Verteilung über 35 Tage. Ein Gedankenstrich ist dagegen kein versteckter Vorteil. Er bedeutet, dass sich diese Spalte für den Anbieter nicht belastbar beurteilen lässt.
Vier Profile bilden nicht den gesamten Schweizer Online-Markt ab. Die ESBK führt als Prüfrahmen 10 lizenzierte Online-Casinos; die Angaben zu den hier verglichenen vier Anbietern sind die, die sich für diese Auswahl bei Zahlungen und Angeboten konkret zuordnen lassen. Ein nicht bestätigter Paysafecard-Eintrag bei Swiss Casinos sagt deshalb weder «akzeptiert» noch «abgelehnt».
Auch die Bonusspalten sind nicht gleichartig. Bei MyCasino steht ein Umsatzmultiplikator, bei Pasino die Verteilung der Freispiele, bei Swiss4Win zusätzlich ein maximal spielbarer Bonusbetrag. Was nicht nebeneinandersteht, kann nicht einfach gleich bewertet werden. Der vermeintlich grösste Bonus ist ohne seine Bedingungen nur eine grosse Zahl.
Was das Geldspielgesetz zu Paysafecard-Casinos sagt — und warum dich das schützt
Das Geldspielgesetz (BGS) ist seit dem 1. Januar 2019 in Kraft. Die ESBK beaufsichtigt Spielbanken und Online-Casinos; Gespa ist für Lotterien und Sportwetten zuständig. Für Paysafecard gibt es in einem CH-lizenzierten Casino keine besondere gesetzliche Verbotsregel. Die Zahlungsart ist zulässig, wenn der Anbieter sie in seiner Kasse anbietet.
Der Schutz kommt nicht aus dem PIN. Er kommt aus der Konzession, der Aufsicht und den Regeln für verantwortungsvolles Spiel. Nur ein landbasiertes Casino mit eidgenössischer Konzession darf ein Online-Casino als Online-Erweiterung betreiben. Zusätzlich braucht es für Online-Spiele die Konzessionserweiterung des Bundesrats und die Spielgenehmigung der ESBK.
Das trennt die Zahlungsfrage von der Anbieterfrage. Ein ausländisches Casino kann eine Paysafecard technisch annehmen und trotzdem nicht unter Schweizer Schutz stehen. Ein reibungsloser Einzahlungsdialog ist kein rechtlicher Nachweis.
Geldspielgesetz & ESBK: Die Spielregeln für Schweizer Online Casinos
Eine eigenständige Online-Lizenz ohne landbasiertes Fundament ist nicht der Schweizer Weg. Die Online-Berechtigung hängt an einem Casino mit Bundes-Konzession. Der Bundesrat erweitert die Konzession; die ESBK erteilt die Genehmigung auf Spielebene und überwacht den Online-Betrieb.
Die neue Konzessionsperiode läuft von 2025 bis 2044. Ende 2025 weist der ESBK-Bericht 20 landbasierte Casinos und 9 mit Online-Betrieb aus. Eine Mitteilung des Bundesrats nennt 12 landbasierte Casinos, die zur Veranstaltung von Online-Spielen berechtigt sind. Die Zahlen stehen für unterschiedliche Zeitpunkte und Darstellungen des sich verändernden Marktes; sie sind nicht als identische Momentaufnahme zu lesen.
Für Spielerinnen und Spieler zählt vor allem die konkrete Konzession des Anbieters. MyCasino, Swiss Casinos, Pasino und Swiss4Win werden in diesem Vergleich als CH-lizenziert mit ESBK-Konzession geführt. Das ist die gemeinsame Mindestbedingung, bevor Bonus oder Zahlungsart interessant werden.
Die ESBK-Aufsicht schafft ausserdem Regeln für KYC, Limits und Spielsperren. Sie macht das Spielen nicht risikolos. Sie sorgt aber dafür, dass die Entscheidung nicht vollständig den Hausregeln eines Anbieters ausserhalb der Schweizer Rechtsordnung überlassen bleibt.
Lizenzierte Schweizer Casinos vs. internationale Anbieter — der grosse Unterschied
| Merkmal | Lizenzierte Schweizer Casinos (mit ESBK-Konzession) | Internationale Anbieter (ohne CH-Konzession) |
|---|---|---|
| Rechtlicher Rahmen | Schweizer Geldspielgesetz (BGS) und ESBK-Aufsicht | Keine Schweizer Konzession; Angebot in der Schweiz unzulässig |
| Anzahl im Prüfrahmen | 10 lizenzierte Online-Casinos | — |
| Zugang | Regulärer Zugang im Schweizer Konzessionssystem | Zugang kann durch Schweizer Telecom-Anbieter gesperrt werden |
| Spielerschutz | KYC, persönliche und risikobasierte Betreiberlimits, landesweite Spielsperre | Kein Schweizer Konsumentenschutz |
| Rechtsdurchsetzung | Schweizer Aufsicht und Konzessionssystem | Durchsetzung gegenüber dem Anbieter nicht im Schweizer Schutzrahmen |
| Besteuerung der Gewinne | Online-Gewinne bis CHF 1’000’000 steuerfrei | Gewinne ab dem ersten Franken voll steuerpflichtig |
| Paysafecard-Auszahlung | Einzahlung und Auszahlung sind getrennte Vorgänge | — |
Die Tabelle macht den Preis der scheinbaren Freiheit sichtbar. Offshore-Anbieter können mit weniger Reibung werben, aber genau diese Reibung fehlt dann als Schutz. Der Spieler wird nicht strafrechtlich verfolgt, erhält jedoch keine Schweizer Absicherung, wenn eine Auszahlung stockt oder ein Konto gesperrt wird.
Bei lizenzierten Online-Casinos sind Gewinne bis CHF 1’000’000 steuerfrei. Bei internationalen Anbietern ohne Schweizer Konzession sind Gewinne ab dem ersten Franken voll steuerpflichtig. Die Zahlungsart ändert daran nichts. Ein Prepaid-Code ist kein steuerlicher Sonderweg.
DNS-Sperren & Art. 86 BGS: Wie die Schweiz illegale Angebote blockiert
Art. 86 BGS bildet die Grundlage dafür, dass Schweizer Telecom-Anbieter den Zugang zu nicht bewilligten Online-Geldspielangeboten sperren müssen. Die ESBK aktualisiert dafür Sperrlisten. Eine Allgemeinverfügung vom 26. Mai 2026 passte die Liste der zu sperrenden Domains an und wurde im Bundesblatt BBl 2026 1340 veröffentlicht.
Die Sperre richtet sich gegen das Angebot und seinen Zugang, nicht gegen den Spieler als Straftäter. Trotzdem bleibt der praktische Verlust beim Spieler: Ohne Schweizer Konsumentenschutz fehlen die Instrumente, die bei einem lizenzierten Casino den Streit, die Verifizierung und die Spielersperre in einen geregelten Rahmen bringen.
Ein Anbieter, der über eine andere Adresse erreichbar ist, wird dadurch nicht automatisch legal. Auch ein akzeptierter Paysafecard-Code sagt nichts über die Konzession. Der rechtliche Check gehört vor den Kauf des Guthabens.
Verantwortungsvoll spielen mit Paysafecard: So behältst du die Kontrolle
Prepaid ist eine Budgettechnik, kein Freipass. Der Code kann verhindern, dass eine direkte Abbuchung unbemerkt weiterläuft. Er kann aber ebenso schnell ersetzt werden. Kontrolle entsteht erst, wenn der Betrag, die Zeit und die Bereitschaft zum Aufhören vor der Einzahlung feststehen.
Schweizer Casinos setzen auf Sozialkonzepte, KYC, spielerdefinierte Limits und risikobasierte Betreiberlimits. Diese Instrumente sind nicht dazu da, eine Session angenehmer zu machen. Sie sollen die Schäden begrenzen, wenn Geld und Spielverhalten auseinanderlaufen.
Ein kleines Prepaid-Guthaben verdient deshalb dieselbe Ernsthaftigkeit wie eine grössere Einzahlung. Der Betrag ist kleiner, die Entscheidung kann trotzdem wiederholt werden. Wenn das Spiel nicht mehr Freizeit bleibt, ist der nächste Schritt nicht ein weiterer Code.
Spielsucht erkennen: Selbsttests und Frühwarnzeichen
Problematisches Spiel zeigt sich oft nicht zuerst an einem einzelnen Betrag, sondern an einer Veränderung des Verhaltens. Das Spiel wird wichtiger als geplant, Verluste sollen zurückgeholt werden, oder die nächste Einzahlung wird vor anderen verborgen. Auch wenn die eigene finanzielle Lage bereits Druck macht und trotzdem weitergespielt wird, ist das ein ernstes Signal.
Ein Selbsttest kann den ersten Abstand schaffen. Er ersetzt keine Beratung und stellt keine Diagnose. Die Zahlen aus dem Suchtpanorama von Sucht Schweiz ordnen die Lage ein: Rund 7 % der jungen Erwachsenen zeigen problematisches Spielverhalten. Das ist keine Aussage über jede einzelne Person, aber ein Hinweis darauf, dass «ich habe es im Griff» nicht immer eine verlässliche Prüfung ist.
Freizeitspiel hat eine Grenze, die akzeptiert wird. Ein Verlust wird als Verlust verbucht, das Budget bleibt geschlossen, und eine Pause ist möglich. Wird die Pause zur Drohung statt zur Entscheidung, ist Hilfe sinnvoller als eine neue Zahlungsmethode.
Einzahlungslimits: So setzt du dein persönliches Limit
Setze ein persönliches Tages-, Wochen- oder Monatslimit, bevor du den PIN kaufst. Nimm dafür nur Geld, dessen Verlust keine Rechnung, Miete oder Rückzahlung gefährdet. Das Casino kann zusätzlich ein Limit nach wirtschaftlicher Situation und Überwachung festlegen; dieses Betreiberlimit ist keine Aufforderung, den eigenen Rahmen auszureizen.
Paysafecard kann die persönliche Grenze sichtbar machen, weil das Guthaben vorab gekauft wird. Die Grenze hält aber nur, wenn kein Ersatzcode bereitliegt. Wer nach einem Verlust sofort weiteres Guthaben besorgt, hat die Prepaid-Schranke umgangen.
Die CHF-25-Grenze pro Spiel bei automatisierten landbasierten Casinospielen ist keine persönliche Online-Einzahlungsgrenze. Sie gehört zum landbasierten Spiel und darf nicht als allgemeiner Massstab für den Paysafecard-Code verwendet werden. Online greifen die überwachten Verantwortungsregeln und die individuellen sowie betreiberseitigen Limits.
Die Spielsperre: Freiwillige Selbstsperre in allen Schweizer Casinos
Die Spielsperre gilt gesamtschweizerisch in allen lizenzierten Casinos. Sie kann freiwillig beantragt werden; auch eine Fremdsperre ist möglich. Eine freiwillige Sperre kann frühestens nach drei Monaten aufgehoben werden und nur, wenn der Grund dafür weggefallen ist.
Das ist bewusst keine Einstellung für eine einzelne App. Ein Wechsel von MyCasino zu einem anderen lizenzierten Anbieter umgeht die landesweite Sperre nicht. Genau diese Reichweite macht das Instrument wirksamer als ein blosses Löschen einer Zahlungsart.
Mehr als 18’000 neue Spielsperren pro Jahr zeigen, dass das Instrument gebraucht wird. Die Zahl ist kein Urteil über jede gesperrte Person. Sie zeigt aber, dass Spielerschutz nicht nur ein Satz im Fussbereich ist.
Wenn du eine Sperre erwägst, warte nicht auf den perfekten Moment. Der Zweck ist die Unterbrechung, nicht die elegante Verwaltung eines Problems. Eine neue Paysafecard gehört dann nicht in die Planung.
Hilfsangebote: SOS-Spielsucht, Careplay und weitere Anlaufstellen
- SOS Spielsucht: In deutscher Sprache erreichst du die nationale Hilfsnummer 0800 040 080. Die Stelle ist für Betroffene und Menschen aus ihrem Umfeld gedacht.
- Careplay: Der Beratungsdienst bietet Unterstützung und Selbsttest-Angebote; Varianten für französisch- und italienischsprachige Personen sind vorhanden.
- Selbsttest und Beratung: Ein Online-Selbsttest kann zur ersten Einordnung dienen. Bei Sorge über das eigene Spiel oder das Spiel einer nahestehenden Person ist ein Beratungsgespräch der bessere nächste Schritt.
Hilfe zu holen ist kein Eingeständnis, versagt zu haben. Es ist eine praktische Unterbrechung zwischen dem Impuls und der nächsten Einzahlung. Der 16-stellige Code löst kein Spielproblem.
So haben wir die Paysafecard-Casinos bewertet
Die Auswahl folgt dem Suchinteresse: Einzahlung mit Paysafecard im Schweizer Online-Casino, Mindestbeträge, Ablauf, Auszahlungen und rechtlicher Rahmen. Als Referenz für die Lizenz diente die offizielle ESBK-Konzessionsliste. In den Betreiberprofilen wurden nur die vier Anbieter berücksichtigt, die sich mit den zugeordneten Zahlungs- und Angebotsangaben konkret beschreiben lassen.
Die Rangfolge ist keine Behauptung, dass ein Bonus für alle Spieler gleich viel wert ist. Niedrige Mindesteinzahlung hilft Menschen mit kleinem Budget. Ein hoher Bonusbetrag hilft nur dann, wenn Umsatzbedingungen, Zeitfenster und Einsatzregeln dazu passen. Ein Angebot ohne bestätigte Paysafecard-Akzeptanz gehört nicht an die Spitze einer Liste für Paysafecard-Nutzer, selbst wenn es einen Verifizierungsbonus ohne Einzahlung zeigt.
Die ESBK ist die entscheidende Referenz für den Schweizer Lizenzrahmen. Die Vergleichsdaten zu Zahlungsarten und Aktionen stammen aus den jeweils zugeordneten Betreiber- und Zahlungsangaben. Wo eine Spalte keinen belastbaren Wert trägt, bleibt sie leer als Gedankenstrich. Das ist ehrlicher als eine allgemeine Casino-Aussage, die einem einzelnen Anbieter zugeschrieben wird.
Die Angaben sind keine Live-Garantie für jede Sitzung. Kassenansicht, Mindestbetrag und Aktionen können sich ändern. Vor dem Kauf eines Codes sollte die konkrete Zahlungsart im eigenen Spielerkonto geprüft werden. Diese letzte Kontrolle ersetzt keine Lizenzprüfung, sie ergänzt sie.
Dein Fahrplan: So findest du das passende Paysafecard-Casino
Beginne mit der Frage, was du tatsächlich brauchst. Wenn CHF 5 als Einstieg entscheidend sind, ist MyCasino in dieser Auswahl der klare Bezugspunkt. Wenn CHF 10 möglich sind, kommen Pasino und Swiss4Win mit bestätigter Paysafecard-Akzeptanz hinzu. Swiss Casinos bleibt CH-lizenziert, aber die Paysafecard-Akzeptanz ist nicht bestätigt.
Danach trennst du den Einzahlungsnutzen vom Bonus. Bei MyCasino stehen 100 % bis CHF 300, 200 Freispiele auf Book of Dead, 35× Umsatz und 30 Tage nebeneinander. Beim maximalen Bonus sind CHF 10’500 Umsatz erforderlich. Bei Swiss4Win steht ein Angebot bis CHF 1’000 einer 45×-Bedingung und maximal CHF 5 spielbarem Bonusbetrag pro Bonus gegenüber. Die grössere Zahl gewinnt diese Abwägung nicht automatisch.
Pasino legt den Gewinnweg besonders konkret fest: Schweizer IBAN, Konto im eigenen Namen, bis zu drei Werktage und eine Begrenzung bei nicht vollständig verifizierten Konten. Diese Information gehört in deine Entscheidung, bevor du einzahlst. Eine sofortige Gutschrift ist angenehm; eine planbare Auszahlung ist wichtiger.
Die Lizenz ist nicht verhandelbar. Ein ausländischer Anbieter ohne Schweizer Konzession kann technisch erreichbar oder per Paysafecard zahlbar sein, bietet aber keinen Schweizer Konsumentenschutz und kann gesperrt werden. Dass Spieler nicht strafrechtlich verfolgt werden, macht das Risiko für ihr Geld nicht kleiner.
Mein nüchterner Rat lautet deshalb: Prüfe zuerst ESBK-Konzession und Auszahlungsweg, danach den Paysafecard-Mindestbetrag und erst zuletzt den Bonus. Kaufe den PIN erst, wenn der Betrag in dein persönliche Limit passt und die Verifizierung geklärt ist. Für CHF 5 spricht MyCasino; für CHF 10 bieten Pasino und Swiss4Win bestätigte Wege, aber deutlich unterschiedliche Angebotsbedingungen. Das ist eine Entscheidung nach Kosten und Schutz, nicht nach der grössten Werbeziffer.
Häufige Fragen
Kann ich in einem Schweizer Online Casino mit Paysafecard auszahlen?
Nein. Paysafecard ist im beschriebenen Zahlungsweg nur für Einzahlungen geeignet. Gewinne werden über einen anderen Kanal ausgezahlt, etwa per Banküberweisung oder bei Swiss4Win auch über Visa oder Mastercard. Bei Pasino geht die Banküberweisung auf ein Konto im eigenen Namen mit Schweizer IBAN.
Muss ich mich registrieren, um mit Paysafecard im Online Casino einzuzahlen?
Ja. Die Paysafecard benötigt zwar für den Zahlungsvorgang keine Bankverbindung, ersetzt aber kein Spielerkonto. Im Schweizer Lizenzmarkt ist KYC zwingend; Identität und Alter müssen geprüft werden. «Ohne Konto» beschreibt daher nur das Prepaid-Prinzip, nicht anonymer Zugang zum Casino.
Welches ist die Mindesteinzahlung mit Paysafecard in Schweizer Casinos?
In dieser Auswahl nennt MyCasino mindestens CHF 5. Pasino und Swiss4Win nennen jeweils CHF 10. Für Swiss Casinos ist kein bestätigter Paysafecard-Mindestbetrag angegeben. Prüfe den Betrag vor dem Kauf des Codes in der Kasse des konkreten Casinos.
Wie lange dauert eine Auszahlung, wenn ich mit Paysafecard eingezahlt habe?
Die Paysafecard-Einzahlung kann bei Pasino innerhalb von Sekunden gutgeschrieben werden; das gilt nicht für die Auszahlung. Pasino nennt für eine Banküberweisung bis zu drei Werktage. Voraussetzung ist ein Konto im eigenen Namen mit Schweizer IBAN und eine ausreichende Verifizierung.
Welche Casinos in der Schweiz akzeptieren Paysafecard für Einzahlungen?
Bestätigt sind MyCasino mit einer Mindesteinzahlung ab CHF 5, Pasino ab CHF 10 und Swiss4Win ab CHF 10. Swiss Casinos ist als CH-lizenziert ausgewiesen, die Paysafecard-Akzeptanz ist dort jedoch nicht bestätigt. Die Option sollte vor dem Kauf im eigenen Kassenbereich erscheinen.
Darf ich mit Paysafecard im Schweizer Online Casino einzahlen?
Ja, in einem CH-lizenzierten Online-Casino ist Paysafecard als Einzahlungsmethode legal, sofern der konkrete Anbieter sie akzeptiert. Es gibt keine spezifische Schweizer Beschränkung gegen diese Prepaid-Zahlung. Die Einzahlung bleibt jedoch an ein registriertes und verifiziertes Spielerkonto gebunden, weil KYC zwingend ist.
Bei einem internationalen Anbieter ohne Schweizer Konzession kann eine Einzahlung technisch möglich sein. Das macht das Angebot nicht zu einem Schweizer Casino und bringt keinen Schweizer Konsumentenschutz. Spieler werden nicht strafrechtlich verfolgt, spielen dort aber auf eigenes Risiko.
Die entscheidende Prüfung lautet daher nicht «Kann ich den PIN eingeben?», sondern «Wer steht hinter der Kasse und welche Aufsicht gilt?». Eine funktionierende Zahlung kann auch in einem unzulässigen Angebot funktionieren. Der technische Erfolg ist kein Sicherheitsurteil.