
Schweizer Online Casinos mit Paysafecard: Der vollständige Vergleich für 2026
Wer in einem Schweizer Online Casino mit Paysafecard einzahlen will, hat weniger Auswahl, als die Werbung suggeriert. Von den zehn ESBK-konzessionierten Online-Casinos in der Schweiz bestätigt nur ein einziger Betreiber die Prepaid-Karte primär auf der eigenen Zahlungsseite; alle übrigen verlangen eine Einzelprüfung im Kassenbereich. Dieser Ratgeber legt offen, wer welche Bedingungen anbietet, was ein Bonus in Franken wirklich kostet und wo die Grenzen der Anonymität liegen.
Stand der Daten: 21 September 2026; Lizenzangaben und Bonusdaten abgeglichen gegen die ESBK-Liste und die Bonus-Seiten der jeweiligen Betreiber.
- Was ist Paysafecard? Die Prepaid-Karte als diskrete Casino-Zahlungsmethode
- Paysafecard in der Schweiz: Welche Casino-Typen akzeptieren die Prepaid-Zahlung?
- Echtgeld-Spiel mit Paysafecard: Vom ersten Einsatz zum Spielerlebnis
- Die 10 lizenzierten Schweizer Online Casinos im Vergleich: Welche akzeptieren Paysafecard?
- Einzahlung mit Paysafecard: Vom PIN-Code zum Echtgeld-Guthaben in Minuten
- Bonusangebote für Paysafecard-Spieler: Warum Ihr 2026 Bonus kleiner ausfällt, als er aussieht
- So erkennen Sie ein seriöses Paysafecard-Casino: Sicherheit und Vertrauensprüfung in drei Schritten
- Neue Online Casinos mit Paysafecard 2026: Frische Anbieter im Schweizer Markt
- Schweizer Geldspielgesetz und Paysafecard: Warum nur eine ESBK-Konzession vollen Spielerschutz bietet
- Verantwortungsvoll spielen mit Paysafecard: Limits, Spielsperre und wo Sie Hilfe finden
- So haben wir bewertet: Methodik und Quellen dieses Paysafecard-Casino-Vergleichs
- Ihr Weg zum passenden Paysafecard-Casino: Drei Entscheidungen, die wirklich zählen
- Häufig gestellte Fragen zu Paysafecard im Schweizer Online Casino
Was ist Paysafecard? Die Prepaid-Karte als diskrete Casino-Zahlungsmethode
Paysafecard funktioniert nach dem Prepaid-Prinzip: An einer Verkaufsstelle oder online wird ein 16-stelliger PIN-Code erworben, der dann wie Bargeld an der Kasse des Online-Casinos eingegeben wird. Das Casino sieht weder eine Bankverbindung noch Kreditkartendaten — nur den PIN und den Betrag, der auf ihm liegt.
Diese Architektur bringt einen Datenschutz-Vorteil, den keine andere Zahlungsmethode im Schweizer Online Casino bietet: Die Bank erfährt nicht, dass eine Casino-Einzahlung stattgefunden hat, und das Casino erhält keine Kontodetails, die bei einem Datenleck preisgegeben werden könnten. Für Spieler, die ihre Glücksspiel-Ausgaben bewusst vom Girokonto trennen wollen, ist das der eigentliche Kaufanreiz, nicht der Bonus. In der Schweiz ist das Casino-Mindestalter 18 Jahre; Paysafecard selbst ist für Glücksspielzahlungen je nach Land ab 16 bis 18 Jahren nutzbar, doch die Schweizer Casinos setzen die 18 als Untergrenze an.
Der PIN funktioniert wie ein digitaler Geldschein: Ganz oder in Teilen einlösbar, Restguthaben bleibt auf dem Code für spätere Zahlungen. Wer regelmässig spielt, fasst mehrere PINs in einem my PaysafeCard-Konto zusammen und hebt damit das Transaktionslimit an — eine Registrierung, die den Anonymitätsvorteil teilweise aufhebt, dafür aber höhere Einzahlungen erlaubt.
Paysafecard in der Schweiz: Welche Casino-Typen akzeptieren die Prepaid-Zahlung?
Die Schweiz kennt keine eigenständige Online-Casino-Lizenz. Wer online spielen will, muss über einen Anbieter spielen, der gleichzeitig eine landbasierte Spielbank mit Bundesrats-Konzession betreibt und von der ESBK die Erweiterung für den Online-Betrieb erhalten hat. Ende 2025 betreiben 9 von 20 Schweizer Spielbanken ein Online-Angebot, und die ESBK hat im selben Berichtsjahr 580 illegale Online-Angebote sperren lassen.
Innerhalb dieser zehn legalen Online-Casinos ist Paysafecard nicht flächendeckend verfügbar. Pasino.ch listet die Karte explizit auf der Zahlungsseite. Für die übrigen neun Betreiber stützt sich die Annahme, dass Paysafecard akzeptiert wird, auf Affiliate-Listen, die mehrere Märkte aggregieren und nicht immer aktuell sind. Die Konsequenz: Wer Paysafecard nutzen will, muss vor der Registrierung auf der Zahlungsseite des Casinos nachsehen oder den Kundenservice fragen. Wer diese Prüfung scheut, läuft Gefahr, sich bei einem Offshore-Casino zu registrieren, das mit Schweizer Werbung wirbt, aber keine ESBK-Konzession besitzt. Solche Angebote werden zwar per DNS-Sperre blockiert, doch tauchen neue Domains schneller auf, als sie gesperrt werden können.
Echtgeld-Spiel mit Paysafecard: Vom ersten Einsatz zum Spielerlebnis
Nach der Einzahlung mit Paysafecard steht das volle Echtgeld-Angebot des jeweiligen Casinos offen. In einem ESBK-lizenzierten Haus umfasst das Slots, Tischspiele und Live-Casino mit echten Dealern — die Spielbibliotheken sind breit, wobei die genauen Titel von Casino zu Casino variieren. Mycasino etwa bewirbt Book of Dead von Play’n GO als Bonus-Slot mit einer theoretischen Auszahlungsquote von 96,21 %, der höchsten verfügbaren RTP-Stufe dieses Spiels.
Wichtig für vorsichtige Spieler: Die meisten lizenzierten Casinos bieten Demo- oder Fun-Modus für Slots an, auch ohne Einzahlung und ohne Paysafecard. Wer ein Spiel erst ohne Echtgeld testen will, kann das in der Regel direkt im Browser tun, bevor er den PIN an der Kasse eingibt. Das ist kein technisches Detail, sondern eine konkrete Möglichkeit, die eigene Risikobereitschaft zu kalibrieren, bevor Geld im Spiel ist.
Die 10 lizenzierten Schweizer Online Casinos im Vergleich: Welche akzeptieren Paysafecard?
Die folgende Tabelle vergleicht die zehn ESBK-konzessionierten Betreiber nach Bonusbetrag, Freespins, Umsatzbedingung und Gültigkeitsdauer. Paysafecard-Akzeptanz ist in der Spalte «Paysafecard» gesondert markiert, da sie nur für Pasino durch eine Primärquelle bestätigt ist.
| Casino | Land-Casino | Lizenz | Willkommensbonus | Freespins | Umsatzbedingung | Bonusgültigkeit | Paysafecard |
|---|---|---|---|---|---|---|---|
| mycasino | Grand Casino Luzern | CH (ESBK) | 100 % bis CHF 300 | 200 FS (Book of Dead, 4 Raten à 50) | 35x Bonusgeld | 30 Tage | nicht primär bestätigt |
| Jackpots | Grand Casino Baden | CH (ESBK) | bis CHF 2’200 (4 Einzahlungen) | 200 FS (ab CHF 100 Einzahlung) | 30x Bonusgeld | 30 Tage | nicht primär bestätigt |
| SwissCasinos | Swiss Casinos AG | CH (ESBK) | bis CHF 400 (2 Einzahlungen) | 50 FS Verifizierung + 100 FS (2. Einzahlung) | — | — | nicht primär bestätigt |
| 7 Melons | Grand Casino Bern | CH (ESBK) | 100 % bis CHF 1’007 | — | 30x Bonusgeld | kein Zeitlimit | nicht primär bestätigt |
| Pasino | Casino Barrière Montreux | CH (ESBK) | 100 % bis CHF 500 | 350 FS (6 Raten) | — | — | primär bestätigt |
| Casino777 | Casino Davos | CH (ESBK) | bis CHF 777 | 100 FS | — | — | nicht primär bestätigt |
| GAMRFIRST | Casino du Lac Meyrin | CH (ESBK) | 100 % bis CHF 1’000 (3 Einzahlungen) | 1’040 Cash Spins (20/Woche, 52 Wochen) | — | 30 Tage (1. Einzahlung) | nicht primär bestätigt |
| Swiss4Win | Casino Lugano | CH (ESBK) | bis CHF 1’000 | 200 FS + 15 Golden Chips | — | 30 Tage | nicht primär bestätigt |
| StarVegas | Casino Admiral Wallis | CH (ESBK) | — | — | — | — | nicht primär bestätigt |
| Admiral | Casino Mendrisio | CH (ESBK) | 100 % bis CHF 1’000 | bis 500 FS | — | — | nicht primär bestätigt |
Die Tabelle zeigt die Konzession als gemeinsames Fundament und die Bonusstruktur als eigentliche Unterscheidungsebene. Wer Paysafecard primär nutzen will, hat unter den gelisteten Betreibern eine bestätigte Adresse: Pasino. Wer einen hohen Bonus sucht, bekommt bei Jackpots.ch bis zu CHF 2’200 über vier Einzahlungen — der höchste Gesamtbetrag im Feld. Wer keine Umsatzbedingungen-Frist akzeptieren will, landet bei 7 Melons, das als einziges Casino kein Zeitlimit setzt.
So haben wir die Top 10 bewertet: Kriterien für den Vergleich
Die Auswahl der zehn Betreiber folgt einer harten Aufnahmebedingung: Nur Online-Casinos mit einer ESBK-Konzession wurden berücksichtigt. Wer nicht auf der Liste der Eidgenössischen Spielbankenkommission steht, ist in diesem Vergleich nicht enthalten — auch wenn Affiliate-Seiten ihn als «Schweizer Casino» bewerben.
Innerhalb dieser zehn wurde nach vier Dimensionen sortiert:
- Bonuswert: Höhe des Willkommensbonus in Franken
- Freespins: Anzahl und Modalität (klassische Freespins versus Cash Spins)
- Fairness der Bonusbedingungen: Transparenz der Umsatzanforderung, Gültigkeitsdauer, Maximal-Einsatz und Cashout-Obergrenze
- Besonderheiten: kein Zeitlimit, mehrstufige Pakete, No-Deposit-Verifizierungsboni
Was nicht in die Bewertung eingeflossen ist: Auszahlungsdauer (kaum operatorspezifische Daten in den offiziellen Quellen), Slot-Anzahl (keine belastbaren Unterschiede dokumentiert), Spielqualität einzelner Titel. Diese Lücken werden im Methodik-Abschnitt am Ende des Artikels transparent benannt.
mycasino (Grand Casino Luzern)
mycasino ist der etablierteste Name im Schweizer Online-Casino-Markt. Der Willkommensbonus beträgt 100 % bis CHF 300 auf die erste Einzahlung plus 200 Freispiele für Book of Dead, die in vier Raten à 50 gutgeschrieben werden. Die Umsatzbedingung liegt bei 35x Bonusguthaben innerhalb von 30 Tagen, im Marktvergleich der höchste dokumentierte Multiplikator unter den ESBK-lizenzierten Betreibern.
Book of Dead ist der Bonus-Slot, und das ist kein Zufall. Play’n GO liefert das Spiel in fünf RTP-Stufen, und die 96,21 % sind das Maximum, das lizenzierte Casinos üblicherweise anbieten. Für einen Bonus-Slot ist das der beste Wert, den die Schweiz derzeit aufweist — nicht spektakulär, aber solide.
Verdikt: mycasino ist die Adresse für Spieler, die einen bekannten Marktführer mit dem höchsten dokumentierten Umsatz-Multiplikator suchen. Wer die 35x scheut, findet bei Jackpots oder 7 Melons eine fairere Konstruktion.
Jackpots.ch (Grand Casino Baden)
Jackpots.ch setzt auf ein mehrstufiges Willkommenspaket. Die erste Einzahlung bringt 100 % bis CHF 700 plus 200 Freespins ab CHF 100 Einzahlung, die zweite 100 % bis CHF 500, die dritte 75 % bis CHF 500, die vierte 100 % bis CHF 500 — Gesamtpotenzial CHF 2’200, der höchste kumulierte Bonuswert im Feld. Die Umsatzbedingung beträgt 30x Bonusguthaben innerhalb von 30 Tagen, niedriger als bei mycasino.
Zusätzlich gibt es einen No-Deposit-Verifizierungsbonus: Nach erfolgreicher Konto-Verifizierung erhalten neue Spieler innerhalb von 30 Tagen entweder CHF 20 Bonusguthaben oder 50 Freespins — ohne Einzahlung. Das ist ein echter Test des Casinos auf Risiko des Betreibers.
Verdikt: Jackpots.ch ist die richtige Wahl für Spieler, die über mehrere Einzahlungen hinweg das Maximum herausholen wollen und einen No-Deposit-Einstieg schätzen. Die 30x-Umsatzbedingung auf eine vierstufige Struktur verteilt das Risiko anders als ein einmaliger grosser Bonus.
7 Melons (Grand Casino Bern)
7 Melons bietet 100 % Willkommensbonus bis CHF 1’007 — einer der höchsten Einzelboni im Schweizer Markt. Die Umsatzbedingung beträgt 30x Bonusguthaben. Entscheidend: Es gibt kein Zeitlimit für die Umsetzung. Das ist ein Alleinstellungsmerkmal im Feld; alle anderen Anbieter mit dokumentierten Bedingungen setzen 30 Tage.
Zusätzlich definiert 7 Melons zwei klare Obergrenzen für Bonusgeld: Maximaler Einsatz pro Spielrunde mit Bonus CHF 300, maximal auszahlbare Gewinne aus Bonusgeld CHF 250’000. Die Cashout-Grenze ist hoch genug, dass sie für die allermeisten Spieler irrelevant ist, und der fehlende Zeitdruck macht das Angebot zum entspanntesten im Vergleich.
Verdikt: 7 Melons passt zu Spielern, die ihren Bonus in eigenem Tempo umsetzen wollen. Wer unter Zeitdruck spielt, ist anderswo besser bedient; wer lieber über Wochen verstreut ein paar Slots dreht, findet hier die fairste Konstruktion.
Pasino.ch (Casino Barrière Montreux)
Pasino ist der einzige Betreiber im Feld, bei dem die Paysafecard-Akzeptanz durch die offizielle Zahlungsseite primär bestätigt ist. Der Willkommensbonus beträgt 100 % bis CHF 500 plus 350 Freespins, die in sechs Raten gutgeschrieben werden — das umfangreichste Freispiel-Paket im direkten Vergleich. Die Mindesteinzahlung liegt bei CHF 10; Auszahlungen erfolgen per Banküberweisung auf Schweizer IBAN innert drei Werktagen.
Das ist der zentrale Befund für Spieler mit Paysafecard-Präferenz: Pasino ist die einzige Adresse unter den zehn ESBK-lizenzierten Betreibern, bei der die Karte nachprüfbar funktioniert. Alle anderen erfordern eine Einzelprüfung im Kassenbereich.
Verdikt: Pasino ist die erste Wahl für Paysafecard-Spieler, die auf Nummer sicher gehen wollen. Die niedrige Mindesteinzahlung macht den 100-%-Bonus bereits mit kleinem Budget nutzbar.
Casino777 (Casino Davos)
Casino777 spielt mit der eigenen Namenszahl: Willkommensbonus bis CHF 777 plus 100 Freespins. Die Umsatzbedingungen sind nicht öffentlich dokumentiert — das ist ein Transparenzdefizit, das Spieler vor Annahme des Bonus auf der Website prüfen müssen.
Das 777-Format ist Marketing, nicht Mechanik. Der Bonusbetrag ist mit mycasino oder 7 Melons vergleichbar, liegt aber in einem Bereich, in dem die Bedingungen entscheiden, nicht die Zahl.
Verdikt: Casino777 ist eine Option für Spieler, die dem Markenauftritt etwas abgewinnen können. Wer auf transparente Bedingungen Wert legt, ist bei Jackpots oder 7 Melons besser bedient.
GAMRFIRST (Casino du Lac Meyrin)
GAMRFIRST verfolgt ein anderes Modell: Dreistufiges Willkommenspaket, erste Einzahlung 100 % bis CHF 300 plus 20 Cash Spins pro Woche über 52 Wochen — insgesamt 1’040 Cash Spins, die sich über ein ganzes Jahr verteilen. Zweite Einzahlung 100 % bis CHF 300, dritte Einzahlung 100 % bis CHF 400. Gesamtbonus bis CHF 1’000 plus 1’040 Cash Spins.
Cash Spins unterscheiden sich von klassischen Freespins: Die Gewinne aus Cash Spins sind direktes Bonusguthaben und müssen entsprechend umgesetzt werden. 30 Tage Gültigkeit gelten für die erste Einzahlung; die Cash Spins laufen unabhängig davon über das Jahr.
Verdikt: GAMRFIRST passt zu Spielern, die langfristig einen Anbieter bespielen wollen und das wöchentliche Ritual schätzen. Wer den Bonus in einer Session abwickeln will, ist mit Jackpots oder mycasino besser bedient.
Swiss4Win (Casino Lugano)
Swiss4Win bietet Willkommensbonus bis CHF 1’000 plus 200 Freespins und 15 Golden Chips, gültig 30 Tage nach Registrierung. Golden Chips sind ein differenzierendes Element: Sie sind für Tischspiele einsetzbar, nicht für Slots — was Swiss4Win für Spieler interessant macht, die nicht nur an Walzen spielen.
Verdikt: Swiss4Win ist die richtige Wahl für Spieler mit Interesse an Tischspielen, weil die Golden Chips einen Teil des Bonuswerts in diesen Bereich lenken. Für reine Slot-Spieler ist das Angebot vergleichbar mit mycasino.
SwissCasinos.ch (Swiss Casinos AG)
SwissCasinos setzt auf einen schlanken Einstieg: Erste Einzahlung 100 % bis CHF 300, zweite Einzahlung 100 % bis CHF 100 plus 100 Freespins, Gesamtbonus bis CHF 400. Dazu 50 Freespins nach erfolgreicher Verifizierung ohne Einzahlung.
Der Verifizierungsbonus macht SwissCasinos zum zweiten Anbieter neben Jackpots.ch mit einem No-Deposit-Einstieg — ein risikofreier Test des Casinos vor der ersten Einzahlung.
Verdikt: SwissCasinos passt zu vorsichtigen Spielern, die das Casino vor eigenem Geld testen wollen. Die 50 Freispins nach Verifizierung sind die niederschwelligste Art, ein lizenziertes Schweizer Casino kennenzulernen.
Admiral.ch (Casino Mendrisio)
Admiral ist der jüngste Marktteilnehmer. Online-Launch am 16. Juli 2025 — Admiral.ch gehört zu Novomatic und profitiert vom Spielportfolio des österreichischen Konzerns. Der Willkommensbonus beträgt 100 % Einzahlungsbonus plus bis zu 500 Freespins und bis CHF 1’000 Bonusguthaben.
Admiral bringt eine starke Eigenproduktion an Slots mit, die Spieler in den anderen Schweizer Casinos nicht finden. Das ist der eigentliche Mehrwert, nicht der Bonusbetrag, der im oberen Mittelfeld liegt.
Verdikt: Admiral ist die Adresse für Spieler, die einen frischen Anbieter mit eigenständigem Spielportfolio suchen. Wer auf den längsten Markterfahrungs-Schatz Wert legt, bleibt bei mycasino oder Jackpots.
StarVegas (Casino Admiral Wallis)
StarVegas ist als Online-Erweiterung des Casino Admiral Wallis ESBK-konzessioniert. Es liegen keine offiziellen Bonus- oder Freespins-Daten vor — wer sich für das Angebot interessiert, muss die Konditionen direkt auf der Website prüfen.
Das ist kein Werturteil über das Casino, sondern eine Lücke in den verfügbaren Quellen. Die Lizenz steht; der Bonus ist offen.
Verdikt: Lizenzstatus bestätigt, Bonusangebot nicht dokumentiert. Wer StarVegas in Betracht zieht, sollte die aktuellen Konditionen auf der Website des Anbieters prüfen, bevor er einzahlt.
Einzahlung mit Paysafecard: Vom PIN-Code zum Echtgeld-Guthaben in Minuten
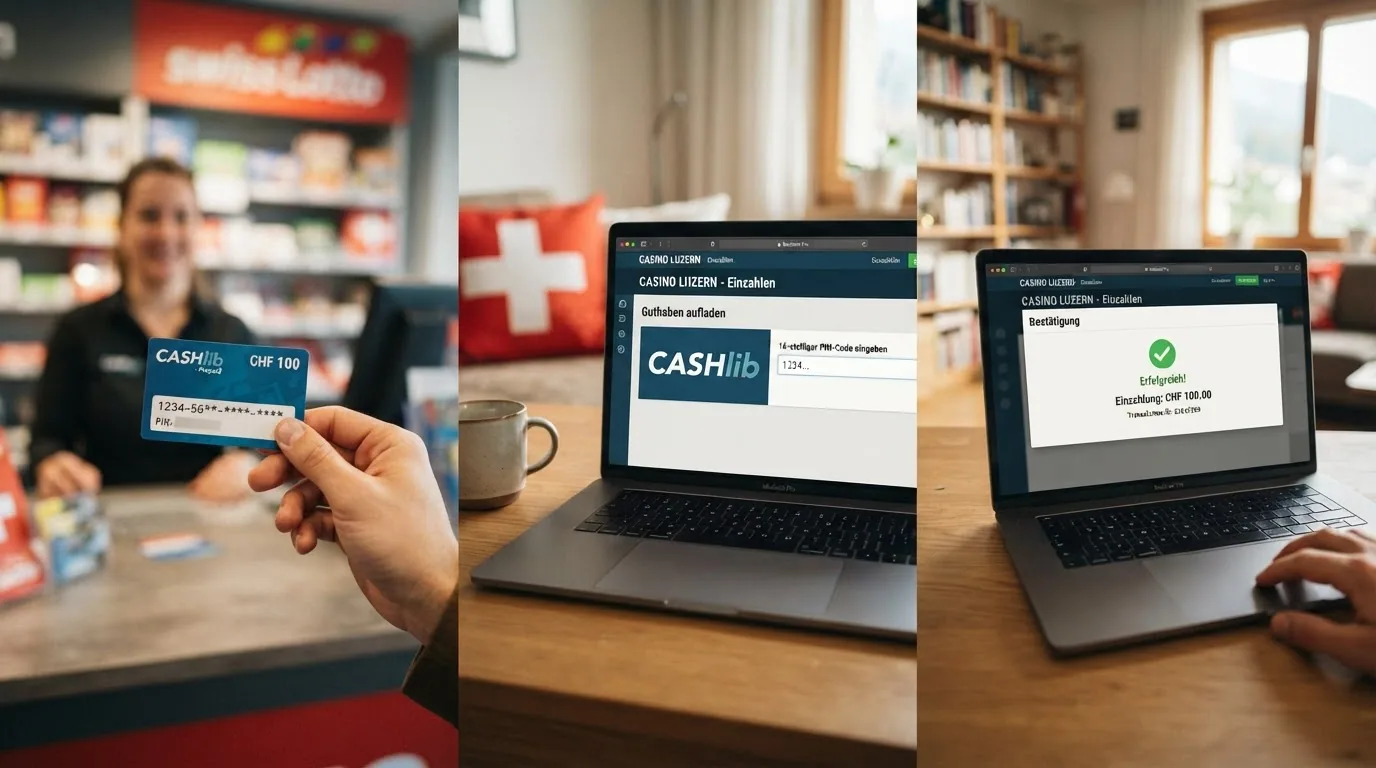
Der Einzahlungsvorgang mit Paysafecard ist in drei Schritten erledigt. Erstens: PIN an einer Verkaufsstelle oder online erwerben — der 16-stellige Code steht auf dem Beleg. Zweitens: Im Casino-Kassenbereich Paysafecard als Zahlungsmethode wählen und den PIN eingeben. Drittens: Das Guthaben erscheint in Echtzeit auf dem Spielkonto, keine Wartezeit, kein Bankabgleich. Ganze und teilweise Einlösung sind möglich; Restguthaben bleibt auf dem PIN für spätere Zahlungen.
Was weniger offensichtlich ist: Eine Paysafecard-Auszahlung existiert nicht. Kein einziges Schweizer Online-Casino zahlt Gewinne via Paysafecard aus. Auszahlungen erfolgen zwingend per Banküberweisung auf ein Konto mit Schweizer IBAN, und diese Trennung von anonymer Einzahlung und identifizierter Auszahlung ist eine bewusste Sicherheitsmassnahme gegen Geldwäsche. Die Bankverbindung wird im Rahmen der obligatorischen KYC-Verifizierung ohnehin hinterlegt — Paysafecard schützt die Privatsphäre beim Einzahlen, nicht beim Auszahlen.
So funktioniert die Einzahlung: Schritt für Schritt vom PIN-Code zum Spielguthaben
Wer den PIN an einer Tankstelle, einem Kiosk oder einer Poststelle kauft, hält nach Sekunden einen Ausdruck mit dem 16-stelligen Code in der Hand. Online-Kauf funktioniert ähnlich, nur ohne den physischen Beleg. Im Casino-Kassenbereich wählt der Spieler Paysafecard, gibt den gewünschten Betrag ein, tippt den PIN — und das Guthaben ist da. Die meisten Casinos zeigen den Betrag in CHF, der Spieler gibt den PIN in einem separaten Fenster ein, das Paysafecard bereitstellt.
Der Ablauf lässt sich auch in einem zweiten Modus nutzen: Teilweise Einlösung. Wer einen PIN über CHF 100 hat und nur CHF 50 einzahlen will, behält den Restbetrag für eine spätere Transaktion. Das ist praktisch für Spieler mit kleinem Budget, die mehrere kleine Einzahlungen einem grossen Deposit vorziehen.
Paysafecard-Auszahlung: Warum Gewinne immer aufs Schweizer Bankkonto fliessen
Die wichtigste Einschränkung der Prepaid-Logik: Paysafecard ist eine Einbahnstrasse. Was rein geht, kommt auf demselben Weg nicht wieder raus. Gewinne fliessen immer per Banküberweisung auf ein Schweizer Konto, und die Bearbeitung dauert je nach Casino ein bis drei Werktage. Bei Pasino.ch ist eine Auszahlung innert drei Werktagen dokumentiert; andere Anbieter veröffentlichen keine Frist.
Diese Konstruktion ist kein Nachteil, sondern eine Schutzarchitektur. Sie verhindert, dass jemand anonym Gewinne auf ein Prepaid-Instrument auszahlen lässt, das keine Identifikation verlangt — eine Standardregel im Kampf gegen Geldwäsche. Spieler, die Paysafecard als Einzahlungsmethode wählen, identifizieren sich spätestens bei der ersten Auszahlung.
Einzahlungslimits und die monatliche Servicegebühr: Was Paysafecard im Casino wirklich kostet
Wer ohne Registrierung einzahlt, ist auf 300 CHF pro Transaktion begrenzt — für Highroller ein Bottleneck, der eine Einzeltransaktion pro Tag erforderlich macht. Mit my PaysafeCard-Konto steigt das Limit auf 1’000 CHF pro Transaktion, das maximale Gesamtguthaben auf 3’000 CHF.
Die versteckte Kostenposition ist die monatliche Servicegebühr: Ab dem zweiten Monat nach dem Kauf eines ungenutzten PINs berechnet Paysafecard 4 CHF pro Monat. Restguthaben sollte zeitnah aufgebraucht oder auf das my PaysafeCard-Konto übertragen werden, sonst entstehen Kosten, die in keinem Bonus-Bewertungskalkül auftauchen.
Casino-seitig fallen keine zusätzlichen Gebühren für Paysafecard-Einzahlungen bei lizenzierten Betreibern an. Was bleibt, ist die casino-eigene Mindesteinzahlung, die unabhängig vom Paysafecard-Limit gilt — bei Pasino.ch etwa CHF 10.
Bonusangebote für Paysafecard-Spieler: Warum Ihr 2026 Bonus kleiner ausfällt, als er aussieht
Kein Schweizer Casino bietet einen exklusiven Paysafecard-Bonus. Die Standard-Willkommensboni gelten auch für Prepaid-Einzahlungen, ohne Aufschlag und ohne Abzug. Was den effektiven Bonuswert bestimmt, ist die Umsatzbedingung, nicht die Zahlungsmethode.
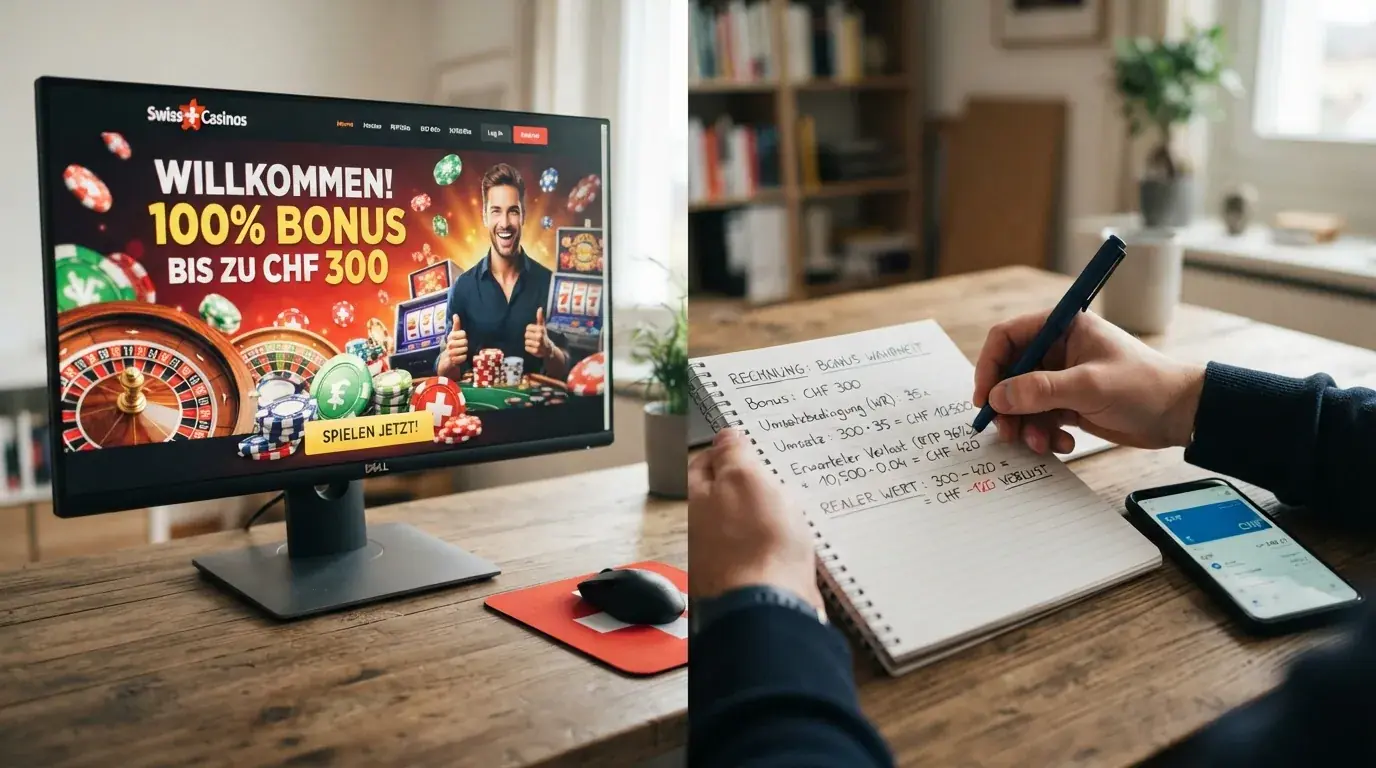
Die Spanne ist gross: Mycasino wirbt mit 100 % bis CHF 300 plus 200 Freispiele, Jackpots mit bis zu CHF 2’200 über vier Einzahlungen. Der beworbene Bonusbetrag ist die eine Hälfte der Wahrheit; die andere liegt in den Bedingungen, unter denen er zu echtem Geld wird.
Willkommensboni im Vergleich: Was die zehn lizenzierten Casinos Neukunden bieten
Die Spanne der Willkommensboni reicht von CHF 300 (Mycasino, SwissCasinos erste Stufe) bis CHF 2’200 (Jackpots über alle Stufen). Die Freespins-Spanne ist noch breiter: 100 bei Casino777, 200 bei Mycasino, Jackpots und Swiss4Win, 350 bei Pasino, 500 bei Admiral, 1’040 Cash Spins bei GAMRFIRST über ein ganzes Jahr verteilt.
Nur drei Betreiber geben die Umsatzbedingung transparent an: 30x bei Jackpots und 7 Melons, 35x bei mycasino. Die übrigen veröffentlichen die Multiplikatoren nicht prominent, was die Vergleichbarkeit erschwert. Bonusgültigkeit variiert von 30 Tagen (Standard bei den meisten Anbietern) bis unbegrenzt bei 7 Melons. Zeitdruck ist der unterschätzte Faktor: 30 Tage für einen 30x-Umsatz auf einem CHF-700-Bonus verlangt ein gleichmässiges Spieltempo, das nicht jeder Spieler durchhalten will.
No-Deposit- und Low-Deposit-Boni: Spielen ohne eigenes Geldrisiko
Zwei Anbieter unterscheiden sich durch risikofreie Einstiegsangebote. Jackpots.ch gewährt nach erfolgreicher Konto-Verifizierung entweder CHF 20 Bonusguthaben oder 50 Freespins — keine Einzahlung nötig, nur die Identitätsprüfung. SwissCasinos.ch bietet 50 Freespins nach erfolgreicher Verifizierung ohne Einzahlung.
Beide Angebote sind echte No-Deposit-Boni: Der Spieler muss kein eigenes Geld riskieren, um das Casino zu testen. Die Gewinne aus diesen Boni unterliegen denselben Umsatzbedingungen wie reguläre Boni, aber der Einstieg selbst ist kostenlos.
Low-Deposit-Einstieg: Pasino.ch verlangt eine Mindesteinzahlung von CHF 10, die niedrigste Schwelle im Feld. Wer den 100-%-Bonus bereits mit kleinem Budget nutzen will, findet hier den günstigsten Einstieg. Ein klassischer 1-Euro- oder 5-Euro-Bonus existiert im Schweizer Markt nicht; CHF 10 ist das Minimum.
Bonus-Umsatzbedingungen: Was 30x oder 35x für Ihr Guthaben wirklich bedeuten
Eine Umsatzbedingung bedeutet: Der Bonusbetrag muss X-fach in Spielen umgesetzt werden, bevor eine Auszahlung möglich ist. 35x auf CHF 300 ergibt CHF 10’500 erforderlichen Umsatz; erst danach ist das Bonusgeld echtes Geld, das ausgezahlt werden kann. Bei Jackpots.ch mit 30x auf bis zu CHF 700 erste Stufe wären das CHF 21’000 Umsatz.
Die buchmässische Frage ist: Was kostet das den Spieler im Erwartungswert? Der erforderliche Umsatz, multipliziert mit (1 − RTP), ergibt den erwarteten Verlust während der Umsetzung. Bei Book of Dead mit RTP 96,21 % und einem 35x-Umsatz auf CHF 300 Bonus:
Erforderlicher Umsatz = CHF 300 × 35 = CHF 10’500 Erwarteter Verlust = CHF 10’500 × (1 − 0,9621) = CHF 10’500 × 0,0379 ≈ CHF 398
Das ist der statistische Mittelwert über sehr viele Spieler unter der Annahme, dass ausschliesslich Bonusgeld umgesetzt wird. Der Bonus lockt mit CHF 300, kostet im Erwartungswert rund CHF 400, bevor er zu echtem Geld wird. Das ist kein Rechenfehler; das ist die Mechanik des Casino-Geschäfts.
7 Melons sticht in dieser Logik heraus: kein Zeitlimit für die Umsetzung. Spieler, die das Tempo selbst bestimmen wollen, können den erforderlichen Umsatz über Wochen strecken und dabei die Sessions kurz halten — was den Erwartungswert nicht verändert, aber den psychologischen Druck senkt.
So erkennen Sie ein seriöses Paysafecard-Casino: Sicherheit und Vertrauensprüfung in drei Schritten
Drei Prüfungen trennen ein legales Angebot von einem riskanten. Erstens: ESBK-Konzessionsliste prüfen — die offizielle Liste auf esbk.admin.ch ist die einzige verlässliche Quelle für legale Schweizer Online-Casinos. Nur zehn Domains sind dort verzeichnet; alles andere ist Offshore.
Zweitens: Zahlungsseite auf Paysafecard-Logo prüfen — Akzeptanz ist operatorspezifisch und nicht garantiert. Affiliate-Listen, die mehrere Märkte aggregieren, sind keine verlässliche Bestätigung.
Drittens: Bonus-AGB auf Paysafecard-Ausschluss prüfen — einige Bedingungen schliessen Prepaid-Zahlungen von der Bonusberechtigung aus. Wer den Bonus mit Paysafecard einzahlen will, sollte vor Annahme prüfen, ob die Zahlungsmethode bonusberechtigt ist.
Welche Online Casinos akzeptieren Paysafecard? Die praktische Prüfroutine
Wer in 30 Sekunden feststellen will, ob ein Casino Paysafecard wirklich annimmt, schaut direkt auf der Casino-Website im Footer oder im Kassenbereich nach dem Paysafecard-Logo. Affiliate-Seiten sind keine Primärquelle — deren Zahlungsmethoden-Listen sind oft veraltet oder bündeln Anbieter aus mehreren Märkten.
Wenn Paysafecard nicht prominent gelistet ist, lohnt sich eine Nachfrage beim Kundenservice. Manche Casinos akzeptieren die Karte, bewerben sie aber nicht prominent — eine Frage im Live-Chat oder per E-Mail klärt das vor der Registrierung.
Kann man überhaupt mit Paysafecard im Online Casino bezahlen? Die kurze Antwort
Ja — aber nicht überall, und die Bedingungen unterscheiden sich. Paysafecard ist eine etablierte Zahlungsmethode in Online-Casinos, die Frage ist nur, welche sie anbieten. Schweizer Casinos mit ESBK-Konzession sind die einzige legale Wahl; Offshore-Casinos akzeptieren Paysafecard ebenfalls, sind aber in der Schweiz nicht zulässig.
Die Zahlungsmethode allein ist kein Gütesiegel. Ein seriöses Casino erkennt man an der Lizenz, nicht am Paysafecard-Logo.
Neue Online Casinos mit Paysafecard 2026: Frische Anbieter im Schweizer Markt
Im aktuellen Konzessionszyklus gab es einen einzigen echten Online-Launch: Admiral.ch startete am 16. Juli 2025 als Online-Erweiterung des Casino Mendrisio. Die übrigen neun lizenzierten Online-Casinos existierten bereits vor 2026. Casino St. Moritz schloss und verlor die Konzession; Airport Casino Basel verlor seine Online-Erweiterung — der Markt ist in Bewegung, aber nicht im Tempo der Werbung.
Neun von zwanzig Schweizer Spielbanken betreiben Ende 2025 ein Online-Casino. Die Quote steigt langsam, aber stetig; ein vollständiger Sprung ist nicht absehbar, weil das BGS keine eigenständigen Online-Lizenzen vorsieht. Was als «neues Casino» beworben wird, ist meist ein bereits lizenzierter Betreiber mit neuem Markenauftritt oder einem frischen Bonus — kein neuer Markteinsteiger.
Die neuesten Paysafecard-Casinos: Admiral.ch und die Marktentwicklung seit Juli 2025
Admiral.ch ist die Online-Marke des Casino Mendrisio und gehört zur Novomatic-Gruppe. Der Willkommensbonus umfasst 100 % Einzahlungsbonus plus bis zu 500 Freespins und bis CHF 1’000 Bonusguthaben — im oberen Mittelfeld des Marktes. Der eigentliche Mehrwert liegt im Spielportfolio: Novomatic bringt eine starke Eigenproduktion an Slots mit, die Spieler in den anderen Schweizer Casinos nicht finden.
Die nächste Konzessionsrunde folgt dem ESBK-Vorschlagsverfahren: Gesuche werden bei der ESBK eingereicht, der Bundesrat entscheidet auf Basis dieses Vorschlags über die Erweiterung der jeweiligen Konzession. Eine neue Domain bedeutet nicht zwingend ein neues Casino — einige Betreiber relaunchen bestehende Plattformen unter neuem Namen.
Was «neue Online Casinos 2026» für Paysafecard-Spieler bedeuten
Jeder neue Online-Betreiber erhöht statistisch die Chance, dass Paysafecard als Zahlungsmethode breiter verfügbar wird. Neue Casinos bringen frische Bonusangebote, aber innerhalb des gleichen regulatorischen Rahmens: ESBK-Konzession, Sozialkonzept, Spielsperre, Steuerfreiheit bis CHF 1’000’000.
Neun von zehn der in diesem Vergleich aufgeführten Betreiber existierten bereits vor 2026; das Angebot ist stabil. Wer auf einen radikalen Wandel wartet, wartet auf eine Gesetzesänderung, nicht auf einen neuen Markteinsteiger.
Schweizer Geldspielgesetz und Paysafecard: Warum nur eine ESBK-Konzession vollen Spielerschutz bietet
Seit dem 1. Januar 2019 gilt das Geldspielgesetz (BGS). Es erlaubt nur landbasierten Casinos mit Bundesrats-Konzession, Online-Spiele anzubieten — und nur über eine ESBK-Konzessionserweiterung. Andere Lizenzen (Malta, Curacao) berechtigen nicht zum Angebot an Schweizer Spieler.
| Regelung | Bedeutung für Spieler | Rechtsgrundlage |
|---|---|---|
| ESBK-Konzession erforderlich | Nur 10 Casinos dürfen legal Online-Spiele in der Schweiz anbieten | Art. 86 BGS |
| DNS-Sperren gegen Offshore | Fast 3’000 Domains blockiert — aber kein vollständiger Schutz | Art. 86 BGS |
| Spielsperre casino-übergreifend | Eine Sperre gilt für alle lizenzierten Anbieter | BGS, Vollzug durch ESBK |
| Steuerfreiheit Online-Gewinne bis CHF 1 Mio. | Bis zur Schwelle steuerfrei, darüber 35 % Verrechnungssteuer | Art. 24 lit. ibis DBG |
| Vollständige Steuerfreiheit landbasierter Gewinne | Keine Einkommenssteuer auf Gewinne aus Schweizer Spielbanken | Art. 24 lit. i DBG |
| Spieler nicht strafbar bei Offshore-Spielen | Keine Verfolgung, aber kein Schweizer Konsumentenschutz | ESBK-Praxis |
Die Tabelle zeigt die Bruchlinie zwischen lizenziertem und Offshore-Spiel. Paysafecard ändert nichts an dieser Rechtslage: Auch Prepaid-Einzahlungen unterliegen der vollen AML/KYC-Prüfung bei der Auszahlung.
ESBK-Konzession: Der einzige Schweizer Legalitätsnachweis für Online Casinos
Die Eidgenössische Spielbankenkommission führt die abschliessende Liste aller legalen Online-Casinos. Sie ist einsehbar unter esbk.admin.ch und wird regelmässig aktualisiert — Stand März 2026: zehn Einträge. Jedes gelistete Casino muss sein landbasiertes Stammhaus und den Konzessionär nennen, ein Transparenzgebot des BGS.
Eine MGA-Lizenz (Malta) oder Curacao-Lizenz berechtigt nicht zum Angebot an Schweizer Spieler. Solche Casinos sind in der Schweiz illegal und werden per DNS-Sperre blockiert. Wer auf einer Affiliate-Seite ein «Schweizer Casino» sieht, das nicht auf der ESBK-Liste steht, sieht eine Werbe-Konstruktion, kein legales Angebot.
Betrugstest: So schützen Sie sich vor illegalen Paysafecard-Casinos
DNS-Sperren blockieren fast 3’000 Offshore-Domains, aber neue tauchen schneller auf, als sie gesperrt werden können. Drei Sofort-Indikatoren für ein illegales Angebot: kein Schweizer Impressum, keine ESBK-Konzessionsnummer, fehlendes CH-Logo auf der Startseite. Wer auf eines dieser Anzeichen stösst, sollte die Registrierung abbrechen.
Die ESBK führte 28 Hausdurchsuchungen gegen illegale Anbieter durch. Das Risiko liegt beim Betreiber, nicht beim Spieler — Schweizer Spielende, die in nicht konzessionierten Online-Casinos spielen, machen sich nach dem Geldspielgesetz nicht strafbar. Sie tun dies jedoch auf eigene Gefahr: kein Schweizer Konsumentenschutz, keine Durchsetzbarkeit von Gewinnforderungen, keine Spielsperre.
Steuern auf Casino-Gewinne: Wann der Fiskus bei Paysafecard-Gewinnen mitkassiert
Die steuerliche Bruchlinie ist klar. Gewinne aus Schweizer Online-Casinos sind steuerfrei bis CHF 1’000’000; darüber fällt eine 35 %-Verrechnungssteuer auf den übersteigenden Betrag an. Gewinne aus Offshore-Casinos sind vollumfänglich einkommenssteuerpflichtig ab dem ersten Franken. Landbasierte Casino-Gewinne sind vollständig einkommenssteuerfrei — ein steuerlicher Vorteil gegenüber dem Online-Spiel.
Paysafecard ändert nichts an der Steuerpflicht. Die Zahlungsmethode ist steuerlich irrelevant; was zählt, ist die Lizenz des Casinos, in dem gespielt wird. Wer im Offshore-Casino mit Paysafecard einzahlt und gewinnt, muss den Gewinn in der Steuererklärung deklarieren — auch wenn die Auszahlung über die Schweizer Bank erfolgt.
Verantwortungsvoll spielen mit Paysafecard: Limits, Spielsperre und wo Sie Hilfe finden
Paysafecard hat eine Eigenschaft, die in keinem Bonus-Vergleich auftaucht, aber für verantwortungsvolles Spielen zentral ist: Das Prepaid-Prinzip ist eine eingebaute Budgetbremse. Nur was auf dem PIN ist, kann verspielt werden — keine Kreditlinie, keine Überziehung, kein automatisches Nachladen.
Im Schweizer Markt zeigt sich diese Bremse in den Spielsperren-Zahlen: 16’429 neue Einträge im Jahr 2025, fast die Hälfte der Gesperrten ist 18 bis 30 Jahre alt. Das System funktioniert, wird aber von Jungen dominiert. Die Prävalenz problematischen Konsums liegt bei 4,3 % der Schweizer Bevölkerung ab 15 Jahren, in der Altersgruppe 18 bis 24 sogar bei 7,3 %.
Paysafecard als Budget-Werkzeug: Warum die Prepaid-Karte verantwortungsvolles Spielen fördert
Das vorbestimmte Budget ist der grösste Vorteil: Der gekaufte PIN-Wert ist das maximale Tages- oder Sessions-Limit, eine Nachbuchung nicht möglich. Es gibt keine Verbindung zum Bankkonto, also auch keine Impulskäufe und kein spontanes Nachladen.
Kombinierbar ist diese Bremse mit den casino-eigenen Limits: Jedes lizenzierte Schweizer Casino bietet im Rahmen seines Sozialkonzepts Einzahlungs-, Verlust- und Session-Zeitlimits, die der Spieler selbst setzen kann. Wer mit Paysafecard spielt, hat damit eine doppelte Sicherung — die externe Prepaid-Begrenzung und die interne Casino-Limitierung.
Im Vergleich mit Kreditkarte und TWINT fällt der Unterschied auf: Beide erlauben sofortiges Nachladen vom Bankkonto. Paysafecard zwingt zum physischen oder bewussten Neukauf, was die Reibung erhöht und Impulse bremst.
Spielsperre und Selbstausschluss: So funktioniert das Schweizer System
Die Spielsperre ist das wirksamste Werkzeug der Schadensbegrenzung. Sie gilt über alle lizenzierten Betreiber hinweg — landbasiert, online, Grossspiel-Lotterien. Seit dem 7. Januar 2025 deckt die Sperre auch Liechtenstein ab, grenzüberschreitende Wirksamkeit im gesamten Regulierungsraum.
Eine freiwillige Sperre kann frühestens nach drei Monaten aufgehoben werden. Keine impulsiven Rücknahmen — wer sich sperrt, bleibt mindestens ein Quartal gesperrt, eine Regelung, die bewusst Hürden gegen den Widerruf setzt. 16’429 neue Sperren im Jahr 2025 dokumentieren, dass das System genutzt wird; 49 % der Gesperrten sind 18 bis 30 Jahre alt. Junge Männer sind die bei Weitem grösste Risikogruppe.
Hilfe bei Spielsucht: Beratungsstellen, Hotlines und digitale Angebote in der Schweiz
Die SOS-Spielsucht-Hotline 0800 040 080 ist 24 Stunden erreichbar, kostenlos und anonym. SafeZone.ch bietet Online-Beratung und einen digitalen Selbstcheck, ebenfalls anonym und ohne Voranmeldung. Suchtindex.ch verzeichnet regionale Beratungsstellen für persönliche Hilfe vor Ort. Das Bundesamt für Gesundheit informiert auf bag.admin.ch in vier Landessprachen.
Die 0,5 %-Kantonsabgabe auf das Bruttospieleinkommen der Grossspiele finanziert einen Grossteil dieser Angebote. Das System trägt sich teilweise selbst: Wer spielt, finanziert mit einem Bruchteil seines Einsatzes die Hilfe für diejenigen, die nicht mehr aufhören können.
So haben wir bewertet: Methodik und Quellen dieses Paysafecard-Casino-Vergleichs
Operator-Auswahl: Nur Casinos mit ESBK-Konzession wurden berücksichtigt — Abgleich mit der offiziellen Liste auf esbk.admin.ch, Stand März 2026.
Bonusdaten: Primärquellen sind die Bonus-Seiten und AGB des jeweiligen Betreibers, Stand 2026. Wo ein Bonus-Element nicht öffentlich dokumentiert ist, ist es in der Tabelle als nicht spezifiziert markiert; eine Lücke, kein Wert.
Paysafecard-Akzeptanz: Nur für Pasino.ch durch die offizielle Zahlungsseite bestätigt. Für alle anderen Betreiber beruht die Annahme, dass Paysafecard akzeptiert wird, auf Affiliate-Angaben, die keine Primärbestätigung darstellen. Wer auf einer anderen Plattform einzahlen will, muss vor der Registrierung die Zahlungsseite prüfen.
Bewertungskriterien: Bonusbetrag, Freespins, Transparenz der Umsatzbedingungen, Bonusgültigkeit, besondere Konditionen wie Zeitlimit-Freiheit oder Cashout-Obergrenzen.
Grenzen dieser Recherche: Keine eigenen Testeinzahlungen durchgeführt. Bonusdaten können sich nach Redaktionsschluss ändern. Casino-interne Spielbibliotheken wurden nicht im Einzelnen verglichen. Auszahlungsdauern sind nicht operatorspezifisch validiert; die einzige dokumentierte Frist ist die bei Pasino.ch (bis zu drei Werktage).
Ihr Weg zum passenden Paysafecard-Casino: Drei Entscheidungen, die wirklich zählen
Drei Entscheidungen strukturieren die Wahl. Erstens: Bonus oder nicht. Wer hohe Bonusbeträge jagt, nimmt Umsatzbedingungen in Kauf; wer Freiheit will, spielt ohne Bonus und lehnt das Angebot bei der Einzahlung ab. Der erwartete Verlust aus einem CHF-300-Bonus mit 35x-Umsatz liegt bei rund CHF 400 — der Bonus kostet mehr, als er bringt, bevor er ausgezahlt werden kann.
Zweitens: Einzahlungsverhalten. Wer selten und kleine Beträge einzahlt, braucht kein my PaysafeCard-Konto; 300 CHF pro Transaktion reichen. Wer regelmässig spielt, profitiert von den höheren Limits des registrierten Kontos (1’000 CHF pro Transaktion, 3’000 CHF Gesamtguthaben).
Drittens: Sicherheitsniveau. Nur ESBK-lizenzierte Casinos bieten Schweizer Konsumentenschutz, Steuerfreiheit bis CHF 1’000’000 und Zugang zur Spielsperre. Wer auf eines dieser drei verzichtet, spart nichts; er verzichtet auf den Schutzrahmen, der bei Problemen greift.
Drei Fragen, die jeder Spieler jedem Casino stellen sollte, bevor er einzahlt: «Haben Sie eine ESBK-Konzession?», «Akzeptieren Sie Paysafecard?», «Gilt der Willkommensbonus auch für Paysafecard-Einzahlungen?». Die erste Antwort liefert die ESBK-Liste. Die zweite erfordert einen Blick auf die Zahlungsseite des Casinos. Die dritte steht in den Bonus-AGB — und entscheidet, ob der beworbene Bonusbetrag tatsächlich nutzbar ist.
Häufig gestellte Fragen zu Paysafecard im Schweizer Online Casino
Muss ich mich für Paysafecard-Einzahlungen im Casino registrieren?
Nein. Anonyme PIN-Codes funktionieren ohne Registrierung, allerdings mit einem Limit von 300 CHF pro Transaktion. Für höhere Einzahlungen ist ein my PaysafeCard-Konto erforderlich, das eine Identitätsprüfung verlangt und das Limit auf 1’000 CHF pro Transaktion hebt. Die Casino-seitige KYC-Verifizierung ist davon unabhängig und wird bei der Auszahlung fällig.
Welche Alternativen gibt es zu Paysafecard für Auszahlungen im Schweizer Casino?
Paysafecard-Auszahlungen existieren nicht. Gewinne fliessen immer per Banküberweisung auf ein Schweizer Konto mit IBAN, und die Bearbeitung dauert je nach Casino ein bis drei Werktage. Bei Pasino.ch ist diese Frist dokumentiert. Wer auf Prepaid-Komfort auch bei Auszahlungen Wert legt, findet im Schweizer Markt keine Entsprechung.
Was passiert mit meinem Paysafecard-Guthaben, wenn ich gesperrt werde (Spielsperre)?
Die Spielsperre gilt casino-übergreifend für alle lizenzierten Anbieter, nicht für das Paysafecard-Konto selbst. Restguthaben auf PINs bleibt technisch verfügbar, kann aber bei lizenzierten Casinos nicht mehr eingesetzt werden, sobald die Sperre aktiv ist. my PaysafeCard-Guthaben ist von der Sperre nicht betroffen; die Sperre verhindert nur den Zugang zu Casino-Plattformen.
Gelten Paysafecard-Einzahlungen für die Bonus-Umsatzbedingungen genauso wie Kreditkarten-Einzahlungen?
In den meisten lizenzierten Schweizer Casinos ja, aber die Bedingungen sind operatorspezifisch. Wer auf Nummer sicher gehen will, prüft vor Annahme des Bonus die AGB auf einen Paysafecard-Ausschluss. Bei Pasino.ch ist die Akzeptanz primär bestätigt; für die übrigen Anbieter ist die Prüfung im Einzelfall erforderlich, da die Recherche keinen einheitlichen Standard dokumentiert.
Ist my PaysafeCard für regelmässige Casino-Spieler Pflicht?
Für Gelegenheitsspieler nicht. Wer einmal pro Monat weniger als 300 CHF einzahlt, kommt mit anonymen PINs aus. Für regelmässige Spieler ist die Registrierung sinnvoll, weil das Transaktionslimit von 300 auf 1’000 CHF steigt und mehrere PINs in einem Konto verwaltet werden können. Die Registrierung verlangt eine Identitätsprüfung, die den Datenschutz-Vorteil der Prepaid-Architektur teilweise aufhebt.
Codes, Gutscheine und das my PaysafeCard-Konto: Welche Variante passt zu Ihnen?
Drei Wege, Paysafecard zu nutzen, mit unterschiedlichen Limits und Komfortstufen. Der anonyme PIN-Code ist die einfachste Form: An der Verkaufsstelle kaufen, im Casino einlösen, Limit 300 CHF pro Transaktion, keine Registrierung nötig. Für Gelegenheitsspieler, die einmal im Monat einen kleinen Betrag einzahlen, ist das ausreichend.
Das my PaysafeCard-Konto ist die registrierte Variante: Mehrere PINs werden zusammengefasst, Transaktionshistorie sichtbar, Limit 1’000 CHF pro Transaktion, Gesamtguthaben bis 3’000 CHF. Die Registrierung verlangt eine Identitätsprüfung, die den Datenschutz-Vorteil teilweise aufhebt — aber wer regelmässig spielt, braucht die höheren Limits.
Die physische Paysafecard-Karte auf Mastercard-Basis funktioniert an der Kasse wie eine Prepaid-Kreditkarte. Im Casino-Kontext ist sie selten relevant, weil die PIN-Eingabe im Kassenbereich ohnehin der Standard ist.
Umsatzfreie Boni und Aktionen: Gibt es Paysafecard-Casinos ohne Umsatzbedingungen?
Die Keyword-Recherche zeigt Suchinteresse an «paysafecard casino ohne umsatzbedingungen» — der Wunsch nach einem Bonus, der ohne Multiplikator direkt ausgezahlt werden kann. Im aktuellen Schweizer Markt ist das Wunschdenken: Kein lizenzierter Betreiber bietet einen vollständig umsatzfreien Willkommensbonus.
Am nächsten kommt GAMRFIRST mit den Cash Spins — Gewinne daraus sind Bonusguthaben, aber die Konstruktion unterscheidet sich von klassischen Freespins. 7 Melons nähert sich dem Ideal durch das fehlende Zeitlimit an: Je niedriger die Umsatzbedingung und je länger die Frist, desto näher kommt das Angebot dem umsatzfreien Modell, ohne es zu erreichen. Wer wirklich ohne Umsatzbedingungen spielen will, spielt ohne Bonus — was die meisten Casinos über die Option «Bonus ablehnen» ermöglichen.