
Mit Kreditkarte im Schweizer Online-Casino bezahlen: Was die zehn ESBK-Anbieter wirklich liefern
Stand: 21 September 2026 · Lizenzangaben geprüft gegen das ESBK-Register der Online-Spielbanken
Wer in einem Schweizer Online-Casino mit Kreditkarte einzahlen will, hat eine kleinere Auswahl, als die Werbung vermuten lässt. Nur zehn Häuser sind heute überhaupt im Besitz einer ESBK-Konzessionserweiterung, und nicht alle nehmen Visa oder Mastercard zu gleichen Bedingungen. Wer «bis zu» auf einem Bonus-Banner liest, bekommt selten das, was oben steht. Wer bei einem Kartenaussteller mit 3.5 % Aufschlag einzahlt, hat am Ende einen höheren Einsatz, als der Casino-Bonus ihn ausgleicht. Wer auf die Kreditkarte auszahlen will, stösst an eine gesetzliche Mauer.
Die Wahl des richtigen Online-Casinos für Zahlungen mit Kreditkarte in der Schweiz erfordert einen genauen Vergleich. Bei welchem Anbieter entfallen Gebühren bei der Einzahlung? Welcher Willkommensbonus lohnt sich nach Abzug der Umsatzbedingungen? Und wie flexibel ist die Auszahlung auf das Bankkonto? Hier finden Sie alle wichtigen Informationen zu den aktuellen Konditionen der zehn lizenzierten Schweizer Anbieter.
- Kreditkarte-Casinos in der Schweiz 2026: Welche Anbieter überzeugen — und woran Sie das erkennen
- Mit Kreditkarte bezahlen im Online-Casino: So funktioniert Einzahlung, Auszahlung — und was schiefgehen kann
- Warum Ihr 2026 Kreditkarte-Bonus kleiner ausfällt, als die Zahl verspricht
- Die 10 lizenzierten Kreditkarte-Casinos der Schweiz im direkten Vergleich
- Neue Kreditkarte-Casinos 2026: Was die jüngsten Lizenzen für Spieler bedeuten
- So reguliert die Schweiz das Glücksspiel mit Kreditkarte — und was das für Ihre Sicherheit heisst
- Spielerschutz beim Kreditkarte-Casino: Die Werkzeuge, die Sie kennen sollten
- So haben wir die Kreditkarte-Casinos bewertet
- Im Schweizer Online-Casino bezahlen: Was am Ende den Ausschlag gibt
- Häufig gestellte Fragen
Kreditkarte-Casinos in der Schweiz 2026: Welche Anbieter überzeugen — und woran Sie das erkennen
Kreditkarte ist im Schweizer Online-Casino nicht einfach eine von vielen Zahlungsmethoden, sondern die mit Abstand verbreitetste. Jeder der zehn ESBK-lizenzierten Anbieter akzeptiert Visa oder Mastercard, manche beide, einige zusätzlich mit Instant-Option. Wer mit Karte einzahlt, kommt in den Genuss des Willkommensbonus, kann bei den meisten Anbietern ab CHF 10 starten und sieht das Guthaben sofort auf dem Spielerkonto. Soweit die Gemeinsamkeiten. Sobald es um Gebühren, Auszahlungswege oder Bonus-Bedingungen geht, gehen die Profile auseinander.
Der lizenzierte Schweizer Markt ist überschaubar: Ende 2025 betrieben 9 von 20 konzessionierten Spielbanken zusätzlich einen Online-Spielbetrieb, und die neuen Konzessionen laufen einheitlich bis 2044. Diese Knappheit macht den Vergleich einfacher und die Wahl folgenreicher — wer sich falsch entscheidet, wechselt nicht einfach zum nächsten Anbieter, sondern bleibt über Jahre an einen Vertragspartner gebunden.
Warum die Kreditkarte im Schweizer Online-Casino dominiert
Die Kreditkarte ist im lizenzierten Schweizer Online-Casino der kleinste gemeinsame Nenner. Praktisch jeder Anbieter akzeptiert Visa oder Mastercard, einige beide, und die Mindesteinzahlung von CHF 10 deckt jeden Standard-Slot ab. Was die Karte von TWINT, PostFinance und Banküberweisung abhebt, ist die Kombination aus drei Eigenschaften: Verbreitung, Geschwindigkeit und Schutz.
Die Echtzeit-Gutschrift ist das eine. Sobald der Kartenherausgeber die Transaktion freigibt — und das ist bei Visa und Mastercard im Inland in Sekunden der Fall — steht das Guthaben auf dem Spielerkonto. Kein Drittanbieter, kein Wallet, keine Wartezeit. Wer an einem Samstagabend eine Einzahlung machen will, sieht das Geld auf dem Bildschirm, bevor er den Slot geöffnet hat.
Der Chargeback-Schutz ist das andere. Bei einer unberechtigten Abbuchung — etwa einem kompromittierten Kartenkonto oder einer Buchung, die der Karteninhaber nicht autorisiert hat — bleibt die Möglichkeit, das Geld über die Bank zurückzufordern. Die Frist dafür beträgt beim Schweizerischen Bankenombudsman 120 Tage ab dem Datum der beanstandeten Zahlung. Das ist kein Carte-blanche-Rückforderungsrecht bei verlorenen Einsätzen — das Baselbieter Kantonsgericht hat 2024 ausdrücklich festgehalten, dass selbstverschuldete Spielverluste nicht zurückzuholen sind. Es ist aber ein Sicherheitsnetz, das andere Zahlungsmethoden in dieser Form nicht bieten.
Der psychologische Komfort schliesslich ist der schwer zu messende, aber spürbare Faktor. Kreditkarte ist ein vertrautes Zahlungsmittel, der Vorgang ist bekannt, das Logo auf der Einzahlungsseite erkennbar. Wer schon einmal in einem ausländischen Online-Casino mit Kryptowährung einzahlen musste, weiss den Unterschied zu schätzen. Für Spieler, die mit dem Schweizer Online-Casino-Markt neu in Berührung kommen, ist die Kreditkarte der niedrigschwellige Einstieg.
So erkennen Sie ein seriöses Online-Casino mit Kreditkarte
Ein seriöses Schweizer Online-Casino erkennt man an drei nicht verhandelbaren Merkmalen: ESBK-Konzession, sichere Datenübertragung und transparente AGB. Alles andere ist Verhandlungssache.
Die ESBK-Konzession ist das einzige legale Gütesiegel. Die Eidgenössische Spielbankenkommission führt das öffentliche Register der Online-Spielbanken, und nur wer dort auftaucht, hat eine Konzession des Bundesrates und eine Online-Erweiterung. Wer auf der Liste fehlt, ist nicht bewilligt — und wer nicht bewilligt ist, wird gesperrt. Die ESBK-Sperrliste umfasst nahezu 3’000 Domains (Stand 2026), und Schweizer Internetanbieter sind verpflichtet, den Zugang technisch zu sperren (DNS-Blocking gemäss Art. 86 BGS).
SSL-Verschlüsselung und PCI-DSS-Compliance sind die zweite Säule. Kreditkartendaten sind sensible Daten, und ein Anbieter, der diese unverschlüsselt überträgt, gehört nicht auf eine Shortlist. Im Browser zeigt sich das am Schloss-Symbol und an der «https»-Adresszeile. Was darunter passiert — die PCI-DSS-Zertifizierung des Zahlungsabwicklers — sieht der Spieler nicht, kann aber im Helpcenter oder den AGB nachlesen.
Transparente AGB sind die dritte Säule, und sie sind im Schweizer Markt der grösste Filter. Bearbeitungsgebühren der Kartenaussteller müssen klar ausgewiesen sein, Umsatzbedingungen müssen vollständig dokumentiert sein, und die Auszahlungsbeschränkung aufs Bankkonto darf nicht in einem versteckten Kleingedruckten versteckt sein. Wer bei einem Anbieter keine klare Antwort auf die Frage findet, wohin das Geld am Ende fliesst, sollte sich nicht registrieren.
Die ESBK-Sperrliste ist daneben das beste Werkzeug, um schwarze Schafe frühzeitig zu erkennen. Wer dort auftaucht, ist aus dem Spiel — und wer dort nicht auftaucht, aber trotzdem nicht auf der offiziellen Liste steht, ist verdächtig. Die Liste ist öffentlich, sie ist gepflegt, und sie kostet nichts.
Kreditkarte oder Alternative? Was der Vergleich mit TWINT, PostFinance und Co. zeigt
Die Kreditkarte ist die verbreitetste Zahlungsmethode im Schweizer Online-Casino, aber sie ist nicht automatisch die beste. Ein ehrlicher Vergleich mit TWINT, PostFinance und Co. zeigt, dass jede Methode ihre Stärken und Schwächen hat.
TWINT ist der Schweizer Mobile-Payment-Standard und funktioniert ohne Kartenaussteller. Die Transaktion läuft direkt vom Bankkonto aufs Casino-Konto, die Bearbeitung ist in Echtzeit, und die Gebühren — sofern welche anfallen — schlägt in der Regel die Bank, nicht das Casino. Für Spieler, die keine Kreditkarte wollen oder keine haben, ist TWINT die niedrigschwellige Alternative. Voraussetzung ist ein Schweizer Bankkonto und die TWINT-App.
PostFinance ist die direkte Bankanbindung ohne Zwischenglied. Wer ein PostFinance-Konto hat, kann direkt einzahlen, ohne Wallet und ohne Kreditkarte. Die Bearbeitung erfolgt in Echtzeit, die Limits sind im Rahmen des PostFinance-Kontos, und die Kosten sind vergleichbar mit TWINT — bei beiden zahlt der Spieler im Normalfall keine zusätzlichen Gebühren.
Kreditkarte versus Debitkarte: Wo der Unterschied für Casino-Zahlungen liegt, ist die zentrale Frage, die sich viele Spieler stellen. Die Antwort: Bei Einzahlungen kaum, bei Auszahlungen fundamental. Wer mit einer Visa-Debitkarte einzahlt, sieht das Geld sofort auf dem Spielerkonto — genau wie bei der Kreditkarte. Wer mit der Kreditkarte auszahlen will, geht leer aus: Das Geldspielgesetz erlaubt die Auszahlung nur auf das Bank- oder PostFinance-Konto, nicht auf die Karte. Wer mit der Debitkarte auszahlen will, sieht das Geld auf dem Bankkonto, das mit der Debitkarte verbunden ist — was faktisch einer Bankauszahlung gleichkommt.
Wann eine alternative Zahlungsmethode die klügere Wahl ist, hängt vom Spieler ab. Wer auf den Chargeback-Schutz der Kreditkarte angewiesen ist — etwa bei einer ersten Einzahlung bei einem noch nicht bekannten Anbieter —, bleibt bei der Karte. Wer regelmässig einzahlt und die Kartenaussteller-Gebühren von 3.5 bis 4 % nicht zahlen will, wechselt zu TWINT oder PostFinance. Wer eine Prepaid-Lösung sucht, ohne persönliche Bankdaten preiszugeben, findet mit Paysafecard oder Aplauz eine weitere Option — beide sind im Schweizer Markt verfügbar.
Mit Kreditkarte bezahlen im Online-Casino: So funktioniert Einzahlung, Auszahlung — und was schiefgehen kann
Der Zahlungszyklus in einem Schweizer Online-Casino ist in zwei Hälften geteilt: Einzahlung und Auszahlung. Die Einzahlung ist schnell, unkompliziert und in der Regel sofort. Die Auszahlung folgt anderen Regeln — und die Kreditkarte ist als Auszahlungsweg gesetzlich ausgeschlossen.
So zahlen Sie mit Kreditkarte im Schweizer Online-Casino ein
Die Einzahlung mit Kreditkarte beginnt mit einem Konto und einer Verifizierung. Jeder ESBK-lizenzierte Anbieter ist verpflichtet, vor der ersten Einzahlung die Identität des Spielers zu prüfen — KYC (Know Your Customer) und AML (Anti-Money-Laundering) sind keine Option, sondern gesetzliche Pflicht. In der Praxis heisst das: Ausweis hochladen, Adresse bestätigen, gegebenenfalls einen zweiten Faktor einrichten. Ohne diese Schritte bleibt das Konto gesperrt, und die Einzahlung wird abgelehnt.
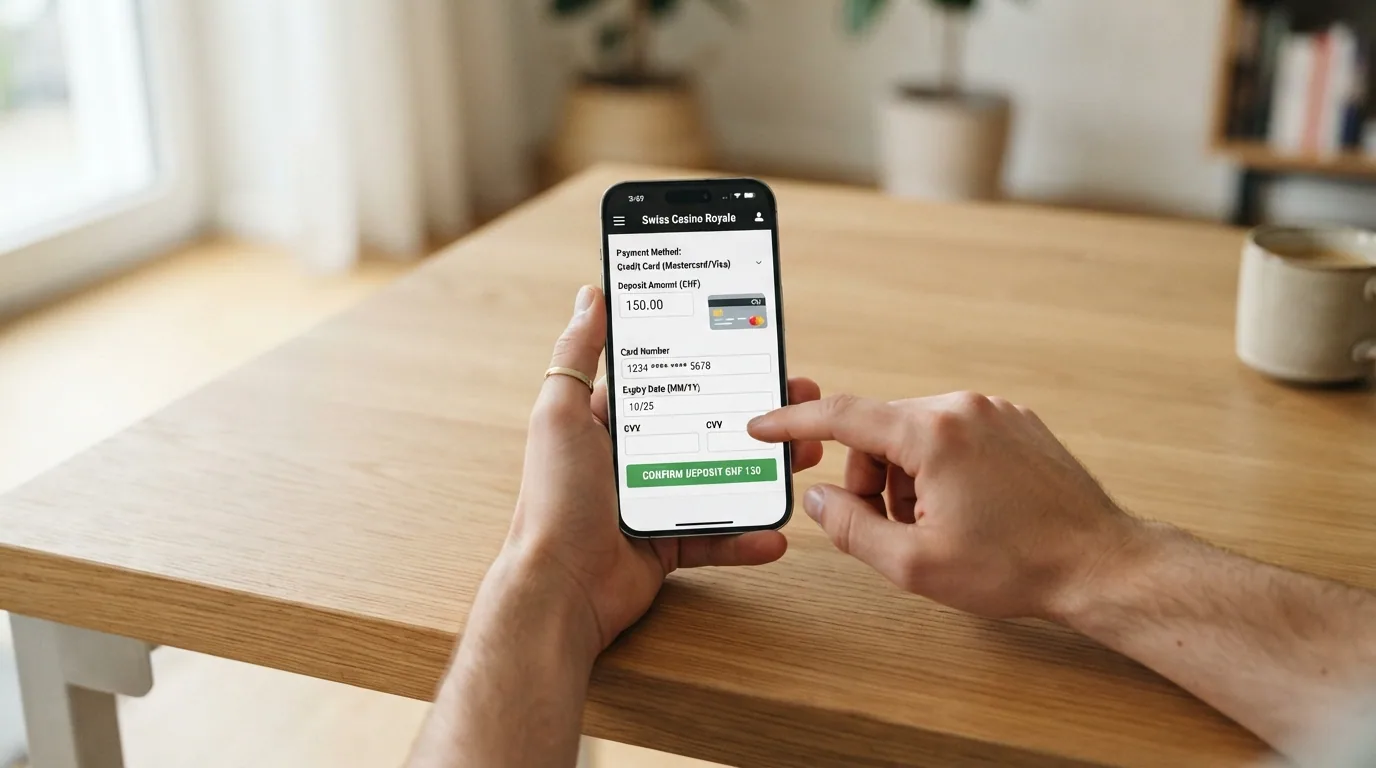
Sobald das Konto verifiziert ist, führt der Weg in den Einzahlungsbereich. Dort wählt der Spieler «Kreditkarte», gibt den Betrag ein (mindestens CHF 10 bei den meisten Anbietern), trägt Karteninhaber, Kartennummer, Ablaufdatum und CVC ein und bestätigt. Bei Visa und Mastercard ist die Transaktion in der Regel in Sekunden abgeschlossen, das Guthaben erscheint auf dem Spielerkonto, und der Slot kann geöffnet werden.
Die Währung ist CHF — keine Fremdwährungsgebühren im lizenzierten Markt. Das ist ein wichtiger Punkt: Wer in einem ausländischen Online-Casino mit Euro oder US-Dollar einzahlt, zahlt in der Regel 1 bis 3 % Wechselkursaufschlag. Im Schweizer Markt fällt dieser Posten weg, weil alle Transaktionen in Franken abgewickelt werden.
Sofortige Gutschrift ist die Regel, aber nicht in jedem Fall garantiert. Manche Anbieter prüfen die erste Einzahlung manuell, was zu Verzögerungen von wenigen Minuten bis zu einer Stunde führen kann. Bei Folgeeinzahlungen ist die Gutschrift in der Regel sofort.
Was die Karte nicht abdeckt, sind anonyme Einzahlungen — wer ohne Identitätsnachweis spielen will, ist im Schweizer Markt fehl am Platz. Die Helpline 0800 040 080 (kostenlos, 24 Stunden, anonym) bietet einen ersten Anlaufpunkt, falls Unsicherheiten zur Verifizierung bestehen; sie ist allerdings ein Hilfsangebot für Spielsucht-Fragen und kein technischer Support.
Auszahlung im Kreditkarte-Casino: Warum Ihr Gewinn nie auf der Karte landet
Auszahlungen sind im Schweizer Online-Casino ausschliesslich auf ein Schweizer Bankkonto oder PostFinance-Privatkonto möglich. Das ist nicht eine Eigenheit einzelner Anbieter, sondern eine Vorgabe des Gesetzes: Art. 50 der Geldspielverordnung schreibt diese Beschränkung fest. Wer bei jackpots.ch, mycasino.ch oder einem anderen lizenzierten Anbieter eine Auszahlung anstösst, gibt ein Bankkonto oder ein PostFinance-Konto an — und nirgendwo anders hin.
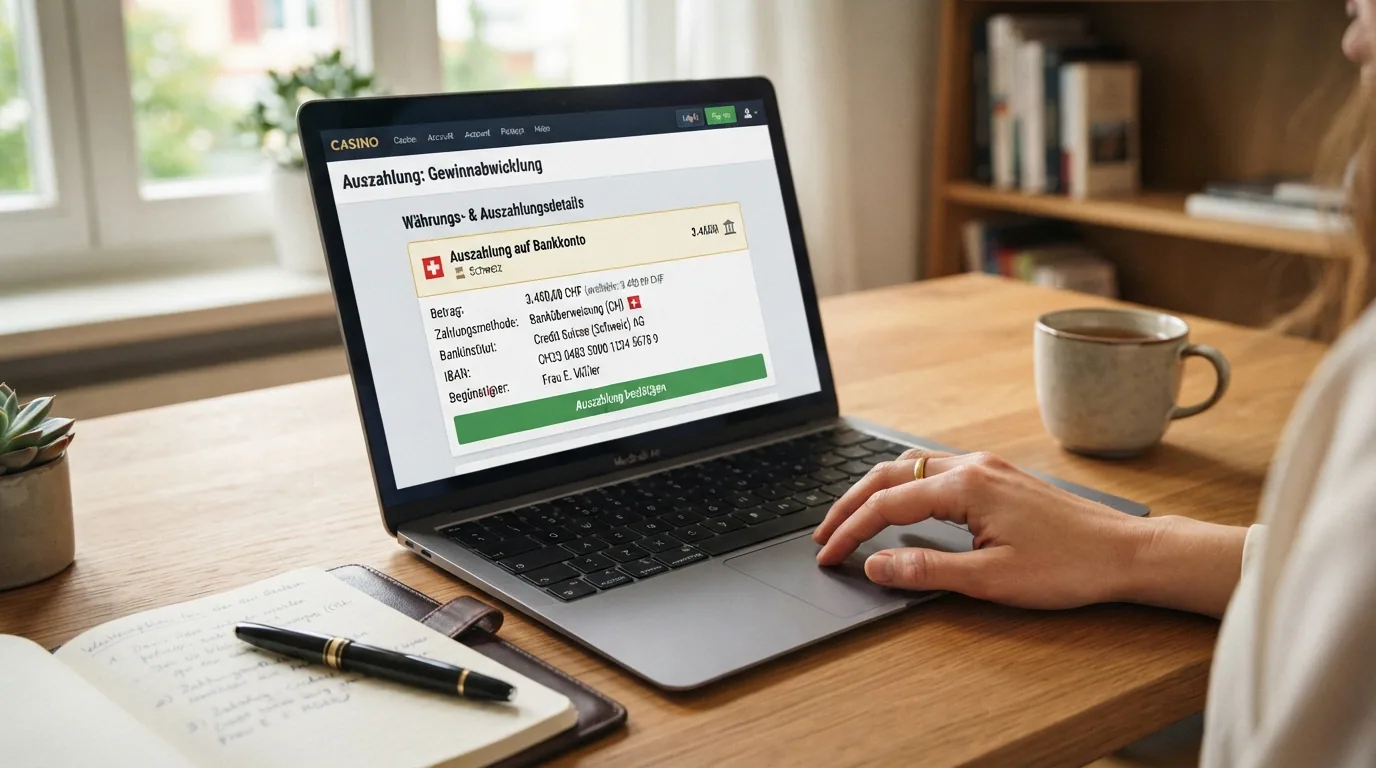
Der Weg des Geldes ist daher immer gleich: Casino-Konto → Schweizer Bankkonto → (optional) Kreditkarte. Der letzte Schritt ist manuell und Sache des Spielers. Wer seinen Gewinn auf der Kreditkarte sehen will, überweist ihn vom Bankkonto aus auf die Karte — was je nach Bank 1 bis 3 Werktage dauert und bei einigen Karten wiederum mit Gebühren verbunden ist.
Die Bearbeitungszeiten variieren je nach Anbieter. Jackpots.ch wirbt mit einem Werktag, die meisten anderen Anbieter mit 1 bis 3 Tagen, 7melons.ch mit 3 bis 4 Tagen. Bei swiss4win.ch ist die Auszahlung per Visa/Mastercard eine zusätzliche Option — was eine Besonderheit im Markt darstellt und bei der Hausbank des Spielers auf Stimmigkeit geprüft werden sollte.
Was passiert, wenn Sie kein Schweizer Bankkonto haben? Dann ist eine Auszahlung in einem lizenzierten Schweizer Online-Casino nicht möglich. Wer aus dem Ausland spielt — etwa mit Wohnsitz in Deutschland —, kann das Konto eröffnen, einzahlen und spielen, aber die Gewinnauszahlung setzt ein Schweizer Bankkonto voraus. Wer keines hat, kann ein PostFinance-Konto eröffnen oder sich mit YAPEAL behelfen, einem Schweizer Fintech-Anbieter, der von einigen Casinos als Auszahlungsweg akzeptiert wird.
Diese Kreditkarten-Aussteller erheben Gebühren — und so umgehen Sie sie
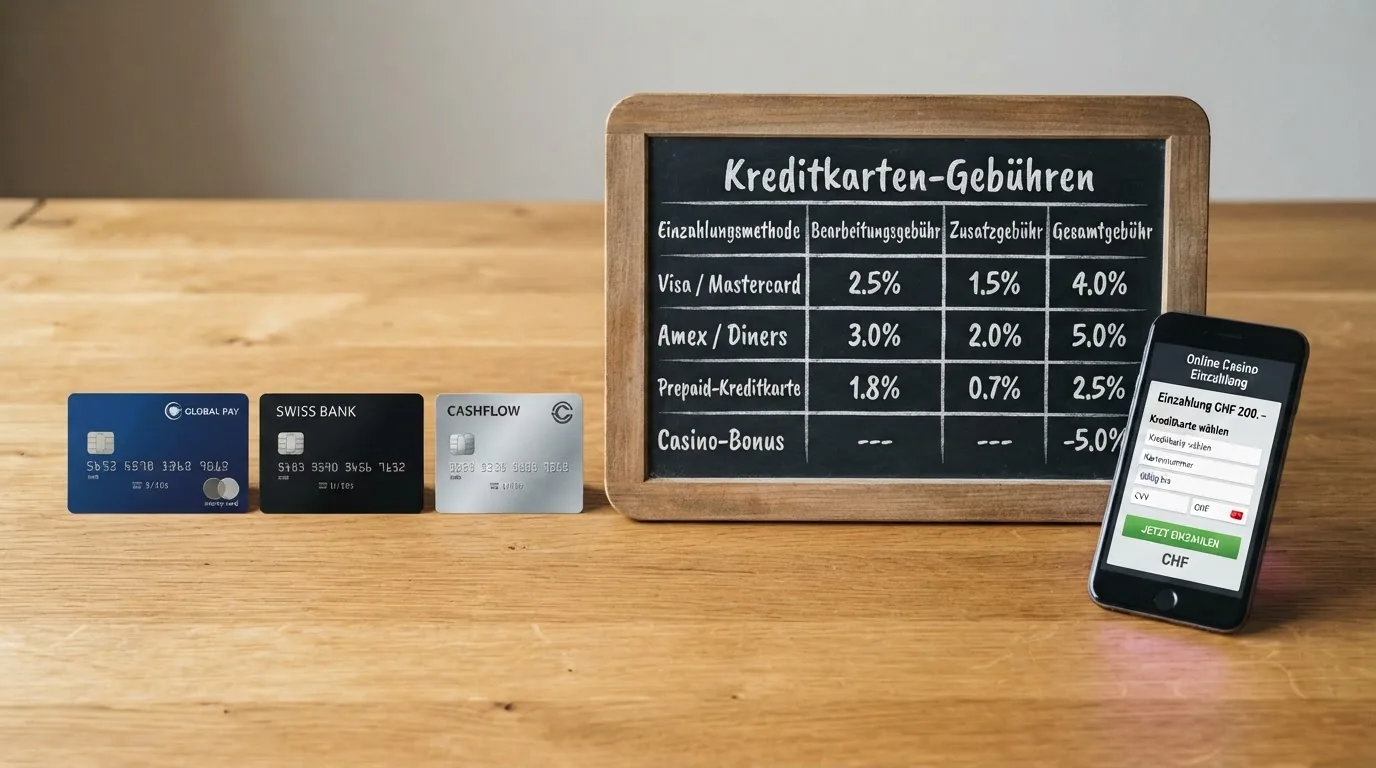
Die Bearbeitungsgebühr von 3.5 bis 4 % fällt nicht beim Casino an, sondern beim Kartenaussteller. Das ist ein wichtiger Unterschied, der oft übersehen wird: Wer eine Bonus-Einzahlung von CHF 500 macht und 4 % zahlt, gibt effektiv CHF 520 aus, ohne dass CHF 520 auf dem Spielerkonto ankommen. Das ist kein Werbe-Versprechen, das sich später als wertlos erweist — es ist ein konkreter Kostenfaktor, der vor der ersten Einzahlung bekannt sein sollte.
| Kartenaussteller | Bearbeitungsgebühr | Mindestbetrag |
|---|---|---|
| Bonuscard | 3.5–4 % | — |
| Cembra Money Bank (Certo, IKEA Family, Cembra Mastercard) | 3.5–4 % | — |
| Cornèrcard | 3.5–4 % | min. CHF 10 |
| Migros Bank | 3.5–4 % | min. CHF 8 |
| PostFinance Kreditkarten | 3.5–4 % | — |
| Raiffeisen Kreditkarten | 3.5–4 % | — |
| Swisscard (Cashback, AmEx, SWISS Miles & More) | 3.5–4 % | min. CHF 10 |
| Topcard | 3.5–4 % | — |
| Visa / Mastercard direkt | keine | — |
Die Liste stammt aus dem Helpcenter von Swiss Casinos und deckt die wichtigsten Schweizer Kartenaussteller ab. Wer eine Bonuscard, eine Cembra-Karte, eine Cornèrcard oder eine Karte der Swisscard-Familie nutzt, zahlt drauf. Wer mit einer Visa oder Mastercard direkt — also ohne Schweizer Zwischenhändler — einzahlt, bleibt gebührenfrei. Bei Raiffeisen-Kreditkarten ist die Lage in der Liste als gebührenpflichtig vermerkt, was je nach Kartentyp variieren kann; im Zweifel hilft ein Blick in die persönlichen Kartenkonditionen.
Die Konsequenz für Bonus-Überlegungen: Wer mit einer Karte aus der oberen Liste einzahlt, sollte den Bonus-Wert gegen den Gebührenverlust rechnen. Bei einem 100 %-Bonus bis CHF 300 und einer 4 %-Gebühr auf die erste Einzahlung von CHF 300 frisst die Gebühr den Bonus-Anteil vollständig auf — der Spieler zahlt CHF 312, bekommt aber nur CHF 300 als Bonus-Guthaben. Bei höheren Einzahlungen relativiert sich der Effekt; bei kleineren Einzahlungen dominiert er.
Wer die Gebühr umgehen will, hat drei Optionen. Erstens: auf eine andere Karte wechseln — sofern eine Visa oder Mastercard ohne Schweizer Aussteller-Aufschlag verfügbar ist. Zweitens: auf TWINT oder PostFinance umsteigen — was bei allen zehn Anbietern möglich ist und in der Regel gebührenfrei bleibt. Drittens: vor der ersten Einzahlung die Kartenkonditionen prüfen — manche Banken erheben die Gebühr nur bei bestimmten Transaktionstypen, etwa Bargeldbezug, nicht bei Standard-Einzahlungen.
Chargeback bei Casino-Zahlungen: Wann Sie Ihr Geld zurückbekommen — und wann nicht
Ein Chargeback ist die Rückbuchung einer Kreditkarten-Zahlung durch die kartenausgebende Bank. Er ist nicht ein Casino-Vorgang, sondern ein Mechanismus des bargeldlosen Zahlungsverkehrs. Die Bank des Karteninhabers zieht den Betrag zurück, das Geld landet auf dem Kartenkonto, und das Casino erhält eine Belastung. Die Frist für ein Rückforderungsbegehren beim Schweizerischen Bankenombudsman beträgt 120 Tage ab dem Datum der beanstandeten Zahlung.
Was die Bank als «beanstandete Zahlung» akzeptiert, ist die zweite Frage — und sie ist enger gefasst, als viele Spieler annehmen. Klassische Chargeback-Gründe sind eine nicht autorisierte Buchung (die Karte wurde gestohlen, die Daten wurden ausspioniert), eine doppelte Belastung, eine Buchung über einen nicht autorisierten Betrag oder eine Ware, die nicht geliefert wurde. Eine Spiel-Einzahlung, die der Spieler selbst getätigt hat, fällt nicht in diese Kategorie — auch wenn sie im Nachhinein bereut wird.
Das Kantonsgericht Basel-Landschaft hat am 16. April 2024 in einem viel beachteten Urteil (410 23 319) genau diesen Punkt bestätigt: Ein Spieler, der 0.25 Bitcoin (damals rund CHF 10’000) bei einem ausländischen Internetcasino verspielt hatte, verklagte den Betreiber auf Rückerstattung. Das Gericht wies die Klage ab. Der Kläger habe den Einsatz selbstverschuldet getätigt, ein Rückforderungsanspruch bestehe nicht.
Die Konsequenz für Spieler im lizenzierten Schweizer Markt: Wer bei einem ESBK-Anbieter mit Kreditkarte einzahlt und verliert, hat keinen Anspruch auf Rückbuchung über die Bank. Wer hingegen eine unberechtigte Abbuchung auf dem Kartenkonto entdeckt — etwa eine Buchung, die nicht selbst getätigt wurde —, hat bis 120 Tage nach der Buchung Zeit, die Bank einzuschalten und den Betrag zurückzufordern. In diesem Fall hilft der erste Schritt zur Hausbank und, falls die Bank nicht reagiert, der Weg zum Bankenombudsman.
Mindesteinzahlung mit Kreditkarte: Was ab CHF 10, 20 oder 50 Franken wirklich möglich ist
CHF 10 ist der Branchenstandard bei den meisten ESBK-lizenzierten Schweizer Online-Casinos. Bestätigt ist dieser Mindestbetrag für jackpots.ch, pasino.ch, Casineo und swiss4win.ch; bei den anderen Anbietern bewegt sich die Schwelle in derselben Grössenordnung. Wer mit Kreditkarte einzahlt, kommt also in der Regel mit einem Franken-Schein in das Spiel — was im europäischen Vergleich niedrig ist und den Einstieg erleichtert.
Was ab CHF 10, 20 oder 50 Franken wirklich möglich ist, hängt vom Anbieter und vom Bonus ab. Bei mycasino.ch, 7melons.ch, swiss4win.ch und pasino.ch löst eine Einzahlung von CHF 10 den vollen Willkommensbonus aus. Bei jackpots.ch mit seinem 4-stufigen Paket wird für die erste Stufe ebenfalls CHF 10 reichen. Bei casino777.ch ist die maximale Einzahlung auf CHF 1’000 gedeckelt — wer mehr einzahlen will, muss auf einen anderen Anbieter ausweichen.
Warum 1- oder 5-Franken-Einzahlungen mit Kreditkarte im Schweizer Markt nicht existieren, hat zwei Gründe. Erstens: Die Kartenaussteller-Gebühren von 3.5 bis 4 % fressen Mini-Einzahlungen vollständig auf. Eine Einzahlung von CHF 1 kostet effektiv CHF 1.04 — was die Wirtschaftlichkeit des Vorgangs in Frage stellt. Zweitens: Der Mindestbetrag, den einige Karten erheben (CHF 8 bei Migros Bank, CHF 10 bei Cornèrcard und Swisscard), setzt eine Untergrenze, die das Casino-Konto nicht unterschreiten kann.
Wer auf eine Mini-Einzahlung angewiesen ist, hat zwei Optionen: den Wechsel zu TWINT oder PostFinance (beide haben niedrigere Mindestbeträge, teils ab CHF 5) oder die Nutzung von YAPEAL (sofern der Anbieter dies als Einzahlungsmethode anbietet). Wer mit Kreditkarte einzahlt, kommt mit CHF 10 in das Spiel — und das ist im internationalen Vergleich ein niedriger Wert.
Echtgeld-Spiel mit Kreditkarte: So behalten Sie die Kontrolle über Ihre Ausgaben
Die Kreditkarte ist ein bequemes Zahlungsmittel, aber sie hat eine Eigenschaft, die sie von Prepaid-Lösungen und Banküberweisungen unterscheidet: Sie arbeitet mit einem Kreditrahmen, nicht mit einem vorhandenen Guthaben. Das macht den psychologischen Unterschied aus — wer mit der Kreditkarte einzahlt, spielt nicht «eigene», sondern «geliehene» Franken. Das ist kein moralischer Vorwurf, sondern eine Beschreibung des Mechanismus.
Einzahlungslimits im Spielerkonto sind die erste Verteidigungslinie. Jeder ESBK-lizenzierte Anbieter bietet die Möglichkeit, tägliche, wöchentliche oder monatliche Einzahlungslimits selbst zu setzen. Wer sein Limit auf CHF 200 pro Woche setzt, kann in dieser Woche nicht mehr einzahlen — auch wenn die Kreditkarte noch Spielraum hätte. Das ist die einfachste und wirksamste Schutzmassnahme.
Verlustlimits und Einsatzgrenzen ergänzen das Bild. Verlustlimits stoppen das Spiel, sobald ein bestimmter Verlustbetrag erreicht ist; Einsatzgrenzen begrenzen den einzelnen Spin. Beide sind im Spielerkonto einstellbar und sollten bei der Kontoeröffnung aktiviert werden, nicht erst dann, wenn das Spiel zu kippen droht.
Das Sozialkonzept der lizenzierten Anbieter ist kein Papiertiger. ESBK-lizenzierte Betreiber sind verpflichtet, ein Sozialkonzept zu führen, das wirtschaftliche Verhältnisse des Spielers berücksichtigt, betreiberseitige Limits setzen kann, wenn Auffälligkeiten erkannt werden, und ein Früherkennungsmonitoring betreibt. Wer also trotz selbst gesetzter Limits auffällig wird — etwa durch hohe Einzahlungen in kurzer Zeit oder durch Spielmuster, die auf Kontrollverlust hindeuten —, bekommt nicht nur technische Limits, sondern wird vom Anbieter aktiv kontaktiert.
Warum Ihr 2026 Kreditkarte-Bonus kleiner ausfällt, als die Zahl verspricht
Ein Bonus-Banner mit «100 % bis CHF 1’000» liest sich wie ein Geschenk. Es ist keines. Was die Werbung verspricht, ist ein maximaler Bonus — der nur unter zwei Bedingungen ausgezahlt wird: Die Einzahlung muss den geforderten Mindestbetrag erreichen, und der Bonusbetrag muss innerhalb der Umsatzfrist «durchgespielt» werden.
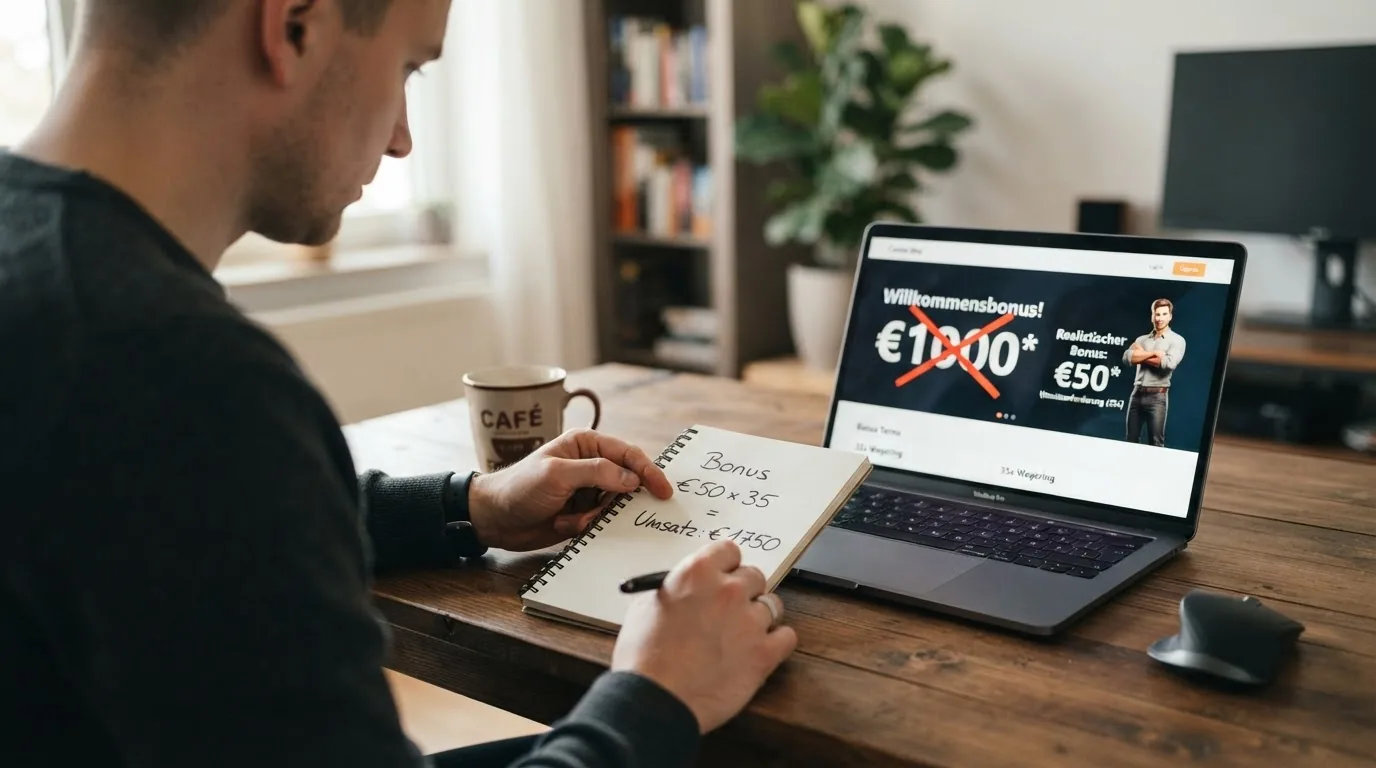
Die Rechnung geht so: Bonusbetrag × Umsatzmultiplikator = geforderter Umsatz. Bei mycasino.ch mit 100 % bis CHF 300 und 35x Umsatz bedeutet das: Wer den maximalen Bonus von CHF 300 einstreicht, muss CHF 300 × 35 = CHF 10’500 an Slots umsetzen, bevor der Bonus und die damit erzielten Gewinne ausgezahlt werden.
Wie lange das dauert, hängt vom Einsatz pro Spin ab. Bei einem Einsatz von CHF 1 pro Spin und einem 5-Sekunden-Intervall zwischen den Spins sind 10’500 Spins nötig, was bei einer reinen Spielzeit von 52’500 Sekunden rund 14 Stunden 35 Minuten entspricht — eine marathonartige Session, die in der Praxis über mehrere Tage verteilt wird. Bei höheren Einsätzen verkürzt sich die Zeit, bei niedrigeren verlängert sie sich. Wichtig ist die Annahme: Es wird nur das Bonusguthaben umgesetzt, nicht der Einsatz aus eigener Tasche; wer zwischenzeitlich Gewinne macht, reduziert den Restbetrag.
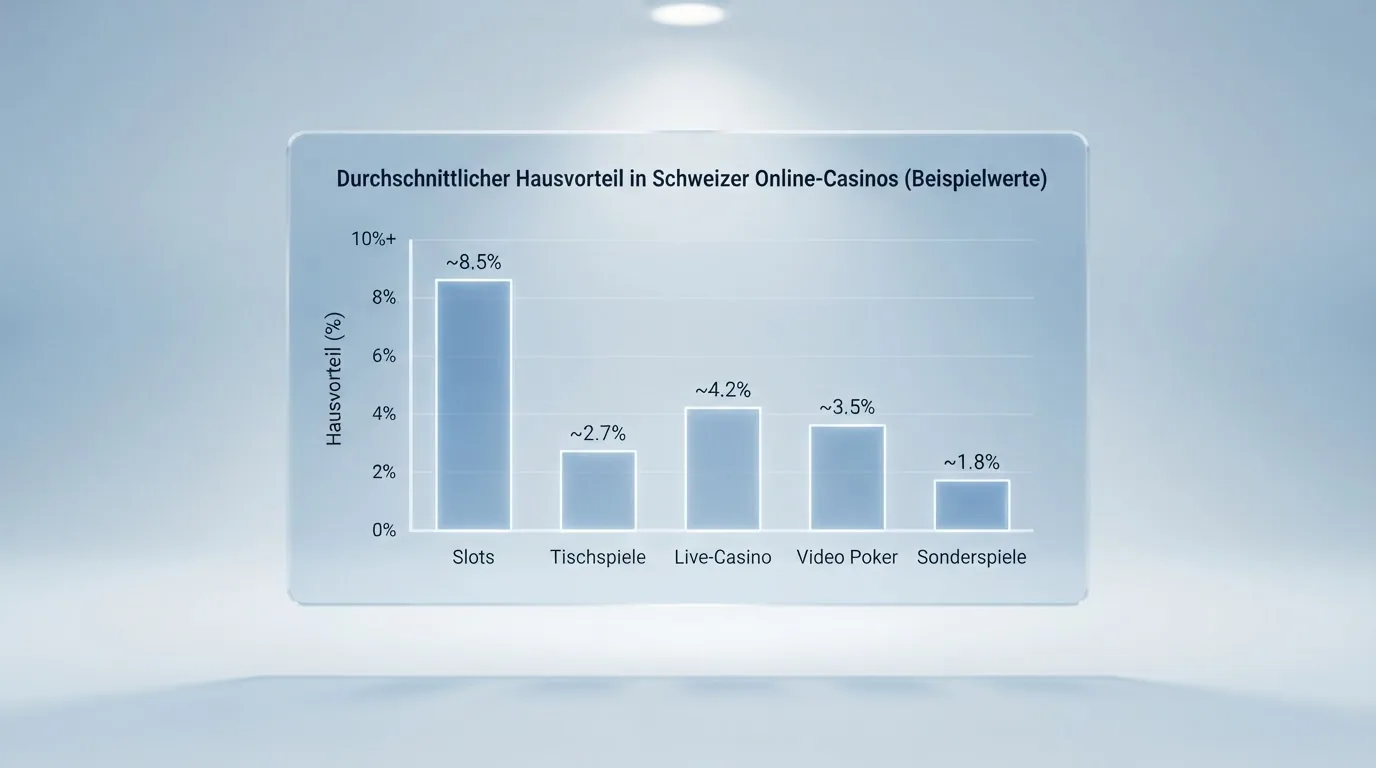
Die Konsequenz: Der Bonus-Wert auf dem Banner ist nie das, was am Ende ausgezahlt wird. Ein 100 %-Bonus bis CHF 300 mit 35x Umsatz ist — selbst wenn alle Gewinne aus dem Bonusguthaben realisiert werden — durch den Hausvorteil des Slots und die Spielzeit, die er kostet, ein Geschäft mit negativer Erwartung. Wer das Spiel als Unterhaltung versteht, akzeptiert das. Wer den Bonus als Geldgeschenk interpretiert, wird enttäuscht.
Willkommensbonus mit Kreditkarte-Einzahlung: Das bekommen Sie bei den lizenzierten Anbietern
Die zehn ESBK-lizenzierten Anbieter bieten zehn verschiedene Willkommens-Pakete. Die Spanne reicht von 100 % bis CHF 300 bei mycasino.ch bis zu mehrstufigen Paketen bis CHF 2’200 bei jackpots.ch. Was die einzelnen Boni wert sind, hängt von drei Faktoren ab: Bonus-Höhe, Umsatzbedingung und Zeitfenster.
mycasino.ch bietet 100 % bis CHF 300 plus 200 Freispiele (Golden Rabbit). Die Umsatzbedingung ist 35x Bonusguthaben, das Zeitfenster 30 Tage. Die Freispiele werden in vier Raten gutgeschrieben — 50 sofort und 50 an den drei folgenden Freitagen, jeweils 72 Stunden gültig.
swisscasinos.ch bietet ein mehrstufiges Paket bis CHF 1’400 plus Freispiele. Der konkrete Aufbau ist nicht im Detail publiziert; was feststeht: Bei Einzahlungen mit bestimmten Kartenausstellern fallen 3.5 bis 4 % Bearbeitungsgebühren an, was die effektive Bonushöhe entsprechend schmälert.
jackpots.ch bietet das grösste Paket im Vergleich: bis CHF 2’200 plus 200 Freispiele, verteilt auf vier Einzahlungsstufen. Die Umsatzbedingung ist 30x Bonusguthaben, das Zeitfenster 30 Tage, und nur reguläre Slots tragen 100 % bei. Tischspiele und Live-Casino zählen nicht oder nur teilweise — wer mit Kartenspielen oder Roulette spielt, kommt langsamer voran.
pasino.ch bietet 100 % bis CHF 500 plus 350 Freispiele, die in sechs Raten über 35 Tage ausgegeben werden. Die erste Rate (50 Freispiele) gibt es sofort, dann 50 nach 7 Tagen, 50 nach 14 Tagen, 50 nach 21 Tagen, 50 nach 28 Tagen und 100 nach 35 Tagen ab Verifizierung. Das ist ein umfangreiches Freispiel-Paket.
casino777.ch bietet bis CHF 777 plus 100 Freispiele. Das Casino hat eine maximale Einzahlungsobergrenze von CHF 1’000, was Hochroller einschränkt.
swiss4win.ch bietet 100 % bis CHF 1’000 plus 200 Freispiele plus 15 Golden Chips auf die erste Einzahlung, mit einem mehrstufigen Paket bis CHF 2’000 plus 500 Freispiele über drei Einzahlungen (90 Tage Frist). Die Umsatzbedingung ist 45x für den Match-Bonus, aber keine Umsatzanforderung für die Free Spins — ein entscheidender Vorteil gegenüber allen Mitbewerbern. Der maximale Einsatz ist CHF 10 (oder CHF 5 pro Spin, was als Variante zu lesen ist).
Starvegas hat CHF 900 plus 250 Freispiele angekündigt, aber der Online-Betrieb ist noch nicht live (Fristverlängerung bis Frühjahr 2026). Wer sich heute für Starvegas interessiert, kann sich registrieren, aber nicht spielen — und das Bonus-Versprechen steht unter dem Vorbehalt der tatsächlichen Betriebsaufnahme.
7melons.ch bietet 100 % bis CHF 1’007 — ein ungewöhnlicher Betrag, der vermutlich auf den Eröffnungstag (10.07.) des Grand Casino Bern anspielt, aber als gerundete Marketing-Zahl funktioniert.
admiral.ch und gamrfirst.ch haben ihre Boni noch nicht abschliessend publiziert. Bei admiral.ch steht die Online-Bewilligung, aber Bonus-Details fehlen; bei gamrfirst.ch ist ein Bonus auf die ersten drei Einzahlungen angekündigt, ohne konkrete Zahlen.
Umsatzbedingungen: Der entscheidende Haken bei jedem Kreditkarte-Bonus
Die Umsatzbedingung ist der Faktor, der zwischen beworbener Bonus-Zahl und tatsächlich ausgezahltem Gewinn steht. Wer sie nicht liest, zahlt dafür.
So lesen Sie eine Umsatzbedingung: Bonusbetrag × Multiplikator = geforderter Umsatz. Bei einem 100 %-Bonus bis CHF 300 mit 35x Umsatz sind das CHF 300 × 35 = CHF 10’500. Bei einem Bonus bis CHF 1’000 mit 45x Umsatz (swiss4win.ch) sind das CHF 1’000 × 45 = CHF 45’000 — was den Bonus-Wert durch den Hausvorteil des Slots klar in den negativen Bereich drückt.
mycasino.ch: 35x Bonusguthaben innerhalb 30 Tagen. Wer also CHF 300 Bonus einstreicht, muss in 30 Tagen CHF 10’500 an Slots umsetzen. Tischspiele und Live-Casino zählen je nach Spieltyp zu 0 bis 20 %.
jackpots.ch: 30x Bonusguthaben, nur reguläre Slots tragen 100 % bei. Tischspiele zählen 0 %, Jackpot-Slots teils weniger. Das schränkt die Spielstrategie ein und verlängert die effektive Umsatzdauer.
swiss4win.ch: 45x Match-Bonus, keine Umsatzanforderung für Free Spins, maximaler Einsatz CHF 10 (oder CHF 5 pro Spin). Die fehlende Umsatzanforderung für Free Spins ist das entscheidende Qualitätsmerkmal: Gewinne aus Freispielen sind sofort auszahlbar, ohne dass weitere Slots gespielt werden müssen.
Warum «keine Umsatzbedingung» bei Freispielen ein entscheidendes Qualitätsmerkmal ist, lässt sich an einem Beispiel zeigen. Bei jackpots.ch werden 200 Freispiele aus dem Willkommenspaket gutgeschrieben — aber die Gewinne aus diesen Freispielen müssen 30x umgesetzt werden, bevor sie ausgezahlt werden. Bei swiss4win.ch sind die Gewinne aus den 200 Freispielen direkt auszahlbar. Bei einem Gewinn von CHF 50 aus Freispielen heisst das: Bei jackpots.ch müssen weitere CHF 1’500 umgesetzt werden, bei swiss4win.ch ist der Gewinn auf dem Bankkonto.
Die 10 lizenzierten Kreditkarte-Casinos der Schweiz im direkten Vergleich
Der Vergleich der zehn ESBK-lizenzierten Anbieter zeigt: Jeder hat einen anderen Schwerpunkt, ein anderes Bonus-Modell und eine andere Aushzahlungsgeschwindigkeit. Wer die Wahl hat, hat auch die Verantwortung, die Unterschiede zu kennen.
| Online-Casino | Betreiber (Spielbank) | Willkommensbonus | Freispiele |
|---|---|---|---|
| mycasino.ch | Grand Casino Luzern | 100 % bis CHF 300 | 200 |
| swisscasinos.ch | Casino Zürichsee | bis CHF 1’400 | Teil des Pakets |
| jackpots.ch | Grand Casino Baden | bis CHF 2’200 | 200 |
| pasino.ch | Casino du Lac Meyrin (Partouche) | 100 % bis CHF 500 | 350 |
| casino777.ch | Casino Davos | bis CHF 777 | 100 |
| swiss4win.ch | Casino Lugano | 100 % bis CHF 1’000 (1. Einzahlung) / bis CHF 2’000 (Paket) | 200 / 500 |
| Starvegas | Casino Locarno | CHF 900 (angekündigt) | 250 (angekündigt) |
| 7melons.ch | Grand Casino Bern | 100 % bis CHF 1’007 | — |
| admiral.ch | Casino Mendrisio | — | — |
| gamrfirst.ch | Casino Barrière Montreux | Bonus auf erste 3 Einzahlungen | — |
Mycasino (Grand Casino Luzern) — 100 % bis CHF 300 und 200 Freispiele
mycasino.ch ist der Pionier unter den ESBK-lizenzierten Online-Anbietern und gehört zur A-Konzession des Grand Casino Luzern. Die Konzession gilt von 2025 bis 2044 (Beschluss des Bundesrates vom 29.11.2023). Hier können Sie mit Visa oder Mastercard ab CHF 10 einzahlen.
Der Willkommensbonus ist 100 % bis CHF 300 plus 200 Freispiele am Slot «Golden Rabbit». Die Umsatzbedingung ist 35x Bonusguthaben innerhalb von 30 Tagen — was bei maximalem Bonus einen erforderlichen Umsatz von CHF 10’500 bedeutet. Die 200 Freispiele werden in vier Raten ausgegeben: 50 sofort und 50 an den drei folgenden Freitagen, jeweils 72 Stunden gültig.
Die Auszahlung erfolgt auf Schweizer Bankkonto, PostFinance oder YAPEAL, Bearbeitungszeit 1 bis 3 Tage. Das Spielangebot ist breit, mit Schwerpunkt auf Slots und Jackpots.
Verdikt: Der ausgewogenste Einstieg im Schweizer Markt — moderate Bonus-Bedingungen, solider Hintergrund, schnelle Auszahlung. Wer einen Anbieter mit klarem Profil und ohne Überraschungen sucht, landet hier richtig.
Swiss Casinos (Casino Zürichsee) — Mehrstufiges Willkommenspaket bis CHF 1’400
swisscasinos.ch gehört zum Casino Zürichsee und akzeptiert Visa und Mastercard, allerdings mit einem wichtigen Vorbehalt: Bei bestimmten Kartenausstellern fallen 3.5 bis 4 % Bearbeitungsgebühren an. Wer mit einer Bonuscard, Cornèrcard oder Swisscard-Karte einzahlt, sollte den effektiven Bonus-Wert entsprechend nach unten korrigieren.
Das Willkommenspaket ist mehrstufig aufgebaut und erreicht insgesamt bis CHF 1’400 plus Freispiele. Die genaue Stufung ist im Detail nicht publiziert. Die Mindesteinzahlung liegt bei CHF 10, die Auszahlung erfolgt auf Schweizer Bankkonto in 1 bis 3 Tagen.
Verdikt: Das grösste Bonus-Paket im Vergleich, aber mit dem Risiko von Kartenaussteller-Gebühren. Wer eine gebührenfreie Visa oder Mastercard besitzt, bekommt hier mehr Bonus als bei mycasino.ch — alle anderen sind besser bei einem anderen Anbieter aufgehoben.
Jackpots.ch (Grand Casino Baden) — Der erste lizenzierte Online-Anbieter der Schweiz, bis CHF 2’200
jackpots.ch gehört zum Grand Casino Baden (A-Konzession) und ist das erste lizenzierte Online-Casino der Schweiz überhaupt. Visa und Mastercard werden akzeptiert, die Mindesteinzahlung liegt bei CHF 10, die Maximaleinzahlung ist mit CHF 100’000 grosszügig.
Der Willkommensbonus erreicht in vier Einzahlungsstufen bis CHF 2’200 plus 200 Freispiele — der höchste Bonus-Wert im direkten Vergleich. Die Umsatzbedingung ist 30x Bonusguthaben innerhalb 30 Tagen, nur reguläre Slots tragen 100 % bei.
Was jackpots.ch von allen anderen unterscheidet, ist das No-Deposit-Angebot: CHF 20 kostenloses Bonusguthaben oder 50 Freispiele ohne Einzahlung, 30 Tage gültig, 30x Umsatz. Das ist der einzige echte «Bonus ohne Einzahlung» im Markt, der ohne Bonus-Code-Aktivierung direkt nach der Verifizierung gutgeschrieben wird.
Die Auszahlung erfolgt auf Schweizer Bankkonto oder Postbürokonto in 1 Werktag — eine sehr schnelle Auszahlung im Vergleich.
Verdikt: Wer das grösste Bonus-Paket will und bereit ist, die Umsatzbedingung an Slots zu erfüllen, bekommt hier den höchsten Wert. Dazu kommt das No-Deposit-Angebot und die schnellste Auszahlung im Markt. Für Spieler, die auf Tischspiele oder Live-Casino setzen, ist jackpots.ch weniger geeignet — die zählen nicht voll zur Umsatzbedingung.
Pasino (Casino du Lac Meyrin, Partouche) — 350 Freispiele, das grösste FS-Paket im Vergleich
pasino.ch gehört zum Casino du Lac Meyrin in der Romandie, betrieben von der Partouche-Gruppe. Visa und Mastercard werden akzeptiert, die Mindesteinzahlung liegt bei CHF 10. Eine Besonderheit: Es gibt keine Obergrenze bei Visa-Einzahlungen.
Der Willkommensbonus ist 100 % bis CHF 500 plus 350 Freispiele — das grösste Freispiel-Paket im Vergleich. Die Freispiele werden in sechs Raten über 35 Tage ausgegeben: 50 sofort, 50 nach 7 Tagen, 50 nach 14 Tagen, 50 nach 21 Tagen, 50 nach 28 Tagen und 100 nach 35 Tagen — jeweils nach Konto-Verifizierung. Das ist ein gestaffeltes System, das die Spieler über mehrere Wochen an den Anbieter bindet.
Das No-Deposit-Angebot ist CHF 10 Bonusguthaben bei Konto-Verifizierung — bescheidener als bei jackpots.ch, dafür ohne Code-Aktivierung.
Die Auszahlung erfolgt auf Bankkonto in 1 bis 3 Tagen.
Verdikt: Wer Freispiele über die Anzahl schätzt und gerne über mehrere Wochen spielt, bekommt hier das beste Angebot. Wer den maximalen Bonus-Wert in kurzer Zeit realisieren will, ist bei jackpots.ch besser aufgehoben.
Casino777 (Casino Davos) — Bis CHF 777 mit 100 Freispielen
casino777.ch gehört zum Casino Davos und wurde mit Auflagen bewilligt. Visa und Mastercard werden akzeptiert, die Mindesteinzahlung liegt bei CHF 10. Eine wichtige Einschränkung: Die Maximaleinzahlung ist mit CHF 1’000 gedeckelt.
Der Willkommensbonus erreicht bis CHF 777 plus 100 Freispiele. Die Auszahlung erfolgt auf YAPEAL oder per Bank Transfer in 1 bis 3 Tagen.
Verdikt: Solider Match-Bonus für Spieler mit kleinerem Budget — das Einzahlungslimit von CHF 1’000 ist eine natürliche Bremse. Wer mehr einzahlen will, ist hier falsch.
Swiss4win (Casino Lugano) — Keine Umsatzbedingung auf Freispiele, bis CHF 2’000 im Paket
swiss4win.ch gehört zum Casino Lugano (Lizenznummer 2023-A-11-E) und akzeptiert Visa und Mastercard inklusive Instantzahlung. Die Mindesteinzahlung liegt bei CHF 10.
Das Willkommenspaket ist zweistufig: Auf die erste Einzahlung gibt es 100 % bis CHF 1’000 plus 200 Freispiele plus 15 Golden Chips; über drei Einzahlungen (90 Tage Frist) erreicht das Paket bis CHF 2’000 plus 500 Freispiele. Die Umsatzbedingung ist 45x für den Match-Bonus — eine der härteren im Markt —, aber keine Umsatzbedingung für die Free Spins. Das ist der entscheidende Unterschied: Gewinne aus Freispielen sind direkt auszahlbar. Der maximale Einsatz ist CHF 10 pro Spin (bzw. CHF 5 als Variante).
Das No-Deposit-Angebot umfasst bis zu 150 Freispiele ohne Einzahlung. Die Auszahlung erfolgt per Instantzahlung, Banküberweisung oder Visa/Mastercard.
Verdikt: Das beste Freispiel-Angebot im Markt, weil die Gewinne ohne Umsatzbedingung ausgezahlt werden. Der 45x-Umsatz auf den Match-Bonus ist hart, aber wer vor allem an Freispielen interessiert ist, kommt hier am besten weg.
Starvegas (Casino Locarno) — Novomatic-Slots, Online-Start Frühjahr 2026
Starvegas gehört zum Casino Locarno und damit zur Novomatic-Gruppe. Die Konzession wurde erteilt, der Online-Betrieb ist aber noch nicht aufgenommen — die ESBK hat eine Fristverlängerung bis Frühjahr 2026 gewährt.
Das angekündigte Bonus-Paket ist CHF 900 plus 250 Freispiele. Das Spieleportfolio umfasst Novomatic-Klassiker wie Book of Ra und Lucky Lady’s Charm. Visa und Mastercard werden voraussichtlich akzeptiert, die Mindesteinzahlung orientiert sich am Branchenstandard (CHF 10).
Verdikt: Wer auf Novomatic-Slots steht und die Eröffnung abwarten kann, hat hier eine interessante Adresse — aber im Moment lässt sich nicht mehr sagen, als dass der Anbieter in den Startlöchern steht. Wer heute spielen will, ist bei einem anderen Haus besser aufgehoben.
7melons (Grand Casino Bern) — 100 % bis CHF 1’007
7melons.ch gehört zum Grand Casino Bern und akzeptiert Visa und Mastercard. Die Mindesteinzahlung liegt bei CHF 10.
Der Willkommensbonus ist 100 % bis CHF 1’007 — ein ungewöhnlicher Betrag, der vermutlich auf den Eröffnungstag des Grand Casino Bern (10.07.) anspielt. Die Auszahlung erfolgt auf Schweizer Bankkonto in 3 bis 4 Tagen — die langsamste im Vergleich.
Verdikt: Ein klarer 100 %-Match ohne Schnörkel, aber mit der langsamsten Auszahlung im Markt. Wer das Bonus-Versprechen ohne versteckte Stufen sucht und nicht auf schnelle Auszahlung angewiesen ist, findet hier einen soliden Anbieter.
Admiral (Casino Mendrisio) — Novomatic-Klassiker mit neuer Online-Bewilligung
admiral.ch gehört zum Casino Mendrisio, ebenfalls Novomatic. Die ESBK hat die Bewilligung für Online-Spiele erteilt (Medienmitteilung 2025), aber das Bonus-Paket ist noch nicht abschliessend publiziert.
Visa und Mastercard werden voraussichtlich akzeptiert, die Mindesteinzahlung liegt voraussichtlich bei CHF 10 (Branchenstandard). Das Spieleportfolio umfasst Novomatic-Slots und Tischspiele.
Verdikt: Die Lizenz ist da, die Details sind noch nicht. Wer auf Novomatic-Titel wartet und mit Admiral liebäugelt, sollte die offizielle Bonus-Ankündigung abwarten — heute lässt sich der Anbieter nicht bewerten.
Gamrfirst (Casino Barrière Montreux) — Bonus über drei Einzahlungen
gamrfirst.ch gehört zum Casino Barrière Montreux und akzeptiert Visa und Mastercard. Die Mindesteinzahlung liegt bei CHF 10 (Branchenstandard).
Der Willkommensbonus ist über drei Einzahlungen gestaffelt — der konkrete Aufbau und die Höhe sind noch nicht im Detail publiziert. Die Auszahlung erfolgt auf Schweizer Bankkonto.
Verdikt: Eine gestaffelte Bonus-Struktur, die für Spieler interessant ist, die nicht den vollen Betrag auf einmal einzahlen wollen — aber ohne konkrete Zahlen bleibt der Vergleich theoretisch.
Neue Kreditkarte-Casinos 2026: Was die jüngsten Lizenzen für Spieler bedeuten
Die Lizenzrunde 2025 bis 2044 hat Bewegung in den Schweizer Online-Casino-Markt gebracht. Drei Entwicklungen prägen das Bild: Casino Locarno (Starvegas) hat eine Fristverlängerung bis Frühjahr 2026 erhalten, Casino Mendrisio (Admiral) hat die Online-Bewilligung erhalten, und Casino St. Moritz hat die Konzession formell verloren.
Was diese Bewegung für Spieler bedeutet, ist zweischichtig. Einerseits bringt jeder neue Anbieter ein neues Spieleportfolio und potenziell neue Bonus-Bedingungen in den Markt. Andererseits bedeutet «neu» nicht automatisch «besser» — wer die Wahl zwischen einem etablierten Anbieter mit ausgereifter Plattform und einem neuen Anbieter mit unerprobter Schnittstelle hat, sollte den Etablierten vorziehen, sofern die Bonus-Bedingungen vergleichbar sind.
Die neuesten Kreditkarte-Casinos der Schweiz im Überblick
Casino Locarno (Starvegas) hat vom ESBK eine Konzessionserweiterung erhalten und gehört damit zur Gruppe der zehn lizenzierten Online-Anbieter. Der Online-Betrieb ist allerdings noch nicht aufgenommen — die Fristverlängerung gilt bis Frühjahr 2026. Wer sich heute für Starvegas interessiert, kann sich registrieren, aber nicht spielen. Die Kreditkarte-Akzeptanz (Visa und Mastercard) ist nach Branchenstandard zu erwarten, das Bonus-Paket (CHF 900 plus 250 Freispiele) ist angekündigt.
Casino Mendrisio (admiral.ch) hat vom ESBK die Bewilligung für Online-Spiele erhalten (Medienmitteilung 2025). Das Spieleportfolio umfasst Novomatic-Slots und Tischspiele, die Kreditkarte-Akzeptanz ist nach Branchenstandard zu erwarten. Bonus-Details sind noch nicht abschliessend publiziert.
Casino St. Moritz hat die Konzession formell verloren und ist nicht mehr im Rennen. Wer Anbieter mit St. Moritz-Bezug im Netz findet, sollte genau hinsehen — die ESBK-Liste ist die einzige verlässliche Referenz.
Darauf müssen Sie bei einem neuen Kreditkarte-Casino achten
Wer sich für einen neuen Anbieter interessiert, sollte vor der Registrierung einige Punkte prüfen:
- ESBK-Registereintrag als erste und wichtigste Prüfung. Nur wer im Register der Online-Spielbanken auftaucht, hat eine gültige Konzession.
- Kreditkarte-Akzeptanz bestätigen, bevor Sie sich registrieren. Manche neuen Anbieter starten mit reduziertem Zahlungsangebot.
- Bonus-Bedingungen im Kleingedruckten: Sind die Umsatzbedingungen fair? Wer 45x oder höher sieht, sollte den Bonus-Wert entsprechend nach unten korrigieren.
- Zahlungsmethoden und Limits prüfen: Mindesteinzahlung, Auszahlungswege, Bearbeitungszeit. Wer eine schnelle Auszahlung erwartet, sollte vor der Registrierung klären, wohin das Geld geht.
- Sozialkonzept und Spielerschutz-Werkzeuge: Was bietet der neue Anbieter? Einzahlungslimits, Verlustlimits, Selbstausschluss — alles sollte vor der ersten Einzahlung verfügbar sein.
So reguliert die Schweiz das Glücksspiel mit Kreditkarte — und was das für Ihre Sicherheit heisst
Das Schweizer Online-Casino-System ist im internationalen Vergleich ungewöhnlich: Es gibt kein eigenständiges Online-Lizenzsystem, und ausländische Betreiber dürfen Schweizer Spieler nicht bedienen. Wer in der Schweiz mit Kreditkarte in einem Online-Casino spielen will, hat nur die ESBK-lizenzierten Häuser zur Auswahl.
Geldspielgesetz und ESBK: Das rechtliche Fundament für Kreditkarte-Casinos
Das Geldspielgesetz (BGS) ist seit dem 1. Januar 2019 in Kraft und bildet die Grundlage für die Regulierung. Eine zentrale Bestimmung: Nur landbasierte Spielbanken mit einer Konzession des Bundesrates können eine Online-Konzessionserweiterung erhalten (Art. 9 BGS). Eigenständige Online-Casino-Lizenzen für ausländische Betreiber — wie sie etwa Malta oder Curaçao vergeben — existieren in der Schweiz nicht.
Die Konzessionstiefe macht den Unterschied zwischen A- und B-Typ. A-Typ-Konzessionen (Grand Casinos) haben keine Limits bei Einsätzen, Anzahl der Spiele oder vernetzten Jackpots. B-Typ-Konzessionen (Kurort-Spielbanken) sind auf 3 Tischspiele und eine begrenzte Anzahl Spielautomaten beschränkt; Einsätze sind gedeckelt und vernetzte Jackpots fehlen. Für Spieler bedeutet das: Wer das volle Spielangebot will, landet bei einem A-Typ-Anbieter.
Es gibt keinen festen gesetzlichen Einzahlungsdeckel. Stattdessen gilt ein risikobasiertes Verantwortungssystem: Jeder Anbieter muss ein Sozialkonzept führen, spielerseitig einstellbare Einzahlungs-, Verlust- und Zeitlimits anbieten und betreiberseitige Limits aufgrund der wirtschaftlichen Verhältnisse des Spielers setzen können. Dazu kommt ein Früherkennungsmonitoring, das auffällige Spielmuster erkennt.
Die Sozialkonzept-Pflicht ist nicht symbolisch. ESBK-lizenzierte Betreiber sind verpflichtet, Spielsucht-Früherkennung zu betreiben, Spieler mit auffälligem Verhalten zu kontaktieren und im Extremfall eine Spielsperre zu veranlassen. Wer also trotz selbst gesetzter Limits auffällig wird, bekommt vom Anbieter nicht nur eine technische Sperre, sondern einen Anruf.
Ausländische Casinos und die Schweizer Kreditkarte: Wo das Risiko lauert
Die ESBK führt eine Sperrliste mit nahezu 3’000 Domains (Stand 2026), und Schweizer Internetanbieter sind verpflichtet, den Zugang technisch zu sperren (DNS-Blocking gemäss Art. 86 BGS). Wer eine dieser Seiten ansteuert, landet auf einer Fehlerseite — die Sperre funktioniert in den meisten Fällen.
Wer trotzdem auf einer ausländischen Plattform spielt, ist nicht strafrechtlich haftbar — das BGS verfolgt den Betreiber, nicht den Spieler. Aber: Ohne Schweizer Verbraucherschutz spielen heisst, ohne ESBK-Aufsicht spielen. Beschwerden über nicht ausgezahlte Gewinne, unfaire Bonus-Bedingungen oder gesperrte Konten landen nicht bei einer Schweizer Behörde, sondern in einer rechtlichen Grauzone.
Gewinne aus nicht bewilligten Anbietern sind voll steuerpflichtig ab dem ersten Franken — anders als bei Schweizer Anbietern, wo die CHF-1-Million-Freigrenze gilt. Wer also bei einem Offshore-Casino spielt und gewinnt, muss den gesamten Gewinn versteuern.
Krypto-Casinos mit CH-Spielern sind offshore und sperrbar. Krypto-Glücksspiel ist im ESBK-lizenzierten Markt nicht erlaubt; ein Krypto-Casino, das Schweizer Spieler bedient, tut dies ohne Konzession und wird auf die Sperrliste gesetzt.
Steuern auf Casino-Gewinne mit Kreditkarte: Was der Fiskus wissen will
Gewinne aus lizenzierten Schweizer Online-Casinos sind steuerfrei bis CHF 1’000’000 (indexiert, rund CHF 1.07 Mio. für 2026). Darüber fällt eine 35 % Verrechnungssteuer an, die der Betreiber direkt abzieht. Wer also CHF 1.5 Mio. gewinnt, bekommt vom Casino CHF 1’017’500 ausgezahlt (CHF 1 Mio. steuerfrei plus CHF 500’000 minus 35 %), und die Verrechnungssteuer wird über die Steuererklärung zurückgeholt.
Gewinne aus nicht bewilligten oder ausländischen Anbietern sind ab dem ersten Franken voll steuerpflichtig. Es gibt keine Freigrenze — wer bei einem Offshore-Casino CHF 100 gewinnt, muss diesen Betrag in der Steuererklärung deklarieren und versteuern.
Es gibt keinen Unterschied zwischen Kreditkarte und anderen Zahlungsmethoden bei der Steuerpflicht. Die Quelle des Gewinns zählt, nicht der Zahlungsweg. Wer mit TWINT einzahlt und gewinnt, hat dieselbe Steuerlage wie jemand, der mit Visa einzahlt und gewinnt.
Die gesetzliche Grundlage ist Art. 24 lit. ibis DBG (Bundesgesetz über die direkte Bundessteuer). Wer sich unsicher ist, ob eine bestimmte Gewinn-Konstellation steuerpflichtig ist, sollte einen Steuerberater konsultieren — die Grenze zwischen «Glücksspielgewinn» und «Einkommen» ist nicht in jedem Fall eindeutig.
Spielerschutz beim Kreditkarte-Casino: Die Werkzeuge, die Sie kennen sollten
Der Spielerschutz ist im Schweizer Online-Casino-Markt eine gesetzliche Pflicht, kein freiwilliges Marketing-Versprechen. Jeder ESBK-lizenzierte Anbieter muss eine Reihe von Werkzeugen anbieten — und wer sie nicht nutzt, hat im Ernstfall keinen Anspruch auf Schutz.
Einzahlungslimits und Verlustgrenzen: So schützen Sie sich vor zu hohen Kreditkarten-Ausgaben
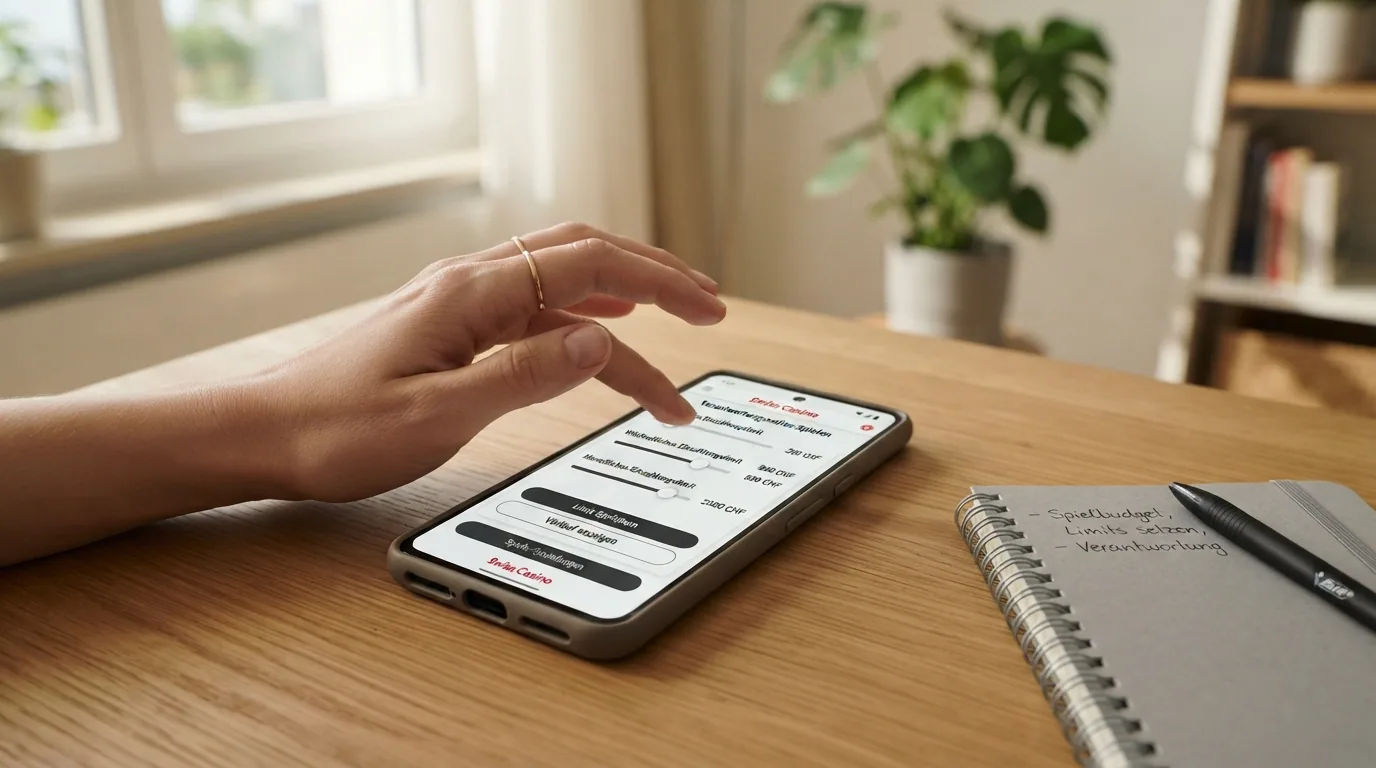
Einzahlungslimits sind das wirksamste Werkzeug gegen Kontrollverlust. Wer im Spielerkonto ein wöchentliches Einzahlungslimit von CHF 200 setzt, kann in dieser Woche nicht mehr einzahlen — auch wenn die Kreditkarte noch Spielraum hätte. Das ist die einfachste und wirksamste Schutzmassnahme.
Verlustlimits stoppen das Spiel, sobald ein bestimmter Verlustbetrag erreicht ist. Wer also ein Verlustlimit von CHF 100 pro Tag setzt, wird automatisch ausgeloggt, sobald die Netto-Verluste des Tages CHF 100 erreichen. Das schützt vor der Jagd nach Verlusten, die ein typisches Zeichen für Spielsucht ist.
Zeitlimits begrenzen die Spieldauer pro Session. Wer ein Zeitlimit von 2 Stunden pro Tag setzt, wird nach Ablauf der Zeit automatisch ausgeloggt. Das schützt vor Marathon-Sessions, die oft zu hohen Verlusten führen.
Betreiberseitige Limits ergänzen die selbst gesetzten. Wenn das Sozialkonzept des Anbieters auffällige Muster erkennt — etwa hohe Einzahlungen in kurzer Zeit, häufige Spät-Sessions oder den Wechsel zwischen verschiedenen Spielen —, kann der Anbieter selbst Limits setzen oder den Spieler zu einem Beratungsgespräch einladen. Das Früherkennungsmonitoring ist im ESBK-Regelwerk verankert und nicht optional.
Spielsperre und Selbstausschluss: Der harte Schnitt, wenn es ernst wird
Wenn die selbst gesetzten Limits nicht mehr reichen, ist die Spielsperre der nächste Schritt:
- Die freiwillige Spielsperre wird beim Casino beantragt und im zentralen Sperrregister eingetragen. Der Eintrag gilt landesweit und seit 7. Januar 2025 auch in Liechtenstein.
- Die Mindestdauer beträgt 3 Monate, bevor eine Aufhebung beantragt werden kann. Wer innerhalb dieser Frist eine Aufhebung verlangt, bekommt sie in der Regel nicht — die Sperre ist als Schutz gedacht, nicht als vorübergehende Pause.
- 16’429 neue Spielsperren wurden 2025 dem zentralen Register hinzugefügt — ein deutlicher Anstieg gegenüber den Vorjahren. Wer sich für die Sperre entscheidet, ist nicht allein.
- Die Helpline 0800 040 080 ist der erste, kostenlose und anonyme Schritt. Sie ist 24 Stunden erreichbar, betrieben von «Spielen ohne Sucht» / Sucht Schweiz mit der Dargebotenen Hand Bern als Kooperationspartnerin ausserhalb der Bürozeiten.
- SOS-Spielsucht.ch bietet einen Online-Selbsttest und eine Liste der kantonalen Beratungsstellen — anonym, kostenlos und ohne Anmeldung.
Wer eine Spielsperre erwägt, sollte sich nicht von der Vorstellung abschrecken lassen, damit «alles aufzugeben». Die Sperre ist ein Werkzeug, kein Urteil. Sie ermöglicht eine Pause, in der das Spiel reflektiert werden kann, und sie verhindert impulsive Einzahlungen, die später bereut werden.
So haben wir die Kreditkarte-Casinos bewertet
Diese Seite basiert auf einer einzelnen verlässlichen Quelle für die Anbieterauswahl: dem ESBK-Register der Online-Spielbanken (Stand 17. März 2026). Jeder der zehn aufgeführten Anbieter wurde auf diesem Register verifiziert; wer dort nicht auftaucht, wurde nicht aufgenommen.
Jeder Betreiber wurde auf vier Kriterien geprüft: Kreditkarte-Akzeptanz (Visa und/oder Mastercard), Mindesteinzahlung, Bonus-Bedingungen und Auszahlungsmodalitäten. Die Bonus-Angaben stammen von den Anbieter-Websites und offiziellen Hilfeseiten — wo eine Quelle unvollständig war, ist das in der Tabelle und im Profil vermerkt.
Es wurde keine Gewichtung mit erfundenen Prozentzahlen vorgenommen. Die Reihenfolge ergibt sich aus der dokumentierten Faktenlage: mycasino.ch als Pionier, jackpots.ch mit dem höchsten Bonus-Paket, swiss4win.ch mit dem besten Freispiel-Modell, 7melons.ch als klarer Match-Bonus ohne Schnörkel.
Der Rechtsrahmen wurde anhand des BGS, der Geldspielverordnung, der ESBK-Publikationen und zweier Urteile geprüft: das Kantonsgerichtsurteil Basel-Landschaft (410 23 319 vom 16. April 2024) zur Chargeback-Frage und die Swiss-Casinos-Helpcenter-Angaben zu den Kreditkarten-Gebühren. Der Bankenombudsman liefert die 120-Tage-Frist für Rückforderungsbegehren.
Was nicht in diese Bewertung eingeflossen ist: persönliche Spielerfahrungen, Foren-Meinungen, Affiliate-Bewertungen. Die Fakten sind öffentlich zugänglich; die Bewertung ergibt sich aus den dokumentierten Konditionen.
Im Schweizer Online-Casino bezahlen: Was am Ende den Ausschlag gibt
Die Kreditkarte bleibt die bequemste Einzahlungsmethode im Schweizer Online-Casino — aber sie ist nicht die günstigste. Wer mit einer Karte aus der Liste der acht Aussteller mit 3.5 bis 4 % Aufschlag einzahlt, gibt effektiv mehr aus, als der Bonus-Wert verspricht. Wer direkt mit Visa oder Mastercard zahlt, bleibt gebührenfrei.
Die Auszahlungssperre aufs Bankkonto ist keine Schikane, sondern ein Verbraucherschutz-Mechanismus. Wer auf das Geld am Ende des Monats angewiesen ist, will keine unerwartete Buchung auf der Kreditkarte — die Auszahlung aufs Bankkonto gibt die Kontrolle zurück an den Spieler.
Bonus-Versprechen ohne Blick auf die Umsatzbedingungen sind wertlos. Die Zahl auf dem Banner ist die halbe Wahrheit; die zweite Hälfte steht im Kleingedruckten. Wer 35x oder 45x Umsatz nicht in 30 oder 90 Tagen erfüllen kann, verliert den Bonus und die damit erzielten Gewinne.
Der entscheidende Faktor ist nicht der höchste Bonus, sondern die Kombination aus fairen Bedingungen, Gebührenfreiheit und einem Anbieter, dessen Spielerschutz-Werkzeuge der Spieler auch nutzt. mycasino.ch ist der ausgewogenste Einstieg, jackpots.ch liefert den höchsten Bonus-Wert mit dem schnellsten Auszahlungstempo, swiss4win.ch ist die beste Adresse für Freispiel-Liebhaber. Wer auf Tischspiele und Live-Casino setzt, ist mit mycasino.ch oder 7melons.ch besser bedient als mit jackpots.ch — wo Slots die Umsatzbedingung dominieren.
Wer heute mit Kreditkarte in einem Schweizer Online-Casino einzahlt, hat die Wahl zwischen zehn lizenzierten Anbietern — und keine Ausrede mehr, bei einem Offshore-Casino zu spielen.
Häufig gestellte Fragen
Kann ich meine Gewinne auf meine Kreditkarte auszahlen lassen?
Nein. Art. 50 der Geldspielverordnung schreibt vor, dass Auszahlungen aus Schweizer Online-Casinos ausschliesslich auf ein Schweizer Bankkonto oder ein PostFinance-Privatkonto erfolgen dürfen. Wer seinen Gewinn auf der Kreditkarte sehen will, überweist ihn vom Bankkonto aus auf die Karte — was je nach Bank ein bis drei Werktage dauert und bei einigen Karten gebührenpflichtig ist.
Welche Gebühren fallen bei einer Kreditkarten-Einzahlung im Schweizer Online-Casino an?
Das hängt vom Kartenaussteller ab. Wer mit einer Bonuscard, Cembra-Karte, Cornèrcard, Migros-Bank-Karte, PostFinance-Kreditkarte, Raiffeisen-Kreditkarte, Swisscard (Cashback, AmEx, SWISS Miles & More) oder Topcard einzahlt, zahlt 3.5 bis 4 % Bearbeitungsgebühr. Bei Cornèrcard und Swisscard gilt ein Mindestbetrag von CHF 10, bei Migros Bank von CHF 8. Wer direkt mit Visa oder Mastercard zahlt, bleibt gebührenfrei.
Was ist die Mindesteinzahlung mit Kreditkarte im Schweizer Online-Casino?
CHF 10 ist der Branchenstandard bei den meisten ESBK-lizenzierten Anbietern — bestätigt für jackpots.ch, pasino.ch, Casineo und swiss4win.ch. Kleinere Beträge wie 1 oder 5 Franken existieren im Schweizer Markt mit Kreditkarte nicht, weil Kartenaussteller-Gebühren und Mindestbeträge der Karten diese Schwelle nach oben treiben.
Ist es legal, mit Kreditkarte in einem Schweizer Online-Casino zu spielen?
Ja — sofern das Casino im ESBK-Register der Online-Spielbanken eingetragen ist. Das Geldspielgesetz erlaubt Online-Casinospiele nur bei lizenzierten Schweizer Anbietern. Ausländische Anbieter ohne Schweizer Konzession sind illegal und werden auf die ESBK-Sperrliste gesetzt; nahezu 3’000 Domains sind derzeit gesperrt (Stand 2026). Spieler sind nicht strafrechtlich haftbar, spielen aber ohne Schweizer Verbraucherschutz.
Kann ich mir Geld von einem Online-Casino auf meine Kreditkarte zurückholen (Chargeback)?
Nur bei unberechtigten Abbuchungen. Die Frist beim Schweizerischen Bankenombudsman beträgt 120 Tage ab der beanstandeten Zahlung. Bei selbstverschuldeten Spielverlusten besteht kein Rückforderungsanspruch — das Kantonsgericht Basel-Landschaft hat dies am 16. April 2024 ausdrücklich bestätigt (Urteil 410 23 319). Wer den Bonus-Betrag selbst eingezahlt und verspielt hat, hat keine Chance auf Chargeback.
Welche neuen Schweizer Online-Casinos akzeptieren Kreditkarte seit 2025?
Casino Locarno (Starvegas) hat die ESBK-Konzessionserweiterung erhalten und akzeptiert voraussichtlich Visa und Mastercard — der Online-Betrieb ist allerdings noch nicht live (Fristverlängerung bis Frühjahr 2026). Casino Mendrisio (admiral.ch) hat die Online-Bewilligung erhalten, Bonus-Details sind noch nicht abschliessend publiziert. Casino St. Moritz hat die Konzession formell verloren und ist nicht mehr im Markt. Die Kreditkarte-Akzeptanz bei den neuen Anbietern folgt dem Branchenstandard.
Bonus ohne Einzahlung mit Kreditkarte: Geht das überhaupt?
Im lizenzierten Schweizer Markt gibt es drei echte No-Deposit-Angebote. Die Kreditkarte spielt dabei keine Rolle — wer ein No-Deposit-Bonus einstreicht, zahlt vorher nichts ein, also braucht es auch keine Kreditkarte.
jackpots.ch bietet CHF 20 kostenloses Bonusguthaben oder 50 Freispiele ohne Einzahlung. Der Bonus ist 30 Tage gültig, die Umsatzbedingung 30x Bonusguthaben. Die Gutschrift erfolgt nach der Konto-Verifizierung — also nicht sofort, sondern erst nach Ausweis-Prüfung.
pasino.ch bietet CHF 10 Bonusguthaben bei Konto-Verifizierung. Der Betrag ist kleiner als bei jackpots.ch, dafür ist die Hürde niedriger: Es reicht die Verifizierung, kein Code und keine weitere Bedingung.
swiss4win.ch bietet bis zu 150 Freispiele ohne Einzahlung. Der genaue Mechanismus ist nicht im Detail publiziert, aber die Grössenordnung ist substanziell.
Warum ein No-Deposit-Bonus keine Kreditkarte verlangt, ist logisch: Wer kein Geld einzahlt, braucht keine Zahlungsmethode. Der Anbieter will den Spieler mit dem Bonus-Geld zum echten Spiel animieren — die Kreditkarte kommt dann ins Spiel, wenn der Spieler eigene Einzahlungen macht.
Art. 74 BGS setzt dem Ganzen einen Rahmen: Indirekte Werbung durch Demo- und Free-Angebote ist verboten, sofern sie zum Echtgeld-Spiel verleiten. Die No-Deposit-Boni, die im Markt existieren, sind daher kein Marketing-Instrument für Neukunden, sondern ein Test-Angebot für verifizierte Spieler. Wer sich also registriert, verifiziert und dann den Bonus einstreicht, bewegt sich im zulässigen Rahmen.